




| Mở tài khoản doanh nghiệp nhanh chóng tại Techcombank |  |


Hướng dẫn quản lý tài chính doanh nghiệp nhỏ từ A-Z: đặc thù dòng vốn, nguyên tắc quản trị cốt lõi và cách tách bạch tài chính cá nhân - doanh nghiệp hiệu quả cho chủ shop, chủ doanh nghiệp.
Doanh thu tăng trưởng nhưng dòng tiền vẫn "hụt trước thiếu sau" là kịch bản quen thuộc của nhiều SMEs. Nguyên nhân cốt lõi không phải do bán hụt hàng, mà vì chưa thiết lập được hệ thống quản lý tài chính doanh nghiệp nhỏ bài bản để kiểm soát chi phí và tối ưu nguồn lực. Bài viết này sẽ cung cấp bộ giải pháp thực tế giúp bạn làm chủ dòng tiền và xây dựng nền tảng phát triển bền vững.
|
Bạn đọc lưu ý: Nội dung đề cập trong bài viết được tổng hợp dựa trên thông tin chung của thị trường, không đại diện cho duy nhất các sản phẩm và dịch vụ của Techcombank. |
So với các tập đoàn lớn, doanh nghiệp nhỏ và vừa (SMEs) vận hành với nguồn lực tài chính hạn chế hơn, đội ngũ kế toán - tài chính thường kiêm nhiệm nhiều vai trò, và phần lớn quyết định về dòng vốn đều do chính chủ doanh nghiệp trực tiếp xử lý. Điều này khiến việc quản trị tài chính doanh nghiệp dễ rơi vào tình trạng bị động nếu không có hệ thống theo dõi rõ ràng.
Một số bài toán phổ biến mà SMEs thường gặp phải:
Những đặc thù này lý giải vì sao quản lý tài chính doanh nghiệp nhỏ không thể áp dụng nguyên mô hình của doanh nghiệp lớn, mà cần một cách tiếp cận gọn nhẹ, linh hoạt và bám sát thực tế vận hành hằng ngày.
Chủ doanh nghiệp nhỏ thường gặp khó khăn trong việc cân đối dòng tiền và kiểm soát chi phí vận hành.
|
Khó tiếp cận sản phẩm/giải pháp vay do thiếu tài sản bảo đảm hoặc lịch sử tín dụng chưa đầy đủ là rào cản phổ biến với SMEs. Tìm hiểu thêm các Sản phẩm/giải pháp vay tín chấp linh hoạt, không yêu cầu tài sản bảo đảm dành riêng cho doanh nghiệp nhỏ tại Techcombank như BusinessOne Credit Plus với hạn mức lên tới 48 tỷ VND. |
Để tối ưu dòng vốn, doanh nghiệp nhỏ nên xây dựng thói quen quản trị tài chính dựa trên một số nguyên tắc cốt lõi sau:
Áp dụng đồng thời các nguyên tắc trên sẽ giúp doanh nghiệp nhỏ tối ưu dòng vốn, giảm thiểu rủi ro thanh khoản và có cơ sở dữ liệu vững chắc hơn khi cần tiếp cận các giải pháp vay để mở rộng kinh doanh.
>>> Có thể bạn quan tâm:
Xây dựng kế hoạch ngân sách và theo dõi dòng tiền định kỳ là nguyên tắc cốt lõi giúp SMEs tối ưu dòng vốn.
Bên cạnh việc quan sát doanh thu và lợi nhuận trên sổ sách, doanh nghiệp nhỏ nên theo dõi định kỳ một số chỉ số tài chính sau để phát hiện sớm các vấn đề về vốn:
Khi các chỉ số trên - đặc biệt là dòng tiền hoạt động - cho thấy doanh nghiệp thường xuyên thiếu hụt vốn ngắn hạn dù vẫn có lãi trên sổ sách, đây là dấu hiệu nên chủ động tìm sản phẩm/giải pháp vay phù hợp thay vì để dòng tiền bị động chờ thu hồi công nợ.
Theo dõi định kỳ các chỉ số dòng tiền và vòng quay vốn giúp doanh nghiệp nhỏ phát hiện sớm các rủi ro tài chính.
Đây là sai lầm phổ biến nhất ở các hộ kinh doanh và doanh nghiệp nhỏ mới thành lập: dùng chung một tài khoản cho cả chi tiêu cá nhân lẫn hoạt động kinh doanh. Việc này khiến chủ doanh nghiệp khó xác định chính xác lợi nhuận thực tế, dễ gây nhầm lẫn khi quyết toán thuế, và làm giảm tính minh bạch khi cần chứng minh dòng tiền để tiếp cận vốn vay.
Một số bước cơ bản để tách bạch tài chính cá nhân và tài chính doanh nghiệp:
Để hiện thực hóa việc tách bạch và tối ưu hóa dòng tiền cho SMEs, Techcombank Business chính là giải pháp ngân hàng số toàn diện giúp doanh nghiệp nhỏ đơn giản hóa vận hành, nâng cao bảo mật và gia tăng hiệu suất tài chính mọi lúc, mọi nơi.
Nền tảng tích hợp hệ sinh thái tính năng vượt trội, đáp ứng trọn vẹn nhu cầu giao dịch hàng ngày:
Mở tài khoản và trải nghiệm ngay: Techcombank Business - Quản trị dễ dàng - Tăng trưởng như ý!
Đặc biệt, đây cũng là "bệ phóng" để SMEs dễ dàng tiếp cận các nguồn vốn ngắn hạn linh hoạt như thấu chi tài khoản, BusinessOne Credit Plus hoặc Misa Lending khi dòng tiền gặp độ trễ, hoàn toàn không cần xoay sở từ tài chính cá nhân.
Tham khảo thêm chi tiết về các gói vay tại: Giải pháp vay vốn linh hoạt cho doanh nghiệp nhỏ và vừa.
>>> Xem thêm 5 lợi ích của ngân hàng số đối với doanh nghiệp nhỏ.
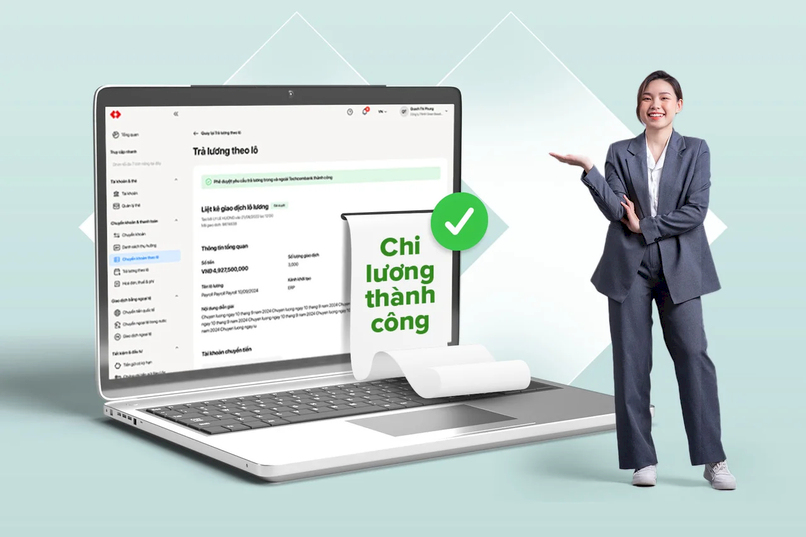
Techcombank Business giúp SMEs tối ưu vận hành và quản lý dòng tiền toàn diện.
1. Quản lý tài chính doanh nghiệp nhỏ khác gì so với doanh nghiệp lớn? Doanh nghiệp nhỏ thường có nguồn lực và đội ngũ tài chính hạn chế hơn, nên cần cách quản trị gọn nhẹ, tập trung vào dòng tiền thực tế và tính linh hoạt, thay vì các quy trình phức tạp như doanh nghiệp.
2. Vì sao cần tách bạch tài khoản cá nhân và tài khoản doanh nghiệp? Việc tách bạch giúp chủ doanh nghiệp xác định chính xác hiệu quả kinh doanh, thuận tiện khi quyết toán thuế, và tăng tính minh bạch khi cần chứng minh dòng tiền với ngân hàng hoặc đối tác.
3. Doanh nghiệp nhỏ nên bắt đầu quản trị tài chính từ đâu? Nên bắt đầu từ việc lập kế hoạch ngân sách định kỳ và theo dõi dòng tiền tách biệt với lợi nhuận, trước khi mở rộng sang các công cụ quản trị phức tạp hơn.
4. Tài khoản Techcombank Business phù hợp với những đối tượng nào? Techcombank Business phù hợp với doanh nghiệp nhỏ và vừa cần một tài khoản riêng biệt để quản lý dòng tiền kinh doanh, đồng thời có nhu cầu sử dụng thêm các sản phẩm/giải pháp vay như thấu chi khi cần vốn ngắn hạn.
5. Có bắt buộc phải thuê kế toán riêng khi mới bắt đầu kinh doanh không? Không bắt buộc ở giai đoạn đầu, tuy nhiên doanh nghiệp vẫn nên ghi chép sổ sách thu chi rõ ràng ngay từ đầu để thuận tiện cho việc quản trị tài chính và các nghĩa vụ thuế sau này.
Hiểu đúng quản lý tài chính doanh nghiệp nhỏ ngay từ giai đoạn đầu - từ việc nhận diện đặc thù dòng vốn, áp dụng các nguyên tắc quản trị cốt lõi, đến tách bạch rõ ràng tài chính cá nhân và doanh nghiệp chính là nền tảng để chủ doanh nghiệp vận hành bền vững và sẵn sàng mở rộng quy mô khi có cơ hội.


