Tìm hiểu cách tính BHXH 1 lần, điều kiện hưởng, công thức, ví dụ minh họa và các quyền lợi cần cân nhắc trước khi quyết định rút BHXH 1 lần.
Bảo hiểm xã hội (BHXH) 1 lần là khoản trợ cấp người lao động có thể được hưởng khi đáp ứng các điều kiện theo quy định. Từ ngày 1/7/2025, điều kiện hưởng được phân biệt theo thời điểm tham gia BHXH và từng trường hợp cụ thể. Bài viết dưới đây cập nhật điều kiện hưởng, cách tính BHXH 1 lần năm 2026, hệ số điều chỉnh tiền lương và những quyền lợi cần cân nhắc trước khi lựa chọn.
|
Tóm tắt nhanh:
|
|
Bạn đọc lưu ý: Nội dung đề cập trong bài viết được tổng hợp dựa trên thông tin chung của thị trường, không đại diện cho duy nhất các sản phẩm và dịch vụ của Techcombank. |
Theo Điều 70 Luật Bảo hiểm xã hội 2024 và Nghị định 158/2025/NĐ-CP, người tham gia BHXH bắt buộc được hưởng BHXH 1 lần khi đáp ứng một trong các trường hợp luật định. Đối với BHXH tự nguyện, điều kiện hưởng được quy định tại Điều 102 Luật Bảo hiểm xã hội.
>>> Tham khảo thêm tra cứu thời hạn bảo hiểm y tế online để kiểm tra hiệu lực thẻ BHYT nhanh chóng qua các kênh online.
Các trường hợp được hưởng BHXH 1 lần được tổng hợp như sau:
|
Trường hợp |
Điều kiện kèm theo |
|
Người có thời gian đóng BHXH trước ngày 1/7/2025 |
Sau 12 tháng không thuộc đối tượng tham gia BHXH bắt buộc, không tham gia BHXH tự nguyện và có tổng thời gian đóng BHXH chưa đủ 20 năm. Tại thời điểm nộp hồ sơ, người lao động phải không thuộc đối tượng tham gia BHXH bắt buộc và không tham gia BHXH tự nguyện |
|
Người bắt đầu tham gia BHXH từ ngày 1/7/2025 |
Không được hưởng BHXH 1 lần chỉ vì nghỉ việc hoặc ngừng đóng 12 tháng; chỉ được hưởng khi thuộc một trong các trường hợp được quy định tại Điều 70 |
|
Người đủ tuổi nghỉ hưu nhưng chưa đủ thời gian đóng BHXH |
Người lao động đã chấm dứt tham gia BHXH, đủ tuổi hưởng lương hưu nhưng có thời gian đóng chưa đủ 15 năm |
|
Người ra nước ngoài định cư |
Người lao động ra nước ngoài để định cư và có giấy tờ chứng minh theo quy định |
|
Người mắc bệnh nghiêm trọng |
Người lao động đang mắc một trong các bệnh ung thư, bại liệt, xơ gan mất bù, lao nặng hoặc AIDS |
|
Người suy giảm khả năng lao động hoặc khuyết tật đặc biệt nặng |
Người có mức suy giảm khả năng lao động từ 81% trở lên hoặc là người khuyết tật đặc biệt nặng |
Lưu ý: Người có thời gian đóng BHXH trước 01/07/2025 vẫn có thể hưởng BHXH 1 lần theo trường hợp quy định tại Điều 70 nếu đáp ứng đầy đủ điều kiện, trong đó có 12 tháng không đóng BHXH liên tục và tại thời điểm nộp hồ sơ không tham gia BHXH bắt buộc hoặc BHXH tự nguyện.
 Điều kiện rút BHXH 1 lần phụ thuộc vào thời điểm tham gia và từng trường hợp cụ thể theo quy định mới.
>>> Để chủ động phân bổ khoản tiền nhận được, người lao động có thể tham khảo cách lập quỹ dự phòng tài chính và hướng dẫn gửi tiết kiệm online trên ứng dụng ngân hàng.
Mức hưởng BHXH 1 lần được xác định dựa trên thời gian đóng BHXH và mức bình quân tiền lương tháng đóng BHXH sau điều chỉnh. Với người tham gia BHXH bắt buộc, mức hưởng được tính theo số năm đóng trước và từ năm 2014 trở đi.
Công thức:
|
Mức hưởng BHXH 1 lần = (1.5 × Mức bình quân tiền lương × Số năm đóng BHXH trước năm 2014) + (2 × Mức bình quân tiền lương × Số năm đóng BHXH từ năm 2014 trở đi) |
Trong đó:
Trong đó: Mức BQTL là Mức bình quân tiền lương tháng đóng BHXH chung cho cả quá trình, công thức tính như sau:
 Mức hưởng BHXH 1 lần được xác định dựa trên thời gian đóng và mức bình quân tiền lương sau điều chỉnh.
Tiền lương tháng đóng BHXH của các năm trước được điều chỉnh theo hệ số do BHXH Việt Nam công bố. Năm 2026, hệ số này được quy định tại Công văn 340/BHXH-CSXH ngày 03/02/2026.
>>> Tham khảo thêm tra cứu thẻ bảo hiểm y tế của con để kiểm tra mã thẻ, thời hạn sử dụng và nơi khám chữa bệnh ban đầu của trẻ.
|
Năm đóng BHXH |
Hệ số điều chỉnh năm 2026 |
|
2013 |
1.42 |
|
2014 - 2015 |
1.36 |
|
2016 |
1.32 |
|
2017 |
1.28 |
|
2018 |
1.23 |
|
2019 |
1.20 |
|
2020 |
1.16 |
|
2021 |
1.14 |
|
2022 |
1.11 |
|
2023 |
1.07 |
|
2024 |
1.03 |
|
2025 - 2026 |
1.00 |
Lưu ý: Hệ số điều chỉnh tiền lương, thu nhập tháng đã đóng BHXH được BHXH Việt Nam công bố theo từng năm. Khi tính thực tế, cần sử dụng hệ số tương ứng với từng năm đóng.
Ví dụ cách tính:
Giả sử người lao động có 2 năm đóng BHXH, gồm năm 2024 và 2025, mức lương đóng BHXH là 6 triệu VND/tháng trong cả 2 năm.
Ví dụ chỉ mang tính minh họa. Mức hưởng thực tế phụ thuộc vào thời gian đóng, tiền lương làm căn cứ đóng BHXH và hệ số điều chỉnh tương ứng.
|
Muốn tự ước tính BHXH 1 lần, người lao động cần chuẩn bị 3 thông tin: Tổng thời gian đóng BHXH, mức tiền lương đóng theo từng giai đoạn và thời điểm đóng. Có thể kiểm tra quá trình tham gia trên VssID, sau đó đối chiếu với hệ số điều chỉnh năm 2026 và công thức tương ứng. |
>>> Để đối chiếu thời gian đóng và mức lương đóng trước khi áp dụng công thức, người lao động có thể tham khảo cách tra cứu BHXH và cách đăng nhập VssID để xem đầy đủ quá trình tham gia.
Người lao động nên cân nhắc giữa nhu cầu tài chính hiện tại và quyền lợi an sinh lâu dài trước khi quyết định rút BHXH 1 lần. Mỗi phương án có những lợi ích và hạn chế riêng, cụ thể:
|
Tiêu chí |
Rút BHXH 1 lần |
Bảo lưu BHXH |
|
Lợi ích trước mắt |
Nhận một khoản tiền để trang trải chi phí sinh hoạt hoặc giải quyết nhu cầu tài chính cấp thiết |
Không nhận tiền ngay nhưng giữ nguyên thời gian đã đóng BHXH |
|
Thời gian đóng BHXH |
Thời gian đã được giải quyết hưởng BHXH 1 lần không còn được tính để hưởng các chế độ BHXH về sau |
Thời gian đóng được cộng dồn khi người lao động đi làm trở lại hoặc tiếp tục tham gia BHXH tự nguyện |
|
Quyền lợi hưu trí |
Giảm hoặc mất cơ hội hưởng lương hưu từ thời gian đã rút nếu không tiếp tục tích lũy đủ điều kiện |
Duy trì thời gian đóng để hướng tới hưởng lương hưu hằng tháng khi đáp ứng điều kiện |
|
Quyền lợi BHYT khi nghỉ hưu |
Người đang hưởng lương hưu thuộc nhóm được ngân sách/quỹ BHXH đóng BHYT theo quy định. Nếu nhận BHXH 1 lần và sau đó không đủ điều kiện hưởng lương hưu thì không có quyền lợi BHYT theo diện người hưởng lương hưu |
Có cơ hội được quỹ BHXH đóng BHYT khi nghỉ hưu nếu đáp ứng điều kiện hưởng lương hưu |
Người lao động có thể cân nhắc rút BHXH 1 lần trong những trường hợp được pháp luật cho phép, như ra nước ngoài định cư hoặc mắc bệnh hiểm nghèo cần nguồn tài chính để điều trị.
Nếu chưa có nhu cầu nhận khoản tiền ngay, người lao động có thể cân nhắc bảo lưu thời gian đóng để tiếp tục tích lũy khi tham gia BHXH trở lại. Thời gian đã được tính hưởng BHXH 1 lần sẽ không được tính lại vào thời gian làm cơ sở hưởng các chế độ BHXH sau này
Trường hợp chọn bảo lưu thời gian đóng để hướng tới lương hưu, người lao động có thể xem thêm thông tin về tăng lương hưu theo chính sách mới nhất để hình dung quyền lợi hưu trí về sau
>>> Tham khảo thêm quy trình giám định bảo hiểm y tế để hiểu quy trình kiểm tra chi phí khám chữa bệnh do BHYT chi trả.
Lưu ý: Hưởng trợ cấp thất nghiệp và rút BHXH 1 lần là hai chế độ khác nhau, có điều kiện và nguồn chi trả riêng. Người lao động đủ điều kiện vẫn có thể nhận bảo hiểm thất nghiệp mà không cần rút BHXH 1 lần, qua đó có thêm nguồn hỗ trợ tài chính trong thời gian tìm việc.
|
Nếu quyết định rút BHXH 1 lần, người lao động nên lập kế hoạch phân bổ khoản tiền nhận được, ưu tiên chi phí thiết yếu, quỹ dự phòng và phần tích lũy cho tương lai. Đối với khoản tiền chưa cần sử dụng, khách hàng có thể lựa chọn tiền gửi tiết kiệm có kỳ hạn tại Techcombank và thực hiện gửi, quản lý khoản tiền ngay trên Techcombank Mobile, với kỳ hạn phù hợp với mục tiêu tài chính. Với khoản tiền cần duy trì khả năng sử dụng linh hoạt, khách hàng có thể tìm hiểu tính năng Techcombank Sinh Lời Tự Động để số dư trong tài khoản vừa có thể sinh lời theo ngày, vừa sẵn sàng cho các nhu cầu chuyển khoản, thanh toán và rút tiền. |
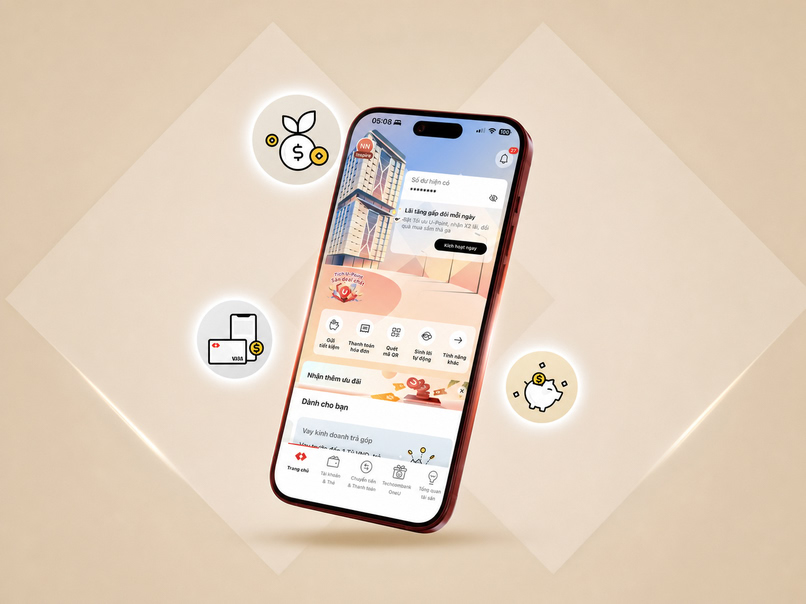 Giải pháp tiết kiệm có kỳ hạn của Techcombank giúp người lao động tích lũy khoản tiền BHXH 1 lần cho mục tiêu tài chính dài hạn.
Nắm rõ cách tính BHXH 1 lần và các điều kiện hưởng giúp người lao động chủ động ước tính số tiền được nhận, đồng thời đánh giá tác động đến quyền lợi hưu trí trong tương lai. Trường hợp lựa chọn rút BHXH 1 lần, người lao động nên có kế hoạch sử dụng khoản tiền hợp lý, ưu tiên nhu cầu thiết yếu, dự phòng tài chính và tích lũy dài hạn.
Khách hàng lưu ý: Thông tin trong bài viết chỉ mang tính tham khảo và có thể thay đổi theo từng thời điểm.