




Tag:


Quỹ trái phiếu Techcom (TCBF)

Quỹ cổ phiếu Techcom Top 30 (TCEF)

Quỹ đầu tư Cổ phiếu Ngân hàng và tài chính Techcom (TCFIN)

Quỹ đầu tư Cổ phiếu Doanh nghiệp vừa và nhỏ Techcom (TCSME)

Quỹ đầu tư Cổ phiếu Bất động sản Techcom (TCRES)

Quỹ đầu tư Cân bằng Linh hoạt Techcom (TCFF)

Song An
Bảo hiểm giúp bù đắp các chi phí mà BHYT không chi trả, giảm nỗi lo gánh nặng tài chính
Global Prime
Bảo hiểm sức khỏe cao cấp với quyền lợi bảo vệ sức khỏe tới 125 tỷ VND, tận hưởng dịch vụ y tế cao cấp trên toàn thế giới
An tâm đồng hành
Bảo vệ bạn và gia đình trước rủi ro về sức khỏe, hỗ trợ tài chính khi mất giảm thu nhập
Bảo hiểm chăm sóc sức khỏe toàn diện
Bảo hiểm sức khỏe toàn diện giúp bạn an tâm về sức khỏe mà không lo gánh nặng tài chính
Techcom Life Max Chủ Động
Lá chắn toàn diện, linh hoạt vì tương lai vững chắc
Techcom Life Max Vững Vàng
Giải pháp bảo hiểm toàn diện với kế hoạch bảo vệ dài hạn
Khỏe trọn vẹn vượt trội
Bảo vệ vượt trội giúp bạn an tâm và chủ động tạo dựng kế hoạch cho tương lai
Khỏe bình an vượt trội
Bảo vệ bạn vững vàng trước những rủi ro lớn để xây dựng nền tảng tài chính chắc chắn
Vững tương lai vượt trội
Bảo vệ bạn vững vàng trước những rủi ro lớn và linh hoạt tích lũy tài chính an toàn

Bảo hiểm sức khoẻ và bảo hiểm y tế có những điểm gì khác biệt? Lợi ích nhận được khi tham gia cả 2 sản phẩm là gì? Tìm hiểu ngay câu trả lời trong bài viết sau.
Sức khỏe là tài sản quý giá nhất và việc trang bị “lá chắn” tài chính trước các rủi ro về sức khỏe nên là ưu tiên hàng đầu của mỗi gia đình. Tại Việt Nam, có 2 loại bảo hiểm bảo vệ người tham gia trước rủi ro sức khỏe là bảo hiểm sức khoẻ và bảo hiểm y tế. Bài viết này sẽ giúp bạn hiểu rõ bản chất và lợi ích khi trang bị đồng thời 2 sản phẩm này.
|
Tóm tắt nhanh:
|
|
Bạn đọc lưu ý: Nội dung đề cập trong bài viết được tổng hợp dựa trên thông tin chung của thị trường, không đại diện cho duy nhất các sản phẩm và dịch vụ của Techcombank. |
Bảo hiểm y tế và bảo hiểm sức khỏe đều có điểm chung là bảo vệ người tham trước những rủi ro về sức khỏe:
 Bảo hiểm sức khoẻ và bảo hiểm y tế đều bảo vệ người tham gia trước rủi ro sức khỏe.
Dù đều san sẻ gánh nặng tài chính với người tham gia trước các rủi ro sức khỏe, bảo hiểm y tế và bảo hiểm sức khỏe có sự khác biệt rõ rệt về nguyên tắc hoạt động, quyền lợi bảo hiểm, phạm vi chi trả…:
|
Tiêu chí |
Bảo hiểm y tế |
Bảo hiểm sức khỏe |
|
Nguyên tắc hoạt động |
Do Nhà nước tổ chức, thực hiện không vì mục đích lợi nhuận theo quy định của Luật Bảo hiểm y tế 2008 (đã sửa đổi, bổ sung). |
Được cung cấp bởi các tổ chức được phép kinh doanh bảo hiểm sức khỏe theo Luật Kinh doanh bảo hiểm 2022. |
|
Quyền lợi bảo hiểm & Phạm vi chi trả |
|
|
|
Phí tham gia |
Quy định theo mức lương cơ sở/mức tham chiếu của Nhà nước. Có chính sách giảm trừ chi phí khi tham gia theo hộ gia đình. |
Đa dạng và linh hoạt, mức phí đóng khác nhau tùy theo quy định của công ty bảo hiểm. |
|
Lựa chọn cơ sở y tế |
Tất cả các cơ sở khám bệnh, chữa bệnh công lập và tư nhân trên lãnh thổ Việt Nam có ký kết hợp đồng khám chữa bệnh BHYT với cơ quan Bảo hiểm xã hội. |
Được lựa chọn thăm khám và điều trị tại các bệnh viện tư nhân cao cấp, cơ sở y tế ngoài công lập, khoa thường/khoa dịch vụ của bệnh viện công, bệnh viện quốc tế, cơ sở y tế tại nước ngoài… tuỳ theo quy định trong hợp đồng. |
|
Điều khoản loại trừ |
Theo quy định tại Điều 23 Luật Bảo hiểm y tế 2008 (được sửa đổi, bổ sung bởi Luật số: 51/2024/QH15) về các trường hợp không được hưởng bảo hiểm y tế. |
Quy định cụ thể theo Quy tắc & Điều khoản sản phẩm của từng công ty bảo hiểm. |
|
Gia hạn/Tái tục |
Thẻ BHYT có giá trị sử dụng theo chu kỳ đóng phí (thường là 1 năm), đóng phí định kỳ để duy trì giá trị sử dụng. |
Hợp đồng có hiệu lực 1 năm, tái tục hàng năm theo quy định của công ty bảo hiểm. |
 Có nhiều điểm khác biệt giữa bảo hiểm sức khoẻ và bảo hiểm y tế..
Nhiều người có quan điểm “đã có bảo hiểm y tế rồi thì không cần thiết phải mua thêm sức khoẻ”.
Về bảo hiểm y tế, vì là sản phẩm do Nhà nước cung cấp, nhằm phục vụ mục tiêu an sinh xã hội, không vì mục đích lợi nhuận nên có giá thành phù hợp với số đông. Tất cả cá nhân là công dân Việt Nam đều nên mua bảo hiểm y tế để được hưởng các quyền lợi an sinh cơ bản theo chính sách của Nhà nước.
Bảo hiểm y tế rất tốt, song đối với một số bệnh lý nghiêm trọng, khám chữa bệnh trái tuyến, sử dụng dịch vụ theo nhu cầu riêng… việc chỉ sử dụng bảo hiểm y tế có thể không đủ trang trải toàn bộ chi phí khám chữa bệnh.
Do đó, nếu khả năng tài chính cho phép, khách hàng nên mua thêm bảo hiểm sức khỏe để được san sẻ thêm các chi phí khám chữa bệnh mà bảo hiểm y tế chưa chi trả.
Khi sở hữu đồng thời bảo hiểm y tế và bảo hiểm sức khỏe, một cá nhân sẽ nhận được đa tầng lợi ích như:
Ví dụ minh họa: Anh C phải nhập viện phẫu thuật cấp cứu và nằm điều trị 5 ngày tại một bệnh viện tư nhân quốc tế.
Tổng chi phí y tế phát sinh là 45,000,000 VND (bao gồm chi phí phẫu thuật, tiền giường phòng dịch vụ, thuốc men và xét nghiệm). Do lựa chọn không gian lưu trú và dịch vụ theo yêu cầu tại bệnh viện ngoài công lập, mức hưởng thẻ BHYT của anh C bị giới hạn, quỹ BHYT chỉ hỗ trợ chi trả theo danh mục cơ bản là 4,000,000 VND.
Dưới đây là bảng so sánh chi phí khi anh C chỉ dùng BHYT và khi kết hợp thêm Bảo hiểm Chăm sóc sức khỏe toàn diện (Gói An Thịnh) do Techcombank phân phối:
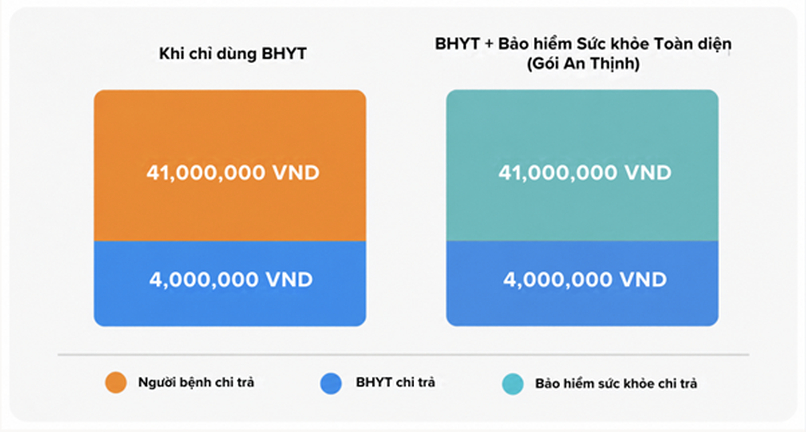 Bảng so sánh khi khách hàng C chỉ dùng BHYT và khi dùng Bảo hiểm Chăm sóc sức khỏe toàn diện.
Nhờ sở hữu đa tầng bảo vệ, anh C được sử dụng dịch vụ bảo lãnh viện phí trực tiếp. Hợp đồng bảo hiểm chăm sóc sức khỏe toàn diện đã đứng ra bù đắp toàn bộ 41,000,000 VND chênh lệch. Nhờ đó, anh C được trải nghiệm dịch vụ y tế chất lượng cao nhất với mức chi phí tự chi trả bằng 0.
Lưu ý: Ví dụ chỉ mang tính chất minh họa. Phạm vi và mức chi trả thực tế căn cứ theo Quy tắc & Điều khoản sản phẩm Bảo hiểm Chăm sóc sức khỏe toàn diện do Techcom Insurance phát hành, bao gồm các quy định về Hạn mức quyền lợi, Thời gian chờ và Điều khoản loại trừ đối với bệnh có sẵn.
Nếu đang cân nhắc tham gia bảo hiểm sức khỏe bổ sung, bạn nên tìm hiểu thêm về các tiêu chí lựa chọn sản phẩm và điểm khác biệt giữa các giải pháp bảo hiểm sức khỏe bổ sung trên thị trường.
Nhằm mang đến giải pháp chăm sóc sức khỏe toàn diện cho khách hàng, Techcombank hiện phân phối dòng sản phẩm Bảo hiểm Chăm sóc sức khỏe toàn diện do Công ty Cổ phần Bảo hiểm Phi nhân thọ Techcom (TCGIns) cung cấp, với nhiều ưu điểm vượt trội:
>>> Truy cập Techcombank Mobile để khám phá các sản phẩm bảo hiểm sức khỏe đang được Techcombank phân phối!
 Tham gia bảo hiểm sức khỏe online ngay trên Techcombank Mobile.
Bảo hiểm sức khoẻ và bảo hiểm y tế, dù đều chung một mục đích bảo vệ người tham gia trước rủi ro sức khoẻ, nhưng không nên được xem là 2 giải pháp thay thế lẫn nhau. Nếu điều kiện tài chính cho phép, bạn nên trang bị cả 2 sản phẩm này để bảo vệ bản thân và gia đình toàn diện, an toàn và chủ động.
Lưu ý: Thông tin trong bài viết chỉ mang tính tham khảo và có thể thay đổi theo từng thời điểm. Để cập nhật chính sách sản phẩm của Techcombank chính xác nhất, vui lòng truy cập các trang sản phẩm từ website Techcombank hoặc liên hệ các phương thức dưới đây:


