




Tag:


Quỹ trái phiếu Techcom (TCBF)

Quỹ cổ phiếu Techcom Top 30 (TCEF)

Quỹ đầu tư Cổ phiếu Ngân hàng và tài chính Techcom (TCFIN)

Quỹ đầu tư Cổ phiếu Doanh nghiệp vừa và nhỏ Techcom (TCSME)

Quỹ đầu tư Cổ phiếu Bất động sản Techcom (TCRES)

Quỹ đầu tư Cân bằng Linh hoạt Techcom (TCFF)

Song An
Bảo hiểm giúp bù đắp các chi phí mà BHYT không chi trả, giảm nỗi lo gánh nặng tài chính
Global Prime
Bảo hiểm sức khỏe cao cấp với quyền lợi bảo vệ sức khỏe tới 125 tỷ VND, tận hưởng dịch vụ y tế cao cấp trên toàn thế giới
An tâm đồng hành
Bảo vệ bạn và gia đình trước rủi ro về sức khỏe, hỗ trợ tài chính khi mất giảm thu nhập
Bảo hiểm chăm sóc sức khỏe toàn diện
Bảo hiểm sức khỏe toàn diện giúp bạn an tâm về sức khỏe mà không lo gánh nặng tài chính
Techcom Life Max Chủ Động
Lá chắn toàn diện, linh hoạt vì tương lai vững chắc
Techcom Life Max Vững Vàng
Giải pháp bảo hiểm toàn diện với kế hoạch bảo vệ dài hạn
Khỏe trọn vẹn vượt trội
Bảo vệ vượt trội giúp bạn an tâm và chủ động tạo dựng kế hoạch cho tương lai
Khỏe bình an vượt trội
Bảo vệ bạn vững vàng trước những rủi ro lớn để xây dựng nền tảng tài chính chắc chắn
Vững tương lai vượt trội
Bảo vệ bạn vững vàng trước những rủi ro lớn và linh hoạt tích lũy tài chính an toàn

Mua nhà trả góp không cần trả trước có khả thi không? Tìm hiểu hạn mức vay mua nhà phổ biến, số vốn cần chuẩn bị và kinh nghiệm mua nhà khi vốn ban đầu hạn chế.
Sở hữu một ngôi nhà của riêng mình là mục tiêu lớn của nhiều gia đình, nhưng rào cản tài chính ban đầu - đặc biệt là khoản tiền trả trước - thường khiến không ít người đắn đo. Nhiều người kỳ vọng vào giải pháp "mua nhà trả góp không cần trả trước" để sớm hiện thực hóa ước mơ an cư. Tuy nhiên, liệu phương án này có thực sự khả thi? Hãy cùng tìm hiểu chi tiết qua bài viết dưới đây.
|
Bạn đọc lưu ý: Nội dung đề cập trong bài viết được tổng hợp dựa trên thông tin chung của thị trường, không đại diện cho duy nhất các sản phẩm và dịch vụ của Techcombank. |
Mua nhà trả góp không cần trả trước có thể hiểu là người mua không phải sử dụng vốn tự có để thanh toán một phần giá trị căn nhà tại thời điểm mua, mà sử dụng nguồn vốn vay để chi trả.
Trên thực tế, mức độ khả thi của hình thức này còn phụ thuộc vào giá trị tài sản đảm bảo, khả năng tài chính của người vay và chính sách của từng ngân hàng.
Khi vay mua nhà và sử dụng tài sản đảm bảo là tài sản hình thành từ chính khoản vay, ngân hàng sẽ thẩm định giá trị tài sản và xem xét cấp khoản vay theo một tỷ lệ nhất định. Nếu khoản vay được phê duyệt thấp hơn số tiền cần thanh toán, người mua cần sử dụng vốn tự có để bù phần chênh lệch.
Trong một số trường hợp, để được mua nhà trả góp không cần trả trước, người vay có thể bổ sung thêm tài sản bảo đảm để được xem xét hạn mức khoản vay. Tuy nhiên, hạn mức phê duyệt thực tế vẫn phụ thuộc vào chính sách của từng ngân hàng tại từng thời kỳ.
Như vậy, mua nhà trả góp không cần trả trước là phương án không khả thi trong phần lớn trường hợp.
>>> Xem thêm Điều kiện và thủ tục vay ngân hàng mua nhà 2026.
>>> Tìm hiểu Hình thức vay mua chung cư tại ngân hàng năm 2026.
Mua nhà trả góp không cần trả trước là phương án không khả thi trong phần lớn trường hợp.
Hiện nay hầu hết các ngân hàng hỗ trợ cho vay từ 70% - 80% giá trị căn nhà (tùy thuộc vào chính sách của ngân hàng tại từng thời kỳ và hồ sơ năng lực của khách hàng). Theo đó, người mua sẽ cần chuẩn bị trước số tiền tối thiểu tương đương 20 - 30% giá trị căn nhà.
Ví dụ: Với căn nhà trị giá 3 tỷ VND, nếu được vay 80% tương đương 2.4 tỷ VND, người mua cần chuẩn bị khoảng 600 triệu VND. Nếu tỷ lệ vay là 70%, số vốn cần chuẩn bị tương ứng khoảng 900 triệu VND.
|
Vay tới 100% giá nhà - Sẵn sàng an gia với ưu đãi từ Techcombank Techcombank mang đến giải pháp vay mua nhà toàn diện, hỗ trợ khách hàng từng bước hiện thực hóa mục tiêu an cư thông qua chính sách lãi suất cạnh tranh, thời hạn vay linh hoạt cùng thủ tục hồ sơ đơn giản, nhanh gọn:
Ưu điểm khi vay mua nhà tại Techcombank:
Lưu ý: Lãi suất, hạn mức, ưu đãi có thể thay đổi tùy theo chính sách của Techcombank tại từng thời kỳ. |
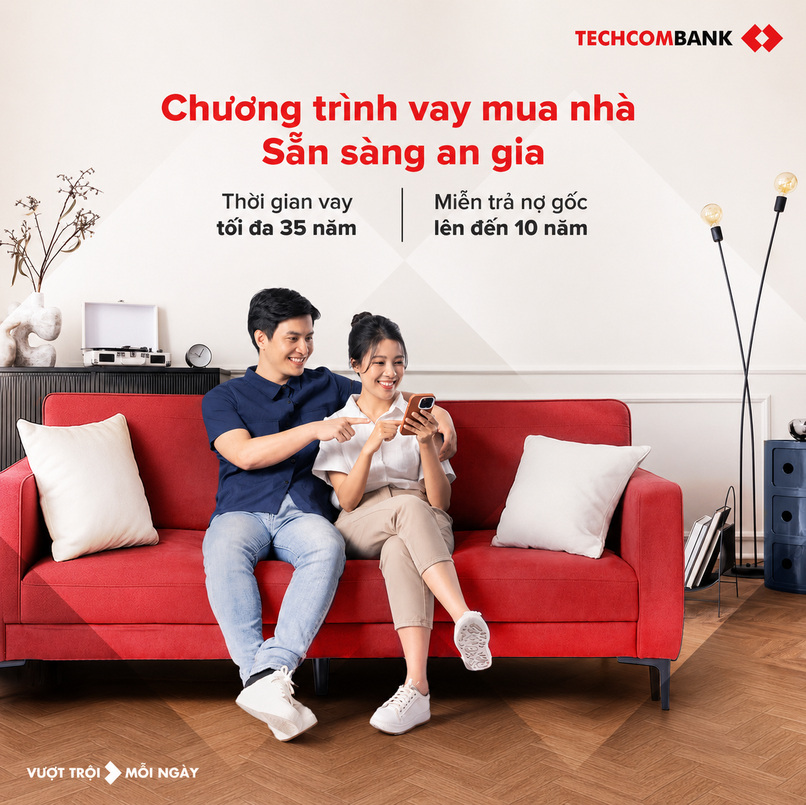
Vay mua nhà trả góp, sẵn sàng an gia với giải pháp vay từ Techcombank.
Tuy nhiên, tỷ lệ cho vay tối đa không đồng nghĩa với tỷ lệ cho vay thực tế mà tất cả khách hàng đều được phê duyệt vì năng lực trả nợ, giá trị tài sản đảm bảo, lịch sử tín dụng của mỗi cá nhân là khác nhau.
Khi vốn ban đầu còn hạn chế, người mua cần lên kế hoạch tài chính kỹ lưỡng để đảm bảo khả năng chi trả trong suốt thời gian vay. Dưới đây là một số kinh nghiệm vay mua nhà trả góp:
>>> Tìm hiểu chi tiết trong bài 9+ kinh nghiệm vay tiền mua nhà an toàn, tránh áp lực tài chính.
Áp dụng kinh nghiệm mua chung cư trả góp để tránh áp lực tài chính.
Mua nhà trả góp không cần trả trước chỉ khả thi trong một số trường hợp nhất định và phụ thuộc vào chính sách của ngân hàng, tài sản bảo đảm cũng như khả năng trả nợ của người vay. Do đó, người mua nên chủ động chuẩn bị vốn, tính toán khoản vay phù hợp và dự trù các chi phí liên quan trước khi quyết định mua nhà.
Khách hàng lưu ý: Thông tin trong bài viết chỉ mang tính tham khảo và có thể thay đổi theo từng thời điểm. Để cập nhật chính sách mới nhất của Techcombank, quý khách vui lòng truy cập website Techcombank hoặc liên hệ các phương thức dưới đây:


