

| Tìm hiểu Quỹ Đầu tư Trái phiếu Techcom (TCBF) |  |


Quỹ trái phiếu Techcom (TCBF)

Quỹ cổ phiếu Techcom Top 30 (TCEF)

Quỹ đầu tư Cổ phiếu Ngân hàng và tài chính Techcom (TCFIN)

Quỹ đầu tư Cổ phiếu Doanh nghiệp vừa và nhỏ Techcom (TCSME)

Quỹ đầu tư Cổ phiếu Bất động sản Techcom (TCRES)

Quỹ đầu tư Cân bằng Linh hoạt Techcom (TCFF)

Song An
Bảo hiểm giúp bù đắp các chi phí mà BHYT không chi trả, giảm nỗi lo gánh nặng tài chính
Global Prime
Bảo hiểm sức khỏe cao cấp với quyền lợi bảo vệ sức khỏe tới 125 tỷ VND, tận hưởng dịch vụ y tế cao cấp trên toàn thế giới
An tâm đồng hành
Bảo vệ bạn và gia đình trước rủi ro về sức khỏe, hỗ trợ tài chính khi mất giảm thu nhập
Bảo hiểm chăm sóc sức khỏe toàn diện
Bảo hiểm sức khỏe toàn diện giúp bạn an tâm về sức khỏe mà không lo gánh nặng tài chính
Techcom Life Max Chủ Động
Lá chắn toàn diện, linh hoạt vì tương lai vững chắc
Techcom Life Max Vững Vàng
Giải pháp bảo hiểm toàn diện với kế hoạch bảo vệ dài hạn
Khỏe trọn vẹn vượt trội
Bảo vệ vượt trội giúp bạn an tâm và chủ động tạo dựng kế hoạch cho tương lai
Khỏe bình an vượt trội
Bảo vệ bạn vững vàng trước những rủi ro lớn để xây dựng nền tảng tài chính chắc chắn
Vững tương lai vượt trội
Bảo vệ bạn vững vàng trước những rủi ro lớn và linh hoạt tích lũy tài chính an toàn
Cẩm nang đầu tư tài chính cá nhân dành cho người trẻ: cách lập ngân sách, trích lập quỹ đầu tư và lựa chọn công cụ quản lý tài chính phù hợp cùng Techcombank.
Đầu tư tài chính cá nhân không còn là câu chuyện riêng của những người có nhiều vốn hay am hiểu thị trường, mà đang trở thành kỹ năng cần thiết với bất kỳ ai muốn chủ động về tài chính trong dài hạn. Với người trẻ, việc bắt đầu sớm giúp tận dụng tối đa lợi thế của thời gian và lãi kép, đồng thời hình thành thói quen quản lý dòng tiền khoa học ngay từ những năm đầu đi làm. Bài viết dưới đây sẽ giúp bạn hiểu rõ khái niệm, xây dựng lộ trình lập ngân sách và điểm qua các công cụ hỗ trợ quản lý tài chính hiệu quả.
|
Bạn đọc lưu ý: Nội dung đề cập trong bài viết được tổng hợp dựa trên thông tin chung của thị trường, không đại diện cho duy nhất các sản phẩm và dịch vụ của Techcombank. |
Đầu tư tài chính cá nhân là quá trình một cá nhân phân bổ nguồn tiền nhàn rỗi vào các kênh sinh lời như tiết kiệm có kỳ hạn, chứng chỉ tiền gửi, trái phiếu, cổ phiếu hoặc chứng chỉ quỹ, nhằm gia tăng giá trị tài sản theo thời gian thay vì để tiền nhàn rỗi không sinh lời.
Đối với người trẻ, việc bắt đầu sớm mang lại một số lợi thế:
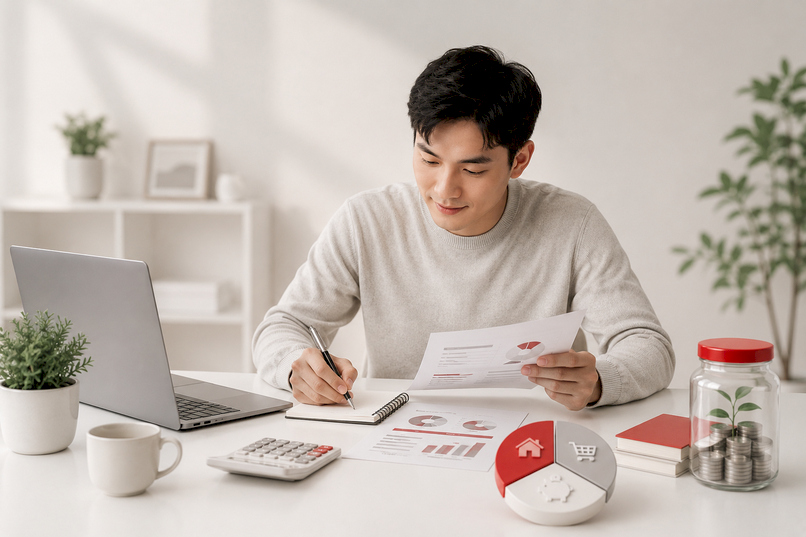
Người trẻ lên kế hoạch đầu tư tài chính cá nhân.
Thị trường tài chính cung cấp nhiều công cụ tích lũy và gia tăng tài sản với đặc tính rủi ro, thanh khoản và kỳ vọng lợi nhuận khác nhau. Việc hiểu rõ từng kênh giúp bạn dễ dàng thiết lập danh mục phù hợp với mục tiêu cá nhân.
Bảng tổng quan các kênh đầu tư tài chính cá nhân
|
Kênh đầu tư |
Mức độ rủi ro |
Mức độ thanh khoản |
Lợi nhuận kỳ vọng |
Phù hợp với mục tiêu |
|
Gửi tiết kiệm |
Rất thấp |
Cao |
Cố định, ổn định |
Bảo toàn vốn, xây dựng quỹ dự phòng |
|
Chứng chỉ quỹ mở |
Thấp đến Trung bình |
Cao |
Trung bình đến cao |
Tích lũy dài hạn, ủy thác chuyên gia |
|
Trái phiếu |
Thấp đến Trung bình |
Trung bình |
Định kỳ, dự báo được |
Tạo dòng tiền thụ động ổn định |
|
Cổ phiếu |
Cao |
Cao |
Có thể tăng trưởng bứt phá |
Gia tăng tài sản dài hạn, chấp nhận biến động |
|
Vàng & Bất động sản |
Trung bình đến Cao |
Thấp đến Trung bình |
Phòng ngừa lạm phát |
Tích lũy giá trị tài sản thực dài hạn |
>>> Xem thêm Tổng hợp thông tin từ A – Z về gửi tiết kiệm hàng tháng.
>>> Tham khảo Lãi suất gửi tiết kiệm của 30+ ngân hàng mới nhất.
>>> Xem thêm Phân biệt chứng chỉ quỹ và chứng khoán cho nhà đầu tư mới.
|
Kênh đầu tư qua chứng chỉ quỹ cho người mới bắt đầu Với người trẻ muốn đầu tư tài chính cá nhân nhưng chưa có nhiều kinh nghiệm phân tích thị trường, chứng chỉ quỹ là một kênh đáng cân nhắc nhờ được quản lý bởi đội ngũ chuyên gia và có mức vốn khởi điểm thấp. Trong số các chứng chỉ quỹ hiện nay, các quỹ do Techcom Securities phân phối và Techcom Capital quản lý là lựa chọn đáng cân nhắc. Các sản phẩm bao gồm quỹ trái phiếu, quỹ cổ phiếu và quỹ cân bằng, được xây dựng dựa trên chiến lược phân bổ tài sản bài bản, phù hợp với nhiều mục tiêu và mức độ chịu rủi ro khác nhau. Bên cạnh đó, Techcom Securities còn phân phối chứng chỉ quỹ từ các công ty quản lý quỹ đối tác như VinaCapital, SSI, DC..., giúp nhà đầu tư dễ dàng đa dạng hóa danh mục với số vốn khởi điểm chỉ từ 10,000 VND. Bạn có thể bắt đầu đầu tư ngay hôm nay thông qua website TCBS hoặc mục Đầu tư trên Techcombank Mobile, để tận dụng cơ hội tích lũy và sinh lời hiệu quả. |
Chứng chỉ quỹ là kênh đầu tư lý tưởng cho người trẻ chưa nhiều kinh nghiệm.
>>> Xem thêm Điều kiện và thủ tục vay ngân hàng mua nhà 2026.
Vàng thường đóng vai trò là nơi trú ẩn an toàn khi tình hình kinh tế biến động.
Để việc đầu tư tài chính cá nhân đi vào nề nếp, người trẻ có thể tham khảo lộ trình 3 bước sau:
Lộ trình 3 bước lập ngân sách và trích lập quỹ đầu tư cá nhân.
Bên cạnh việc lập kế hoạch, người trẻ có thể tận dụng nhiều công cụ khác nhau để theo dõi và tối ưu dòng tiền, thay vì quản lý thủ công bằng sổ sách.
Quản lý tài chính và đầu tư hiệu quả với các tính năng ưu việt trên Techcombank Mobile
Với 4,8/5 điểm đánh giá trên App Store, Techcombank Mobile là 1 trong 5 ngân hàng số nhận được lượt bình chọn tích cực từ khách hàng tính đến thời điểm hiện tại. Với Techcombank Mobile, bạn có thể quản lý, đầu tư tài chính cá nhân hiệu quả với các tính năng ưu việt như:
1. Người trẻ nên bắt đầu đầu tư tài chính cá nhân từ khi nào? Nên bắt đầu càng sớm càng tốt, ngay khi có thu nhập ổn định, để tận dụng lợi thế của thời gian và lãi kép.
2. Cần bao nhiêu vốn để bắt đầu đầu tư tài chính cá nhân? Tùy kênh đầu tư, mức vốn khởi điểm có thể rất thấp. Ví dụ, một số chứng chỉ quỹ mở cho phép đầu tư chỉ từ 10,000 VND.
3. Đầu tư qua chứng chỉ quỹ có rủi ro không? Như mọi hình thức đầu tư, chứng chỉ quỹ vẫn tiềm ẩn rủi ro biến động theo thị trường. Nhà đầu tư nên tìm hiểu kỹ bản cáo bạch, điều lệ quỹ và cân nhắc mức độ chấp nhận rủi ro của bản thân trước khi tham gia.
4. Làm sao để quản lý ngân sách hiệu quả khi mới đi làm? Bạn nên bắt đầu bằng việc theo dõi chi tiết thu nhập và các khoản chi tiêu cố định hàng tháng. Việc áp dụng các quy tắc quản lý tài chính phổ biến như 50/30/20 (50% cho nhu cầu thiết yếu, 30% cho mong muốn cá nhân, 20% cho tiết kiệm và đầu tư) sẽ giúp bạn duy trì tính kỷ luật và đảm bảo trích lập quỹ đầu tư đều đặn mỗi tháng.
5. Nguyên tắc quan trọng nhất để tránh rủi ro khi đầu tư là gì?
Hai nguyên tắc cốt lõi bạn cần tuân thủ là không bỏ tất cả trứng vào một giỏ (đa dạng hóa danh mục đầu tư) và luôn duy trì quỹ dự phòng khẩn cấp tương đương 3 đến 6 tháng chi phí sinh hoạt. Quỹ dự phòng giúp bạn chủ động về tài chính mà không phải bán tháo các tài sản đầu tư ở mức giá bất lợi khi gặp sự cố bất ngờ.
Đầu tư tài chính cá nhân hiệu quả không đòi hỏi số vốn lớn ngay từ đầu, mà bắt đầu từ việc hiểu đúng bản chất, xây dựng thói quen lập ngân sách kỷ luật và lựa chọn công cụ quản lý phù hợp. Người trẻ bắt đầu càng sớm, càng có nhiều thời gian để tài sản tăng trưởng bền vững theo năm tháng.
Lưu ý: Thông tin trong bài viết chỉ mang tính tham khảo và có thể thay đổi theo từng thời điểm. Để cập nhật chính sách mới nhất của Techcombank, quý khách vui lòng truy cập website Techcombank hoặc liên hệ các phương thức dưới đây: