Séc là gì? Cách sử dụng và những lưu ý khi thanh toán bằng séc
Séc là gì? Tìm hiểu các loại séc phổ biến, quy trình thanh toán, thời hạn xuất trình, rủi ro thường gặp và cách lựa chọn séc hoặc chuyển khoản cho doanh nghiệp.
Séc là công cụ thanh toán không dùng tiền mặt, cho phép người ký phát yêu cầu ngân hàng chi trả một số tiền nhất định cho người thụ hưởng. Vậy séc là gì, có những loại nào và được sử dụng ra sao? Bài viết dưới đây sẽ giúp bạn hiểu rõ quy trình thanh toán, những rủi ro cần lưu ý và trường hợp doanh nghiệp nên sử dụng séc thay vì chuyển khoản.
Tóm tắt nhanh:
Séc là công cụ thanh toán không dùng tiền mặt, trong đó người ký phát yêu cầu ngân hàng hoặc tổ chức cung ứng dịch vụ thanh toán được phép chi trả một số tiền nhất định cho người thụ hưởng
Séc chuyển khoản, séc lĩnh tiền mặt và séc bảo chi có cách thức sử dụng và mức độ bảo đảm thanh toán khác nhau, phù hợp với từng nhu cầu giao dịch
Người thụ hưởng cần xuất trình séc đúng thời hạn, trong đó thời hạn xuất trình thông thường là 30 ngày kể từ ngày ký phát theo quy định hiện hành
Khi thanh toán bằng séc, người sử dụng cần kiểm tra thông tin, số dư tài khoản, tính hợp lệ và thời hạn xuất trình để hạn chế nguy cơ bị từ chối thanh toán hoặc phát sinh tranh chấp
Doanh nghiệp có thể lựa chọn séc hoặc chuyển khoản tùy theo thỏa thuận với đối tác và nhu cầu quản lý dòng tiền, trong đó Techcombank Business hỗ trợ chuyển tiền, phân quyền phê duyệt và theo dõi giao dịch trên nền tảng số
Bạn đọc lưu ý: Nội dung đề cập trong bài viết được tổng hợp dựa trên thông tin chung của thị trường, không đại diện cho duy nhất các sản phẩm và dịch vụ của Techcombank.
1. Séc được sử dụng trong những giao dịch nào?
Theo khoản 4 Điều 4 Luật Các công cụ chuyển nhượng 2005, séc (cheque) là giấy tờ có giá do người ký phát lập, ra lệnh cho người bị ký phát là ngân hàng hoặc tổ chức cung ứng dịch vụ thanh toán được phép của Ngân hàng Nhà nước Việt Nam trích một số tiền nhất định từ tài khoản của mình để thanh toán cho người thụ hưởng.
Một giao dịch thanh toán bằng séc thường có ba bên liên quan:
Người ký phát: Cá nhân hoặc tổ chức lập và ký phát hành séc, yêu cầu thanh toán số tiền ghi trên séc
Người thụ hưởng: Cá nhân hoặc tổ chức có quyền nhận số tiền ghi trên séc theo quy định pháp luật
Người bị ký phát: Ngân hàng hoặc tổ chức cung ứng dịch vụ thanh toán được phép, thực hiện thanh toán séc khi đáp ứng các điều kiện theo quy định
Séc có thể được sử dụng để thanh toán tiền hàng hóa, dịch vụ, thực hiện nghĩa vụ thanh toán theo hợp đồng, các giao dịch cho vay hoặc tặng cho theo quy định pháp luật. Tùy loại séc, người thụ hưởng có thể nhận tiền mặt hoặc được chuyển tiền vào tài khoản.
Ví dụ: Công ty A cần thanh toán trước 1,2 tỷ đồng cho Công ty B theo hợp đồng mua bán. Công ty A lập séc ghi tên Công ty B là người thụ hưởng và đề nghị Ngân hàng X bảo chi. Sau khi ngân hàng xác nhận bảo chi theo quy định, Công ty A giao séc cho Công ty B để xuất trình thanh toán hoặc gửi thu hộ thông qua ngân hàng.
Séc cho phép doanh nghiệp yêu cầu ngân hàng thanh toán tiền hàng hóa, dịch vụ cho người thụ hưởng.
2. Các loại séc và phương thức sử dụng phổ biến
Tùy theo cách thức nhận tiền và yêu cầu bảo đảm thanh toán, cá nhân, doanh nghiệp có thể sử dụng ba hình thức séc phổ biến sau:
Séc chuyển khoản: Là séc có ghi cụm từ Trả vào tài khoản, yêu cầu ngân hàng chuyển số tiền ghi trên séc vào tài khoản thanh toán của người thụ hưởng, không chi trả bằng tiền mặt. Hình thức này phù hợp với doanh nghiệp thanh toán tiền hàng hóa, dịch vụ qua tài khoản ngân hàng
Séc lĩnh tiền mặt: Là séc không ghi cụm từ Trả vào tài khoản, có thể được ngân hàng thanh toán bằng tiền mặt theo đề nghị của người thụ hưởng nếu đáp ứng điều kiện pháp luật. Hình thức này phù hợp khi bên nhận tiền có nhu cầu lĩnh tiền mặt
Séc bảo chi: Là séc được ngân hàng xác nhận bảo đảm khả năng thanh toán theo quy định, trên cơ sở số tiền ký quỹ, số dư được tạm khóa hoặc hạn mức thấu chi được chấp thuận. Hình thức này phù hợp với giao dịch mà bên thụ hưởng cần tăng mức độ bảo đảm về khả năng nhận tiền
Séc chuyển khoản, séc lĩnh tiền mặt và séc bảo chi đáp ứng những nhu cầu thanh toán khác nhau.
3. Quy trình thanh toán bằng séc và những rủi ro cần lưu ý
Quy trình thanh toán bằng séc được thực hiện qua 4 bước, từ lập séc, xuất trình đến kiểm tra và chi trả cho người thụ hưởng:
Bước 1. Lập và kiểm tra séc: Người ký phát điền đầy đủ thông tin trên séc, gồm ngày ký phát, số tiền bằng số và bằng chữ, tên người thụ hưởng và chữ ký theo mẫu đã đăng ký với ngân hàng. Đồng thời, kiểm tra số dư tài khoản để bảo đảm khả năng thanh toán
Bước 2. Xuất trình séc: Người thụ hưởng xuất trình séc tại ngân hàng thanh toán hoặc thông qua ngân hàng thu hộ. Theo Điều 19 Thông tư 22/2015/TT-NHNN, thời hạn xuất trình là 30 ngày kể từ ngày ký phát, không tính thời gian xảy ra sự kiện bất khả kháng hoặc trở ngại khách quan. Séc xuất trình quá 30 ngày nhưng chưa quá 6 tháng vẫn có thể được thanh toán nếu ngân hàng không nhận được thông báo đình chỉ thanh toán và người ký phát có đủ tiền trên tài khoản
Bước 3. Kiểm tra và xử lý séc: Ngân hàng kiểm tra tính hợp pháp, hợp lệ của séc và khả năng thanh toán. Nếu số tiền được phép sử dụng không đủ, người thụ hưởng có thể yêu cầu xác nhận từ chối thanh toán toàn bộ hoặc thanh toán một phần và xác nhận số tiền còn lại chưa được thanh toán theo quy định
Bước 4. Thanh toán hoặc thu hộ: Nếu séc đáp ứng các điều kiện thanh toán, ngân hàng thực hiện chi trả bằng tiền mặt hoặc chuyển tiền vào tài khoản người thụ hưởng theo hình thức ghi trên séc. Trường hợp thu hộ, ngân hàng thu hộ tiếp nhận và xử lý séc để người thụ hưởng nhận tiền
Để hạn chế giao dịch bị từ chối hoặc phát sinh tranh chấp, cá nhân và doanh nghiệp cần chú ý:
Séc không đủ khả năng thanh toán: Kiểm tra số dư tài khoản và hạn mức thấu chi được phép sử dụng trước khi ký phát. Nếu nguồn tiền không đủ, người thụ hưởng có thể yêu cầu từ chối thanh toán toàn bộ hoặc thanh toán một phần theo quy định
Sai hoặc thiếu thông tin: Kiểm tra số tiền bằng số và bằng chữ, ngày ký phát, người thụ hưởng, chữ ký và các nội dung bắt buộc để tránh séc bị từ chối do không hợp lệ
Séc giả mạo hoặc bị thất lạc: Bảo quản sổ séc, kiểm tra dấu hiệu bất thường và thông báo ngay cho ngân hàng khi phát hiện mất séc hoặc nghi ngờ giả mạo
Quá thời hạn xuất trình: Theo dõi ngày ký phát và chủ động xuất trình trong thời hạn 30 ngày để hạn chế nguy cơ chậm thanh toán hoặc phát sinh thủ tục xử lý
Đối với khách hàng doanh nghiệp, Techcombank có các dịch vụ liên quan đến phát hành sổ séc, bảo chi séc, thu hộ séc do ngân hàng trong nước phát hành và xử lý thông báo séc không đủ khả năng thanh toán. Doanh nghiệp có thể tham khảo điều kiện sử dụng và biểu phí áp dụng tại ngân hàng để lựa chọn dịch vụ phù hợp.
Bên cạnh việc kiểm soát các giao dịch bằng séc, doanh nghiệp cũng cần lựa chọn giải pháp quản lý thanh toán phù hợp. Với Techcombank Business, doanh nghiệp có thể thực hiện chuyển tiền đơn lẻ hoặc theo lô, phân quyền phê duyệt, theo dõi lịch sử giao dịch và tải sổ phụ trực tuyến, hỗ trợ quản lý dòng tiền thuận tiện hơn.
Người sử dụng séc cần kiểm tra thông tin, số dư và thời hạn xuất trình để hạn chế rủi ro thanh toán.
4. Khi nào doanh nghiệp nên sử dụng séc thay vì chuyển khoản?
Doanh nghiệp có thể lựa chọn thanh toán bằng séc khi đối tác yêu cầu, hai bên đã thống nhất phương thức này trong hợp đồng hoặc giao dịch cần séc bảo chi để tăng mức độ bảo đảm thanh toán. So với chuyển khoản, thanh toán bằng séc có một số khác biệt như:
Tiêu chí
Thanh toán bằng séc
Thanh toán bằng chuyển khoản
Tính thuận tiện
Cần lập, giao và xuất trình séc để thanh toán hoặc thu hộ
Có thể thực hiện trực tuyến qua nền tảng ngân hàng số
Khả năng kiểm soát
Kiểm soát thông qua việc ký phát, giao nhận và đối chiếu chứng từ séc
Có thể thiết lập phân quyền, phê duyệt giao dịch và theo dõi lịch sử chuyển tiền
Tốc độ thanh toán
Phụ thuộc vào thời điểm xuất trình, kiểm tra và xử lý séc của ngân hàng
Có thể hoàn tất nhanh chóng, tùy phương thức chuyển tiền và thời gian xử lý của ngân hàng
Thói quen giao dịch
Phù hợp khi đối tác sử dụng séc hoặc quy trình thanh toán yêu cầu chứng từ séc
Phù hợp với doanh nghiệp thường xuyên thanh toán cho nhà cung cấp, đối tác hoặc nhân viên
Hiểu rõ séc là gì, các loại séc và quy trình thanh toán giúp cá nhân, doanh nghiệp sử dụng công cụ này đúng mục đích. Khi thanh toán bằng séc, cần kiểm tra thông tin, khả năng chi trả và thời hạn xuất trình để hạn chế rủi ro. Tùy theo thỏa thuận với đối tác và nhu cầu quản lý tài chính, doanh nghiệp có thể lựa chọn séc hoặc chuyển khoản cho phù hợp.
>>> Tham khảo thêm tài chính số là gì để hiểu xu hướng số hóa dịch vụ tài chính hiện nay.
Khách hàng lưu ý: Thông tin trong bài viết chỉ mang tính tham khảo và có thể thay đổi theo từng thời điểm.




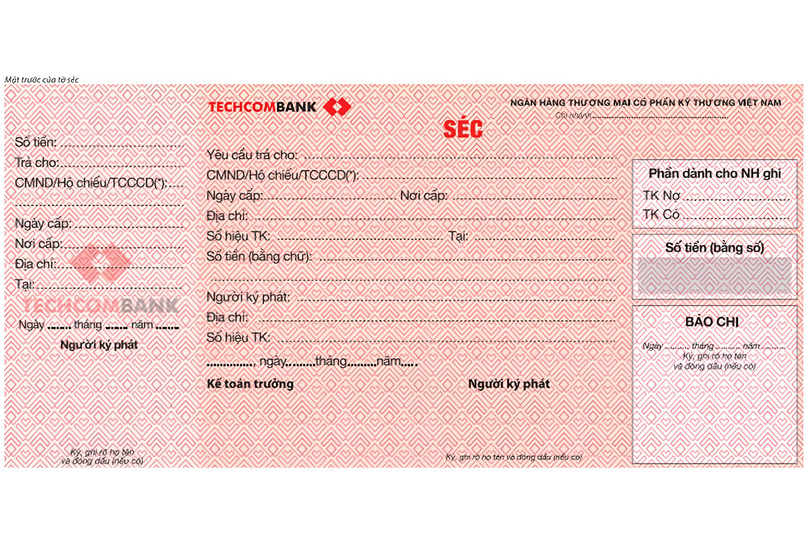
 Séc chuyển khoản, séc lĩnh tiền mặt và séc bảo chi đáp ứng những nhu cầu thanh toán khác nhau.
 Người sử dụng séc cần kiểm tra thông tin, số dư và thời hạn xuất trình để hạn chế rủi ro thanh toán.


