




Tag:


Quỹ trái phiếu Techcom (TCBF)

Quỹ cổ phiếu Techcom Top 30 (TCEF)

Quỹ đầu tư Cổ phiếu Ngân hàng và tài chính Techcom (TCFIN)

Quỹ đầu tư Cổ phiếu Doanh nghiệp vừa và nhỏ Techcom (TCSME)

Quỹ đầu tư Cổ phiếu Bất động sản Techcom (TCRES)

Quỹ đầu tư Cân bằng Linh hoạt Techcom (TCFF)

Song An
Bảo hiểm giúp bù đắp các chi phí mà BHYT không chi trả, giảm nỗi lo gánh nặng tài chính
Global Prime
Bảo hiểm sức khỏe cao cấp với quyền lợi bảo vệ sức khỏe tới 125 tỷ VND, tận hưởng dịch vụ y tế cao cấp trên toàn thế giới
An tâm đồng hành
Bảo vệ bạn và gia đình trước rủi ro về sức khỏe, hỗ trợ tài chính khi mất giảm thu nhập
Bảo hiểm chăm sóc sức khỏe toàn diện
Bảo hiểm sức khỏe toàn diện giúp bạn an tâm về sức khỏe mà không lo gánh nặng tài chính
Techcom Life Max Chủ Động
Lá chắn toàn diện, linh hoạt vì tương lai vững chắc
Techcom Life Max Vững Vàng
Giải pháp bảo hiểm toàn diện với kế hoạch bảo vệ dài hạn
Khỏe trọn vẹn vượt trội
Bảo vệ vượt trội giúp bạn an tâm và chủ động tạo dựng kế hoạch cho tương lai
Khỏe bình an vượt trội
Bảo vệ bạn vững vàng trước những rủi ro lớn để xây dựng nền tảng tài chính chắc chắn
Vững tương lai vượt trội
Bảo vệ bạn vững vàng trước những rủi ro lớn và linh hoạt tích lũy tài chính an toàn
Tìm hiểu về tài chính số, các dịch vụ phổ biến, lợi ích, quy định an toàn và lưu ý khi sử dụng tài chính số để quản lý tiền thuận tiện, an toàn.
Chỉ với một chiếc điện thoại, bạn có thể chuyển tiền, thanh toán hóa đơn, gửi tiết kiệm hay quản lý chi tiêu mà không cần đến quầy giao dịch. Đó là những gì tài chính số mang lại trong đời sống hằng ngày. Bài viết giải thích các dịch vụ phổ biến, lợi ích, quy định và lưu ý giúp bạn giao dịch an toàn hơn trên môi trường số.
|
Bạn đọc lưu ý: Nội dung đề cập trong bài viết được tổng hợp dựa trên thông tin chung của thị trường, không đại diện cho duy nhất các sản phẩm và dịch vụ của Techcombank. |
Tài chính số là việc cung cấp và sử dụng các sản phẩm, dịch vụ tài chính như thanh toán, chuyển tiền, tiết kiệm, tín dụng, bảo hiểm... thông qua công nghệ số và các thiết bị kết nối như điện thoại thông minh, máy tính hoặc internet. Thay vì phải đến quầy giao dịch, người dùng có thể thao tác trực tiếp trên ứng dụng hoặc website của tổ chức cung ứng dịch vụ.
Một hệ sinh thái tài chính số thường gồm các thành phần sau:
Tài chính số, ngân hàng số và fintech khác nhau thế nào?
Ba khái niệm này có liên quan với nhau nhưng không trùng nhau hoàn toàn:
Tùy nhu cầu, bạn có thể bắt gặp tài chính số trong nhiều hoạt động thường ngày:
Thanh toán, tiết kiệm, vay vốn và bảo hiểm đều có thể thực hiện trên kênh số.
Theo thông tin do Ngân hàng Nhà nước (NHNN) công bố, hoạt động thanh toán không dùng tiền mặt và chuyển đổi số ngân hàng tiếp tục tăng trưởng trong những tháng đầu năm 2026.
>>> Tham khảo thêm cách đầu tư sinh lời để lựa chọn kênh đầu tư phù hợp với mục tiêu tài chính.
Theo Ngân hàng Nhà nước, trong 8 tháng năm 2026, thanh toán không dùng tiền mặt đạt hơn 21 tỷ giao dịch, trị giá trên 260.6 triệu tỷ VND, tăng lần lượt 34.56% và 13.26% so với cùng kỳ năm 2025.
Thanh toán qua mã QR đã trở thành một phương thức quen thuộc đối với người dân và doanh nghiệp. Riêng giao dịch bằng mã QR đạt 311 triệu lượt, trị giá 274.2 nghìn tỷ VND, tăng 6.66% về số lượng và 25.85% về giá trị.
Tại sự kiện Chuyển đổi số ngành Ngân hàng năm 2026 (ngày 11/08/2026), Ngân hàng Nhà nước (NHNN) cho biết nhiều ngân hàng Việt Nam đã đạt tỷ lệ giao dịch qua kênh số trên 95%. Đồng thời, toàn hệ thống đã hoàn tất đối chiếu thông tin sinh trắc học cho hơn 167.8 triệu hồ sơ khách hàng cá nhân.
Song song đó, hạ tầng thanh toán tiếp tục được đầu tư nâng cấp và mở rộng. Hệ thống thanh toán điện tử liên ngân hàng duy trì vận hành thông suốt, trong khi hệ thống chuyển mạch tài chính và bù trừ điện tử không ngừng đẩy mạnh kết nối với các dịch vụ công, y tế, giáo dục và giao thông.
Đặc biệt, mạng lưới thanh toán bán lẻ qua mã QR của Việt Nam đã vươn tầm quốc tế khi kết nối liên thông với nhiều quốc gia trong khu vực như Thái Lan, Lào, Campuchia, Trung Quốc, Hàn Quốc và Singapore.
Bên cạnh nền tảng hạ tầng từ hệ thống ngân hàng, hệ sinh thái thanh toán số ngày càng hoàn thiện nhờ sự hợp tác tích cực từ các doanh nghiệp công nghệ - thanh toán hàng đầu như NAPAS, MobiFone Digital Payment (MDP), FPT, MISA... Sự đồng hành này mang đến vô số giải pháp thanh toán và dịch vụ số tiện ích, phục vụ tối đa nhu cầu của người dân và doanh nghiệp.
Giao dịch thanh toán bằng mã QR tại Việt Nam tiếp tục duy trì mức tăng trưởng ấn tượng.
>>> Tham khảo thêm gửi ngân hàng 1 tỷ lãi bao nhiêu để ước tính tiền lãi theo từng kỳ hạn gửi.
Phát triển tài chính số là định hướng được thể hiện trong chính sách tài chính toàn diện và các quy định về an toàn, bảo mật giao dịch trực tuyến.
Theo Quyết định số 928/QĐ-TTg ngày 25/5/2026 của Thủ tướng Chính phủ phê duyệt Chiến lược tài chính toàn diện quốc gia giai đoạn 2026-2030, mục tiêu đến năm 2030 là 95% dân số từ 15 tuổi trở lên có tài khoản giao dịch tại ngân hàng hoặc các tổ chức được phép khác, giá trị thanh toán không dùng tiền mặt gấp 30 lần GDP. Chiến lược cũng đề ra các nhiệm vụ như mở rộng kênh phân phối hiện đại trên nền tảng số, xây dựng hạ tầng tài chính số, tăng cường an ninh mạng và bảo vệ dữ liệu cá nhân.
Căn cứ Thông tư số 50/2024/TT-NHNN ngày 31/10/2024 của Ngân hàng Nhà nước (có hiệu lực từ ngày 01/01/2025, được sửa đổi, bổ sung bởi Thông tư số 77/2025/TT-NHNN ngày 31/12/2025, có hiệu lực từ ngày 01/03/2026), các đơn vị cung cấp dịch vụ trực tuyến trong ngành Ngân hàng phải tuân thủ yêu cầu về an toàn, bảo mật, trong đó có các hình thức xác nhận giao dịch như mật khẩu, mã OTP và khớp đúng thông tin sinh trắc học.
Bên cạnh đó, NHNN đã bổ sung yêu cầu đối chiếu giấy tờ tùy thân và thông tin sinh trắc học của chủ tài khoản khi thực hiện rút tiền, thanh toán điện tử. Theo thông tin từ Ngân hàng Nhà nước, đến ngày 03/4/2026 đã có gần 155 triệu hồ sơ khách hàng được đối chiếu thông tin sinh trắc học qua căn cước công dân gắn chip hoặc ứng dụng VNeID.
Khi sử dụng đúng cách, tài chính số có thể mang lại nhiều lợi ích cho cá nhân và hộ gia đình:
Bên cạnh tiện ích, môi trường số cũng tiềm ẩn một số rủi ro mà bạn nên lưu ý:
Để hạn chế rủi ro, bạn có thể áp dụng các thói quen sau:
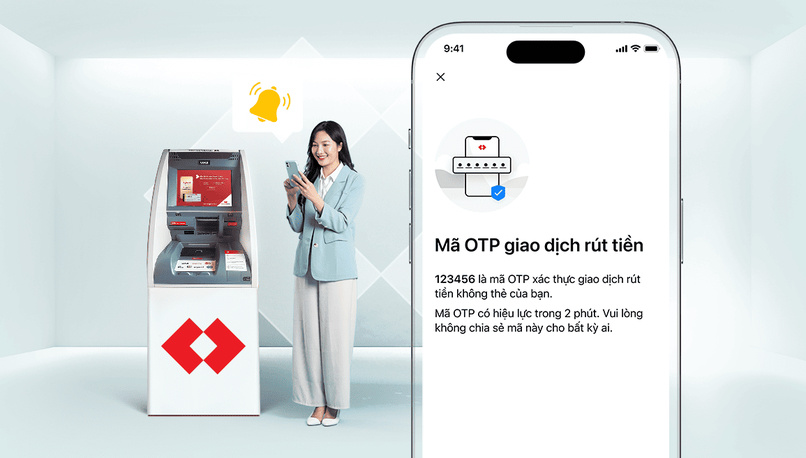
Không chia sẻ mã OTP giúp bạn giao dịch an toàn hơn.
Không hoàn toàn giống nhau. Tài chính số là khái niệm rộng, bao gồm các dịch vụ tài chính được cung cấp và sử dụng qua công nghệ số. Ngân hàng số là một phần trong đó, tập trung vào việc số hóa hoạt động và kênh giao dịch của ngân hàng.
Điều này tùy vào dịch vụ và quy định của từng tổ chức. Nhiều giao dịch có thể thực hiện trực tuyến sau khi khách hàng đã được định danh, xác thực. Tuy nhiên, một số trường hợp vẫn có thể cần gặp trực tiếp để xác thực theo quy định của NHNN, bạn nên kiểm tra với ngân hàng nơi mình mở tài khoản.
Mức độ an toàn phụ thuộc vào hệ thống bảo mật của tổ chức cung ứng dịch vụ và cả thói quen sử dụng của người dùng. Bạn nên dùng ứng dụng chính thức, bật xác thực sinh trắc học, không chia sẻ mã OTP và thường xuyên theo dõi thông báo biến động số dư.
Bạn hãy liên hệ ngay tổng đài chính thức của ngân hàng để được hướng dẫn xử lý, đồng thời cân nhắc trình báo cơ quan công an nếu có dấu hiệu bị chiếm đoạt tài sản.
Mức phí phụ thuộc vào từng dịch vụ và chính sách của tổ chức cung ứng. Bạn nên xem biểu phí được công bố chính thức trên website hoặc các kênh chính thống của đơn vị.
Tài chính số đang trở thành một phần quen thuộc trong cách người Việt chi tiêu, tiết kiệm và quản lý tiền bạc. Để sử dụng hiệu quả, bạn nên hiểu rõ dịch vụ mình đăng ký, chọn đơn vị cung ứng được cấp phép, bật các lớp xác thực và cảnh giác với lừa đảo. Khi chủ động trang bị kiến thức, bạn sẽ kiểm soát tài chính cá nhân thuận tiện và an toàn hơn.
>>> Tham khảo thêm app chứng chỉ quỹ để quản lý danh mục chứng chỉ quỹ thuận tiện hơn.
Lưu ý: Thông tin trong bài viết chỉ mang tính tham khảo và có thể thay đổi theo từng thời điểm.


