

| Tìm hiểu Quỹ Đầu tư Trái phiếu Techcom (TCBF) |  |


Quỹ trái phiếu Techcom (TCBF)

Quỹ cổ phiếu Techcom Top 30 (TCEF)

Quỹ đầu tư Cổ phiếu Ngân hàng và tài chính Techcom (TCFIN)

Quỹ đầu tư Cổ phiếu Doanh nghiệp vừa và nhỏ Techcom (TCSME)

Quỹ đầu tư Cổ phiếu Bất động sản Techcom (TCRES)

Quỹ đầu tư Cân bằng Linh hoạt Techcom (TCFF)

Song An
Bảo hiểm giúp bù đắp các chi phí mà BHYT không chi trả, giảm nỗi lo gánh nặng tài chính
Global Prime
Bảo hiểm sức khỏe cao cấp với quyền lợi bảo vệ sức khỏe tới 125 tỷ VND, tận hưởng dịch vụ y tế cao cấp trên toàn thế giới
An tâm đồng hành
Bảo vệ bạn và gia đình trước rủi ro về sức khỏe, hỗ trợ tài chính khi mất giảm thu nhập
Bảo hiểm chăm sóc sức khỏe toàn diện
Bảo hiểm sức khỏe toàn diện giúp bạn an tâm về sức khỏe mà không lo gánh nặng tài chính
Techcom Life Max Chủ Động
Lá chắn toàn diện, linh hoạt vì tương lai vững chắc
Techcom Life Max Vững Vàng
Giải pháp bảo hiểm toàn diện với kế hoạch bảo vệ dài hạn
Khỏe trọn vẹn vượt trội
Bảo vệ vượt trội giúp bạn an tâm và chủ động tạo dựng kế hoạch cho tương lai
Khỏe bình an vượt trội
Bảo vệ bạn vững vàng trước những rủi ro lớn để xây dựng nền tảng tài chính chắc chắn
Vững tương lai vượt trội
Bảo vệ bạn vững vàng trước những rủi ro lớn và linh hoạt tích lũy tài chính an toàn
Tìm hiểu cách đầu tư tài chính hiệu quả qua 7 hình thức phổ biến: tiết kiệm, trái phiếu, chứng chỉ quỹ, cổ phiếu, vàng, bất động sản, ngoại hối cùng ưu, nhược điểm chi tiết.
Khi có một khoản tiền nhàn rỗi, câu hỏi đầu tiên nhiều người đặt ra là nên chọn cách đầu tư nào để tiền sinh lời thay vì chỉ nằm yên trong tài khoản. Thực tế, không có một hình thức đầu tư nào phù hợp với tất cả mọi người - mỗi kênh đều có đặc điểm riêng về mức vốn khởi điểm, mức độ rủi ro, tính thanh khoản và thời gian cần theo dõi. Bài viết dưới đây tổng hợp 7 hình thức đầu tư tài chính phổ biến hiện nay, phân tích ưu, nhược điểm của từng kênh và gợi ý nhóm nhà đầu tư phù hợp, giúp bạn có cơ sở để xây dựng danh mục đầu tư đúng với khẩu vị rủi ro và mục tiêu tài chính của bản thân.
|
Bạn đọc lưu ý: Nội dung đề cập trong bài viết được tổng hợp dựa trên thông tin chung của thị trường, không đại diện cho duy nhất các sản phẩm và dịch vụ của Techcombank. |
Bảng tổng hợp 7 hình thức đầu tư tài chính phổ biến
|
Hình thức đầu tư |
Vốn khởi điểm |
Mức độ rủi ro |
Thanh khoản |
Phù hợp với |
|
Gửi tiết kiệm |
Không giới hạn, tùy ngân hàng |
Thấp |
Cao (không kỳ hạn)/Trung bình (có kỳ hạn) |
Người ưu tiên an toàn vốn, mới bắt đầu tích lũy |
|
Trái phiếu |
Từ vài triệu VND (trái phiếu chào bán ra công chúng) |
Trung bình, tùy tổ chức phát hành |
Trung bình |
Người muốn dòng tiền định kỳ, chấp nhận rủi ro thấp đến trung bình |
|
Chứng chỉ quỹ |
Từ 10,000 VND |
Trung bình, tùy loại quỹ |
Cao (quỹ mở giao dịch hàng ngày) |
Người bận rộn, muốn ủy thác chuyên gia quản lý, vốn nhỏ |
|
Cổ phiếu |
Theo lô giao dịch (thường 100 cổ phiếu/lô) |
Cao |
Cao, tùy thanh khoản từng mã |
Người có kiến thức thị trường, chấp nhận biến động giá |
|
Vàng |
Theo giá vàng hiện hành, thường từ 1 chỉ |
Trung bình |
Cao |
Người muốn phòng ngừa lạm phát, đa dạng hóa tài sản |
|
Bất động sản |
Vốn lớn, thường từ hàng trăm triệu đến vài tỷ VND |
Trung bình đến cao |
Thấp |
Người có vốn lớn, ưu tiên đầu tư dài hạn |
|
Giao dịch ngoại hối |
Vốn nhỏ, nhiều sản giao dịch hỗ trợ tài khoản đầu tư chỉ từ $10 - $100 (khoảng 260,000 - 2,600,000 VND) nhờ có đòn bẩy tài chính. |
Rất cao, kèm rủi ro pháp lý |
Cao nhưng thiếu cơ sở pháp lý bảo vệ |
Không phù hợp với nhà đầu tư cá nhân phổ thông |
Gửi tiết kiệm là hình thức đầu tư truyền thống, trong đó người gửi chuyển một khoản tiền gửi nhàn rỗi vào ngân hàng để hưởng lãi suất theo kỳ hạn đã chọn - có thể là tiết kiệm không kỳ hạn (linh hoạt rút bất kỳ lúc nào) hoặc tiết kiệm có kỳ hạn (1, 3, 6, 12 tháng... với lãi suất cao hơn). Đây thường được xem là bước khởi đầu quen thuộc trước khi tìm hiểu các kênh đầu tư phức tạp hơn.
|
Ưu điểm |
Nhược điểm |
|
|
Hình thức này phù hợp với người mới bắt đầu tích lũy, người ưu tiên bảo toàn vốn hoặc đang xây dựng quỹ dự phòng tài chính trước khi phân bổ sang các kênh đầu tư có mức độ rủi ro cao hơn.
>>> Xem thêm Tổng hợp thông tin từ A – Z về gửi tiết kiệm hàng tháng.
Gửi tiết kiệm phù hợp với người mới bắt đầu tích lũy.
Trái phiếu là chứng khoán ghi nhận nghĩa vụ nợ, theo đó tổ chức phát hành (Chính phủ, tổ chức tín dụng hoặc doanh nghiệp) cam kết trả lãi định kỳ và hoàn trả gốc cho nhà đầu tư khi đáo hạn. Trái phiếu được chia thành hai nhóm chính: trái phiếu chào bán ra công chúng (mọi nhà đầu tư cá nhân, tổ chức đều có thể tham gia) và trái phiếu doanh nghiệp phát hành riêng lẻ (chỉ dành cho nhà đầu tư chứng khoán chuyên nghiệp).
|
Ưu điểm |
Nhược điểm |
|
|
Kênh này phù hợp với người muốn có dòng tiền định kỳ ổn định hơn cổ phiếu, chấp nhận mức rủi ro thấp đến trung bình và với trái phiếu riêng lẻ thì cần đáp ứng điều kiện nhà đầu tư chuyên nghiệp theo quy định.
Chứng chỉ quỹ (CCQ) là hình thức đầu tư gián tiếp, trong đó nhà đầu tư góp vốn vào một quỹ đầu tư do công ty quản lý quỹ vận hành. Chuyên gia quản lý quỹ sẽ thay mặt nhà đầu tư phân bổ danh mục vào cổ phiếu, trái phiếu hoặc kết hợp cả hai (quỹ cân bằng), tùy theo chiến lược và mục tiêu của từng quỹ.
|
Ưu điểm |
Nhược điểm |
|
|
Hình thức này phù hợp với người bận rộn, chưa có nhiều kinh nghiệm phân tích thị trường nhưng vẫn muốn tham gia đầu tư tài chính một cách bài bản, cũng như người muốn bắt đầu với số vốn nhỏ và tăng dần theo thời gian.
Tìm hiểu thêm: Nếu bạn muốn so sánh các loại quỹ trái phiếu, quỹ cổ phiếu hay quỹ cân bằng trước khi quyết định, mục Đầu tư trên Techcombank Mobile cung cấp thông tin chi tiết về từng quỹ để bạn tham khảo trước khi lựa chọn kênh phù hợp với mục tiêu tài chính của mình.
>>> Tìm hiểu Chứng chỉ quỹ là gì? Có nên đầu tư chứng chỉ quỹ?
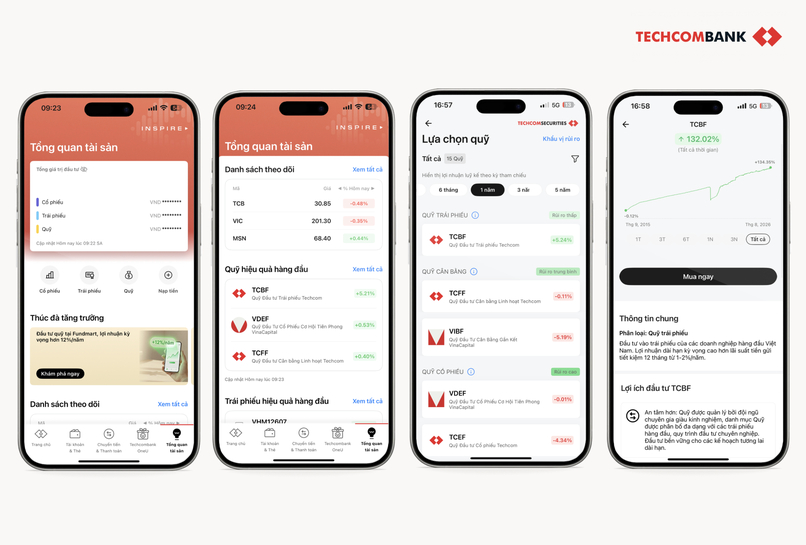
Theo dõi và đầu tư chứng chỉ quỹ đơn giản, nhanh chóng trên ngân hàng số Techcombank.
Cổ phiếu là chứng khoán xác nhận quyền sở hữu một phần vốn của doanh nghiệp phát hành. Khi mua cổ phiếu, nhà đầu tư có cơ hội hưởng lợi từ tăng trưởng giá cổ phiếu (chênh lệch giá) và cổ tức (nếu doanh nghiệp chia), đồng thời cũng gánh chịu rủi ro khi giá giảm hoặc doanh nghiệp kinh doanh không thuận lợi.
|
Ưu điểm |
Nhược điểm |
|
|
Đầu tư cổ phiếu phù hợp với người đã có kiến thức nhất định về thị trường chứng khoán, có khả năng chấp nhận biến động giá trong ngắn hạn và đủ thời gian để nghiên cứu, theo dõi danh mục thường xuyên.
Vàng từ lâu được xem là kênh trú ẩn tài sản trong bối cảnh lạm phát, gồm các hình thức phổ biến như vàng miếng, vàng nhẫn, trang sức hoặc vàng tài khoản. Tại Việt Nam, hoạt động kinh doanh vàng miếng là ngành nghề kinh doanh có điều kiện, do Ngân hàng Nhà nước cấp phép và quản lý.
|
Ưu điểm |
Nhược điểm |
|
|
Kênh này phù hợp với người muốn đa dạng hóa tài sản, phòng ngừa rủi ro lạm phát trong dài hạn, thay vì kỳ vọng lợi nhuận cao trong ngắn hạn.
>>> Xem thêm Nên gửi tiết kiệm vàng hay tiền? Hình thức nào có lợi hơn?
Bất động sản là kênh đầu tư vào đất đai, nhà ở, căn hộ hoặc mặt bằng thương mại nhằm mục đích khai thác cho thuê hoặc chờ tăng giá để bán lại. Đây là hình thức đầu tư đòi hỏi vốn lớn, thường được nhiều nhà đầu tư kết hợp thêm vốn vay ngân hàng để tối ưu dòng tiền.
|
Ưu điểm |
Nhược điểm |
|
|
Hình thức này phù hợp với nhà đầu tư có nguồn vốn lớn, tầm nhìn dài hạn, chấp nhận thời gian thu hồi vốn chậm hơn để đổi lấy tài sản có giá trị bền vững.
>>> Tìm hiểu Điều kiện và thủ tục vay ngân hàng mua nhà 2026.
Giao dịch ngoại hối (forex) là hoạt động mua bán các cặp tiền tệ nhằm hưởng chênh lệch tỷ giá, thường được thực hiện qua các sàn giao dịch ký quỹ (margin trading). Đây là kênh được quảng cáo phổ biến trên mạng xã hội với kỳ vọng lợi nhuận nhanh, nhưng đi kèm mức độ rủi ro cao.
|
Ưu điểm |
Nhược điểm |
|
|
Theo quy định hiện hành, hoạt động kinh doanh, cung ứng dịch vụ ngoại hối chỉ được thực hiện bởi các tổ chức tín dụng, chi nhánh ngân hàng nước ngoài được Ngân hàng Nhà nước Việt Nam chấp thuận bằng văn bản. Vì vậy, đây không phải là kênh đầu tư được khuyến khích cho nhà đầu tư cá nhân phổ thông; nhu cầu mua, bán ngoại tệ hợp pháp nên thực hiện qua các tổ chức tín dụng được cấp phép.
Ngoại hối là kênh đầu tư kỳ vọng lợi nhuận nhanh, nhưng đi kèm mức độ rủi ro cao.
1. Nên bắt đầu đầu tư với số vốn bao nhiêu? Không có mức vốn cố định. Một số kênh như chứng chỉ quỹ cho phép bắt đầu chỉ từ 10,000 VND, trong khi bất động sản hay trái phiếu doanh nghiệp riêng lẻ đòi hỏi vốn lớn hơn nhiều. Điều quan trọng là bắt đầu với số tiền bạn có thể chấp nhận rủi ro, thay vì vay mượn để đầu tư.
2. Hình thức đầu tư nào an toàn cho người mới? Gửi tiết kiệm và chứng chỉ quỹ trái phiếu thường được xem là điểm khởi đầu tương đối an toàn nhờ mức độ biến động thấp hơn cổ phiếu hay ngoại hối. Tuy nhiên "an toàn hơn" không đồng nghĩa với "không có rủi ro", mọi hình thức đầu tư đều tiềm ẩn rủi ro ở các mức độ khác nhau.
3. Có nên đầu tư nhiều hình thức cùng lúc không? Đa dạng hóa danh mục theo nhiều kênh (thay vì dồn toàn bộ vốn vào một hình thức) là nguyên tắc quản trị rủi ro cơ bản, giúp giảm tác động khi một kênh đầu tư biến động bất lợi. Tỷ lệ phân bổ cụ thể nên dựa trên độ tuổi, mục tiêu tài chính và khả năng chấp nhận rủi ro của từng cá nhân.
4. Đầu tư chứng chỉ quỹ có cần nhiều kiến thức tài chính không? Không bắt buộc. Vì danh mục được quản lý bởi công ty quản lý quỹ chuyên nghiệp, nhà đầu tư không cần trực tiếp phân tích từng cổ phiếu hay trái phiếu. Tuy vậy, nên tìm hiểu cơ bản về mục tiêu, chiến lược và mức độ rủi ro của từng loại quỹ trước khi lựa chọn.
5. Làm sao giảm thiểu rủi ro khi đầu tư? Một số nguyên tắc phổ biến gồm: chỉ đầu tư số tiền nhàn rỗi (không ảnh hưởng đến chi tiêu thiết yếu), đa dạng hóa danh mục, tìm hiểu kỹ sản phẩm trước khi tham gia, và tránh các kênh đầu tư không được cơ quan quản lý cấp phép hoặc hứa hẹn lợi nhuận bất thường.
Không cần chờ có một khoản vốn lớn mới bắt đầu hành trình đầu tư. Với chứng chỉ quỹ, bạn có thể khởi đầu danh mục đầu tư của mình chỉ từ 10,000 VND, để đội ngũ chuyên gia quản lý quỹ thay bạn phân bổ danh mục theo từng mục tiêu tài chính - từ ổn định dòng tiền đến tăng trưởng dài hạn.
Trên Techcombank Mobile, bạn có thể tìm hiểu và giao dịch trực tiếp đa dạng các quỹ mở phù hợp với từng khẩu vị rủi ro như: quỹ đầu tư cổ phiếu, trái phiếu đến quỹ cân bằng được cung cấp bởi các công ty quản lý quỹ hàng đầu như Techcom Capital, Dragon Capital, VinaCapital, SSIAM, KIM...
Bạn có thể bắt đầu hành trình đầu tư ngay trên website TCBS hoặc mục Đầu tư trên Ngân hàng số Techcombank.
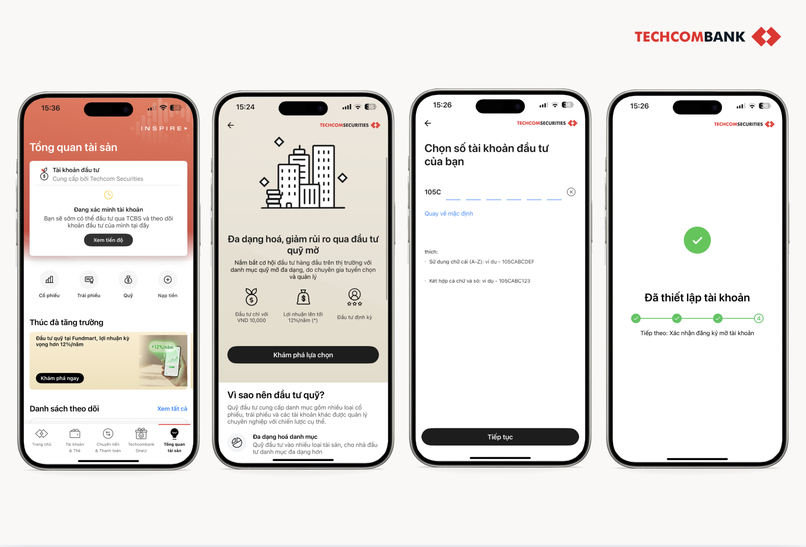
Hướng dẫn mở tài khoản đầu tư chứng chỉ quỹ đơn giản trên ngân hàng số Techcombank.
Mỗi cách đầu tư tài chính từ gửi tiết kiệm an toàn, chứng chỉ quỹ, trái phiếu cho đến cổ phiếu, vàng hay bất động sản đều sở hữu ưu và nhược điểm riêng. Việc lựa chọn kênh đầu tư hiệu quả không nằm ở việc chạy theo lợi nhuận hấp dẫn, mà phụ thuộc vào số vốn ban đầu, kiến thức thị trường và khả năng chấp nhận rủi ro của từng cá nhân. Việc đa dạng hóa danh mục đầu tư chính là chìa khóa giúp bạn vừa bảo toàn vốn, vừa tối ưu hóa dòng tiền nhàn rỗi theo thời gian.
Lưu ý: Thông tin trong bài viết chỉ mang tính tham khảo và có thể thay đổi theo từng thời điểm. Để cập nhật chính sách mới nhất của Techcombank, quý khách vui lòng truy cập website Techcombank hoặc liên hệ các phương thức dưới đây: