




| Mở tài khoản hộ kinh doanh nhanh chóng tại Techcombank |  |


Tìm hiểu cách tính thuế sử dụng đất phi nông nghiệp, thuế suất, hạn nộp và cách nộp thuế online năm 2026.
Thuế sử dụng đất phi nông nghiệp là khoản thuế áp dụng đối với tổ chức, hộ gia đình, cá nhân sử dụng đất thuộc diện chịu thuế theo quy định. Bài viết dưới đây hướng dẫn cách xác định số thuế phải nộp, thuế suất, thời hạn và phương thức nộp thuế sử dụng đất phi nông nghiệp theo hình thức online mới nhất.
|
Tóm tắt nhanh:
|
|
Bạn đọc lưu ý: Nội dung đề cập trong bài viết được tổng hợp dựa trên thông tin chung của thị trường, không đại diện cho duy nhất các sản phẩm và dịch vụ của Techcombank. |
Theo Luật Thuế sử dụng đất phi nông nghiệp, người nộp thuế là tổ chức, hộ gia đình, cá nhân có quyền sử dụng đất thuộc diện chịu thuế. Trường hợp chưa được cấp Giấy chứng nhận thì người đang sử dụng đất là người nộp thuế. Với các trường hợp đặc thù như nhiều người cùng quyền sử dụng hoặc đất cho thuê, người nộp thuế được xác định theo quy định tương ứng.
|
Đất chịu thuế |
Đất không chịu thuế |
|
Đất ở tại nông thôn, đất ở tại đô thị |
Đất sử dụng vào mục đích công cộng theo quy định |
|
Đất sản xuất, kinh doanh phi nông nghiệp, gồm đất xây dựng khu công nghiệp; đất làm mặt bằng xây dựng cơ sở sản xuất, kinh doanh; đất khai thác, chế biến khoáng sản; đất sản xuất vật liệu xây dựng, làm đồ gốm |
Đất do cơ sở tôn giáo sử dụng |
|
Đất phi nông nghiệp khác được sử dụng vào mục đích kinh doanh theo quy định |
Đất làm nghĩa trang, nghĩa địa; đất sông, ngòi, kênh, rạch, suối và mặt nước chuyên dùng |
|
- |
Đất có công trình là đình, đền, miếu, am, từ đường, nhà thờ họ |
|
- |
Đất xây dựng trụ sở cơ quan, công trình sự nghiệp; đất sử dụng vào mục đích quốc phòng, an ninh |
|
- |
Một số loại đất phi nông nghiệp khác không sử dụng vào mục đích kinh doanh theo quy định |
Lưu ý: Việc xác định đất chịu thuế cần căn cứ vào mục đích sử dụng đất và hồ sơ pháp lý liên quan, không chỉ dựa trên tên gọi hoặc hiện trạng sử dụng. Khi cần xác định nghĩa vụ cụ thể, người sử dụng đất nên đối chiếu thông tin trên Giấy chứng nhận và thông báo thuế của cơ quan thuế.
 Thuế sử dụng đất phi nông nghiệp là khoản thuế phải nộp hằng năm đối với đất ở và một số loại đất sản xuất, kinh doanh phi nông nghiệp theo quy định của pháp luật.
Đối với trường hợp thông thường, số thuế sử dụng đất phi nông nghiệp phải nộp được xác định theo công thức:
Số thuế phải nộp = (Diện tích đất tính thuế × Giá của 1 m² đất × Thuế suất) − Số thuế được miễn, giảm (nếu có)
Trong đó:
Thuế suất áp dụng cho từng loại đất:
|
Loại đất hoặc phần diện tích |
Thuế suất |
|
Đất ở trong hạn mức |
0.03% |
|
Phần diện tích đất ở vượt hạn mức nhưng không quá 3 lần hạn mức |
0.07% |
|
Phần diện tích đất ở vượt trên 3 lần hạn mức |
0.15% |
|
Đất sản xuất, kinh doanh phi nông nghiệp |
0.03% |
|
Đất phi nông nghiệp thuộc diện chịu thuế được sử dụng vào mục đích kinh doanh |
0.03% |
|
Đất sử dụng không đúng mục đích, đất chưa sử dụng theo đúng quy định |
0.15% |
Đối với đất ở, các mức thuế suất được áp dụng lũy tiến từng phần theo diện tích trong hạn mức, phần vượt không quá 3 lần hạn mức và phần vượt trên 3 lần hạn mức; không áp dụng một mức thuế suất duy nhất cho toàn bộ diện tích.
Ví dụ: Giả sử một thửa đất ở có 100 m² đất tính thuế, giá của 1 m² đất là 10 triệu VND và toàn bộ diện tích nằm trong hạn mức:
Lưu ý: Từ ngày 01/01/2026, bảng giá đất lần đầu theo Luật Đất đai 2024 được áp dụng tại các địa phương. Giá đất dùng để tính thuế sử dụng đất phi nông nghiệp được xác định theo bảng giá đất tương ứng với mục đích sử dụng và ổn định theo chu kỳ 5 năm. Khi xác định số thuế năm 2026, người sử dụng đất nên đối chiếu thông báo thuế và bảng giá đất áp dụng tại địa phương.
 Người sử dụng đất nên đối chiếu thông báo thuế và bảng giá đất áp dụng tại địa phương trước khi tính thuế.
Trước khi thanh toán, người nộp thuế nên kiểm tra thông báo thuế và đối chiếu mã số thuế, kỳ thuế, số tiền phải nộp cùng các thông tin liên quan.
eTax Mobile là ứng dụng Thuế điện tử hỗ trợ người nộp thuế thực hiện các giao dịch thuế trên thiết bị di động, trong đó có tra cứu và nộp thuế sử dụng đất phi nông nghiệp.
Người nộp thuế có thể liên kết tài khoản thanh toán Techcombank với eTax Mobile để thực hiện thanh toán thuế sử dụng đất phi nông nghiệp. Khi giao dịch yêu cầu xác thực, người dùng thực hiện theo hướng dẫn trên Techcombank Mobile bằng Smart OTP.
Nếu lần đầu thanh toán trên ứng dụng, bạn có thể tham khảo cách nộp thuế điện tử và cách liên kết tài khoản ngân hàng với eTax Mobile để thanh toán thuế trực tuyến từ tài khoản Techcombank.
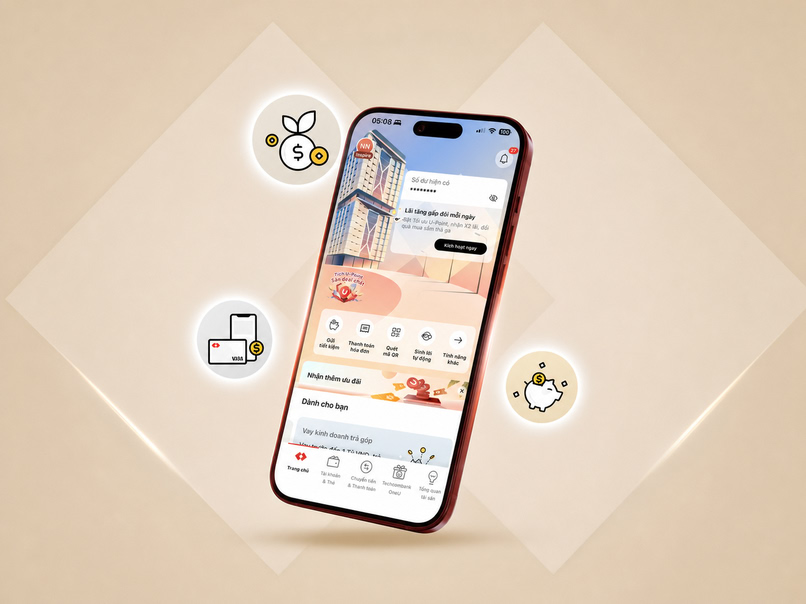 Techcombank hỗ trợ nhu cầu nộp thuế phi nông nghiệp thuận tiện hơn trên Techcombank Mobile.
Ngoài eTax Mobile, người nộp thuế có thể thực hiện thanh toán nghĩa vụ tài chính về đất đai trên Cổng Dịch vụ công quốc gia nếu khoản thu được hệ thống hỗ trợ:
Lưu ý: Giao diện, dịch vụ được tích hợp và phương thức thanh toán có thể thay đổi theo từng thời điểm. Người nộp thuế nên thực hiện theo thông tin hiển thị trên Cổng Dịch vụ công quốc gia khi giao dịch.
>>> Để đăng nhập Cổng Dịch vụ công quốc gia bằng tài khoản định danh điện tử và thanh toán thuận tiện hơn, bạn có thể tham khảo cách liên kết tài khoản ngân hàng với VNeID.
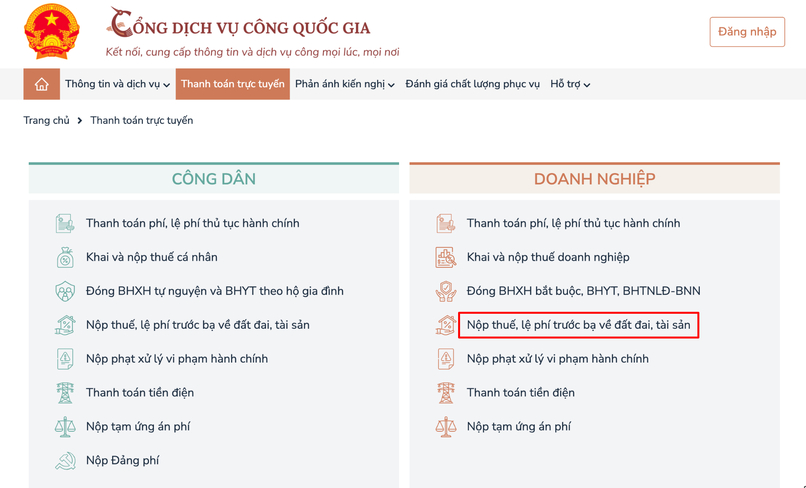 Nộp thuế qua Cổng Dịch vụ công quốc gia.
Nếu không thuận tiện thanh toán trực tuyến, người nộp thuế có thể thực hiện theo các hình thức được cơ quan thuế hướng dẫn, như:
Khi nộp trực tiếp, cần cung cấp chính xác thông tin người nộp thuế, thửa đất và khoản thuế cần thanh toán; đồng thời giữ lại biên lai hoặc chứng từ.
>>> Tìm hiểu thêm: Cách nộp thuế đất qua ngân hàng để chọn hình thức thanh toán phù hợp với nhu cầu.
Theo quy định hiện hành, thời hạn nộp thuế sử dụng đất phi nông nghiệp được xác định khác nhau tùy trường hợp nộp lần đầu, nộp hằng năm hoặc phát sinh khoản chênh lệch từ khai tổng hợp.
|
Trường hợp |
Hạn nộp |
Lưu ý |
|
Nộp thuế lần đầu |
Chậm nhất 30 ngày kể từ ngày cơ quan thuế ban hành thông báo nộp thuế |
Kiểm tra ngày ban hành thông báo và số tiền phải nộp |
|
Từ năm thứ hai trở đi |
Chậm nhất ngày 31/10 hằng năm |
Nộp một lần trong năm |
|
Khoản thuế chênh lệch theo tờ khai tổng hợp |
Chậm nhất ngày 31/3 của năm dương lịch tiếp theo năm tính thuế |
Áp dụng với trường hợp thuộc diện khai tổng hợp |
|
Hồ sơ khai điều chỉnh |
Nộp hồ sơ theo thời hạn quy định khi phát sinh thay đổi căn cứ tính thuế |
Thời hạn nộp tiền thuế điều chỉnh được xác định theo thông báo của cơ quan thuế |
Lưu ý: Các thời hạn trên được quy định tại Nghị định 252/2026/NĐ-CP. Đối với trường hợp phát sinh thay đổi căn cứ tính thuế, thời hạn nộp hồ sơ khai thuế chậm nhất là 30 ngày kể từ ngày phát sinh thay đổi làm tăng, giảm số thuế phải nộp, trừ trường hợp thay đổi giá đất theo bảng giá đất.
 Thời hạn thực tế cần căn cứ vào thông báo nộp thuế và trường hợp phát sinh cụ thể.
Một số trường hợp được miễn hoặc giảm thuế sử dụng đất phi nông nghiệp nếu đáp ứng điều kiện theo quy định. Các trường hợp miễn, giảm chủ yếu được quy định tại Luật Thuế sử dụng đất phi nông nghiệp, cùng các văn bản hướng dẫn liên quan.
Một số trường hợp được miễn thuế gồm:
Các trường hợp được giảm 50% số thuế phải nộp gồm:
Từ năm 2026, khi khai thuế sử dụng đất phi nông nghiệp lần đầu, nếu thuộc diện miễn, giảm, người nộp thuế có thể khai thông tin đề nghị miễn, giảm ngay trên tờ khai và nộp kèm giấy tờ chứng minh. Nếu phát sinh điều kiện miễn, giảm sau đó, thực hiện hồ sơ theo quy định.
Hồ sơ thông thường gồm:
Lưu ý: Miễn, giảm thuế chỉ áp dụng khi đáp ứng đầy đủ điều kiện theo từng trường hợp. Người nộp thuế nên đối chiếu hồ sơ đất, đối tượng sử dụng đất và điều kiện thực tế trước khi xác định số thuế được miễn, giảm.
Thuế phi nông nghiệp là khoản thuế cần được kiểm tra và thực hiện hằng năm đối với đất thuộc diện chịu thuế. Để tránh phát sinh tiền chậm nộp, người sử dụng đất nên kiểm tra thông báo, xác định đúng số tiền phải nộp và lưu lại chứng từ sau khi thanh toán.
Khách hàng lưu ý: Thông tin trong bài viết chỉ mang tính tham khảo và có thể thay đổi theo từng thời điểm.


