

| Tìm hiểu Quỹ Đầu tư Trái phiếu Techcom (TCBF) |  |


Quỹ trái phiếu Techcom (TCBF)

Quỹ cổ phiếu Techcom Top 30 (TCEF)

Quỹ đầu tư Cổ phiếu Ngân hàng và tài chính Techcom (TCFIN)

Quỹ đầu tư Cổ phiếu Doanh nghiệp vừa và nhỏ Techcom (TCSME)

Quỹ đầu tư Cổ phiếu Bất động sản Techcom (TCRES)

Quỹ đầu tư Cân bằng Linh hoạt Techcom (TCFF)

Song An
Bảo hiểm giúp bù đắp các chi phí mà BHYT không chi trả, giảm nỗi lo gánh nặng tài chính
Global Prime
Bảo hiểm sức khỏe cao cấp với quyền lợi bảo vệ sức khỏe tới 125 tỷ VND, tận hưởng dịch vụ y tế cao cấp trên toàn thế giới
An tâm đồng hành
Bảo vệ bạn và gia đình trước rủi ro về sức khỏe, hỗ trợ tài chính khi mất giảm thu nhập
Bảo hiểm chăm sóc sức khỏe toàn diện
Bảo hiểm sức khỏe toàn diện giúp bạn an tâm về sức khỏe mà không lo gánh nặng tài chính
Techcom Life Max Chủ Động
Lá chắn toàn diện, linh hoạt vì tương lai vững chắc
Techcom Life Max Vững Vàng
Giải pháp bảo hiểm toàn diện với kế hoạch bảo vệ dài hạn
Khỏe trọn vẹn vượt trội
Bảo vệ vượt trội giúp bạn an tâm và chủ động tạo dựng kế hoạch cho tương lai
Khỏe bình an vượt trội
Bảo vệ bạn vững vàng trước những rủi ro lớn để xây dựng nền tảng tài chính chắc chắn
Vững tương lai vượt trội
Bảo vệ bạn vững vàng trước những rủi ro lớn và linh hoạt tích lũy tài chính an toàn

Thanh khoản là gì? Tìm hiểu ý nghĩa, các loại tài sản, và phương pháp quản lý thanh khoản hiệu quả để chủ động hơn trong kế hoạch tài chính.
Khi lựa chọn một kênh tiết kiệm, đầu tư hay lên kế hoạch tài chính, bên cạnh lợi nhuận và rủi ro, tính thanh khoản cũng là yếu tố đáng cân nhắc. Một tài sản có giá trị cao chưa chắc có thể nhanh chóng chuyển thành tiền khi bạn cần sử dụng. Vì vậy, hiểu thanh khoản là gì, tài sản nào có thanh khoản cao hoặc thấp và cách quản lý thanh khoản phù hợp sẽ giúp cá nhân, nhà đầu tư và doanh nghiệp chủ động hơn trước các nhu cầu tài chính phát sinh. Cùng tìm hiểu những kiến thức về thanh khoản trong bài viết dưới đây.
|
Bạn đọc lưu ý: Nội dung đề cập trong bài viết được tổng hợp dựa trên thông tin chung của thị trường, không đại diện cho duy nhất các sản phẩm và dịch vụ của Techcombank. |
Thanh khoản (tiếng Anh: Liquidity) là thuật ngữ tài chính dùng để chỉ khả năng chuyển đổi một loại tài sản thành tiền mặt một cách nhanh chóng mà không làm suy giảm đáng kể giá trị thị trường của tài sản đó. Một tài sản càng dễ bán hoặc chuyển đổi thành tiền với mức giá hợp lý thì tính thanh khoản càng cao.
Ví dụ: Giả sử bạn bất ngờ cần gấp 50 triệu đồng để chi trả viện phí
Nếu bạn có 50 triệu trong tài khoản thanh toán hoặc tiền gửi trực tuyến, bạn chỉ mất chưa đầy 30 giây để chuyển khoản chi trả mà không bị hao hụt một đồng nào. Lúc này, tài sản của bạn có tính thanh khoản tối đa.
 Thanh khoản là gì.
Thông thường, có thể nhận biết tài sản thanh khoản cao và thanh khoản thấp dựa trên ba yếu tố chính: khả năng chuyển đổi thành tiền, mức độ dễ dàng khi thực hiện giao dịch và mức độ tác động đến giá trị tài sản.
| Tiêu chí | Tài sản thanh khoản cao | Tài sản thanh khoản thấp |
| Đặc điểm | Tài sản dễ dàng mua/bán và quy đổi ra tiền mặt trong thời gian rất ngắn. Mang lại sự an toàn và linh hoạt, không lo tổn thất vốn. | Tài sản cần nhiều thời gian, thủ tục phức tạp để tìm người mua và chuyển đổi thành tiền mặt. Dù chuyển đổi chậm, các tài sản này thường là nơi nắm giữ giá trị dài hạn và mang lại tiềm năng sinh lời vượt trội |
| Khả năng chuyển đổi thành tiền | Dễ dàng, tương đối nhanh | Cần nhiều thời gian hoặc thủ tục hơn |
| Khả năng thực hiện giao dịch | Thường thuận lợi hơn | Có thể khó tìm đối tác giao dịch phù hợp |
| Mức độ tác động đến giá trị tài sản | Giá bán gần như tương đương giá trị thị trường, độ trượt giá rất thấp, thường không cần giảm giá đáng kể | Nếu muốn bán gấp, người sở hữu thường phải giảm giá sâu (bán tháo) hoặc chịu chi phí trung gian cao. |
| Ví dụ | Tiền mặt, tiền gửi thanh toán, chứng chỉ tiền gửi ngắn hạn, cổ phiếu/trái phiếu của các doanh nghiệp có khối lượng giao dịch lớn | Bất động sản, đất đai, nhà xưởng, máy móc sản xuất, tác phẩm nghệ thuật, đồ sưu tầm quý hiếm |
Tính thanh khoản cho biết mức độ sẵn sàng của nguồn tiền để đáp ứng các nhu cầu tài chính khi phát sinh. Vì vậy, đây là yếu tố quan trọng không chỉ với cá nhân và nhà đầu tư mà còn đối với doanh nghiệp và ngân hàng.
Với cá nhân: Duy trì một phần tài sản có tính thanh khoản phù hợp giúp chủ động nguồn tiền cho các khoản chi tiêu, nghĩa vụ tài chính hoặc tình huống phát sinh, thay vì phải bán tháo những tài sản dài hạn.
Đối với nhà đầu tư: Thanh khoản còn ảnh hưởng trực tiếp đến khả năng điều chỉnh danh mục. Một tài sản có thanh khoản tốt thường giúp nhà đầu tư mua hoặc bán thuận tiện hơn khi muốn phân bổ lại vốn.
Do đó, khi xây dựng kế hoạch tài chính, nhà đầu tư nên cân nhắc cân bằng giữa khả năng sinh lời, mức độ rủi ro và nhu cầu thanh khoản, thay vì chỉ tập trung vào lợi nhuận kỳ vọng.
Đối với doanh nghiệp, thanh khoản thể hiện khả năng đáp ứng các nghĩa vụ tài chính ngắn hạn bằng những nguồn lực có thể chuyển đổi thành tiền tương đối nhanh.
Quản lý thanh khoản hiệu quả giúp doanh nghiệp:
Chủ động chi trả các khoản như tiền lương, chi phí vận hành, công nợ đến hạn và các nghĩa vụ ngắn hạn khác.
Duy trì hoạt động kinh doanh ổn định khi dòng tiền vào và dòng tiền ra không diễn ra cùng thời điểm.
Hạn chế tình trạng phải bán tài sản hoặc huy động vốn gấp với điều kiện không thuận lợi khi thiếu hụt tiền mặt.
Chủ động hơn trước các cơ hội đầu tư hoặc nhu cầu vốn phát sinh trong quá trình kinh doanh.
Để duy trì thanh khoản, doanh nghiệp cần phân bổ nguồn vốn phù hợp giữa nhu cầu thanh toán ngắn hạn và mục tiêu sử dụng vốn để tạo ra lợi nhuận trong dài hạn.
Ngân hàng cần quản lý thanh khoản để có đủ nguồn lực đáp ứng các nhu cầu như khách hàng rút tiền gửi, thực hiện thanh toán hoặc các nghĩa vụ tài chính đến hạn. Đồng thời, ngân hàng cũng phải cân đối giữa nguồn vốn huy động và các tài sản như khoản cho vay, bởi thời hạn của hai nhóm này có thể không hoàn toàn trùng khớp.
Quản lý thanh khoản phù hợp vì vậy giúp ngân hàng duy trì hoạt động ổn định, đáp ứng nhu cầu của khách hàng và tăng khả năng ứng phó trước những biến động bất ngờ trên thị trường tài chính.
Tiền mặt (tiền giấy, tiền xu) và số dư khả dụng trên tài khoản ngân hàng là tài sản có tính thanh khoản tối đa. Đây là phương tiện thanh toán quy ước chung, có thể sử dụng ngay lập tức cho mọi giao dịch chi tiêu, mua sắm mà không phải trải qua bất kỳ bước chuyển đổi nào. Do đó, tiền mặt thường được xem là mốc tham chiếu khi đánh giá mức độ thanh khoản của các loại tài sản khác.
>>> Nếu bạn chưa có tài khoản ngân hàng, vui lòng tham khảo thêm Cách tạo tài khoản ngân hàng online/offline với 7 bước đơn giản!
Bao gồm tiền gửi tiết kiệm (không kỳ hạn hoặc có kỳ hạn) và chứng chỉ tiền gửi. Đây là kênh tích lũy an toàn, được bảo đảm tại các ngân hàng uy tín.
Tiền gửi có mức thanh khoản khác nhau tùy theo hình thức gửi tiền. Với tiền gửi không kỳ hạn hoặc tiết kiệm trực tuyến, bạn có thể tất toán để chuyển thành tiền mặt chỉ trong vài phút.
Khách hàng có thể tham khảo các giải pháp tiền gửi có kỳ hạn online tại Techcombank để chủ động lựa chọn theo nhu cầu: gửi cố định để hưởng lãi theo kỳ hạn, gửi linh hoạt để có thể rút một phần trước hạn hoặc gửi góp theo mục tiêu tài chính.
Tiền gửi Phát Lộc Online Techcombank: Là giải pháp dành cho khách hàng có khoản tiền nhàn rỗi, không dùng đến trong một thời gian cụ thể. Với Tiền gửi Phát Lộc Online, khoản tiền của bạn có thể sinh lời ổn định và an toàn.
Tiền gửi Rút gốc linh hoạt Techcombank: Cho phép khách hàng rút từng phần trước hạn mà không cần tất toán. Phần tiền rút trước hạn được hưởng lãi suất không kỳ hạn, số tiền gửi còn lại vẫn tiếp tục hưởng lãi suất tiết kiệm ban đầu.
Tích lũy Như Ý là giải pháp dành cho khách hàng muốn hình thành thói quen tiết kiệm định kỳ hoặc có một mục tiêu tài chính cụ thể.
Trên Techcombank Mobile, khách hàng có thể mở tài khoản tiền gửi có kỳ hạn online, theo dõi lãi tạm tính, kiểm tra ngày đến hạn và tất toán theo điều kiện từng sản phẩm.
>>> Tham khảo thêm Lãi suất gửi tiết kiệm của 30+ ngân hàng hôm nay
 Lựa chọn hình thức gửi tiết kiệm phù hợp tại Techcombank.
Đối với chứng chỉ tiền gửi, mức độ thanh khoản cũng phụ thuộc vào điều kiện chuyển nhượng hoặc bán lại của từng sản phẩm.
Techcombank hiện là một trong các ngân hàng phát hành chứng chỉ tiền gửi (CCTG) trên thị trường. Chứng chỉ tiền gửi Bảo Lộc do Techcombank phát hành là giải pháp được thiết kế để sinh lời tối ưu cho dòng tiền ngắn hạn, với những ưu điểm vượt trội như: Hưởng lợi suất theo thời gian nắm giữ thực tế, thanh khoản linh hoạt, mệnh giá nhỏ - dễ tham gia, giao dịch an toàn và thuận tiện trên Techcombank Mobile.
>>> Khách hàng vui lòng tham khảo bảng lợi suất mới nhất để biết thêm chi tiết tại trang Chứng chỉ tiền gửi Bảo Lộc.
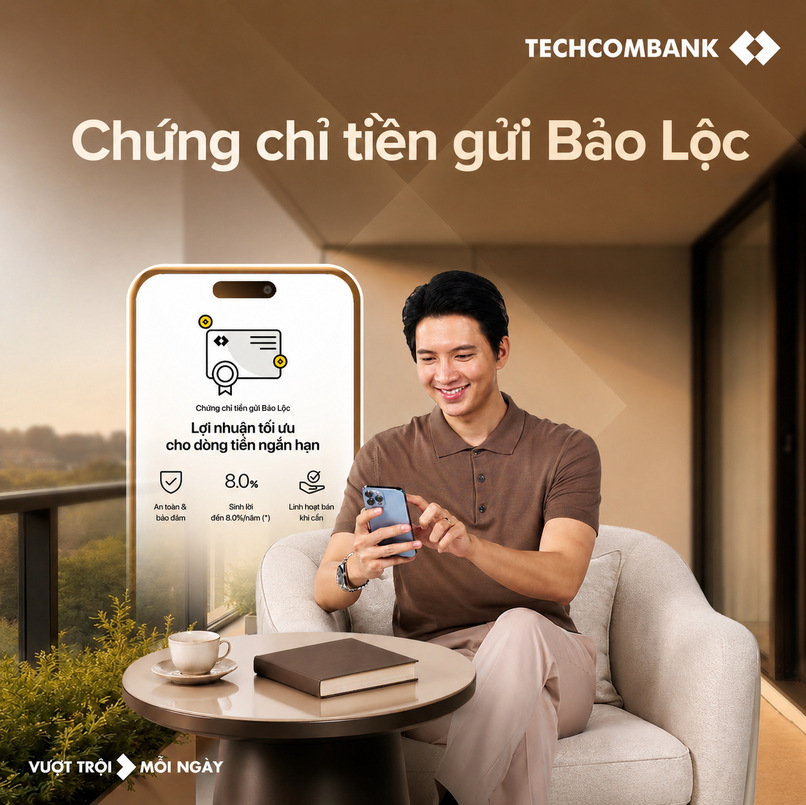 Techcombank phát hành Chứng chỉ tiền gửi Bảo Lộc.
Các tài sản tài chính niêm yết trên thị trường chứng khoán có thanh khoản tốt nhờ cộng đồng giao dịch lớn. Bạn có thể bán cổ phiếu hoặc trái phiếu doanh nghiệp sau vài thao tác để chuyển về tiền mặt.
Hiện nay, Techcom Securities (TCBS) phân phối đa dạng chứng chỉ quỹ từ Techcom Capital bao gồm TCBF (trái phiếu), TCEF (cổ phiếu), TCFF (cân bằng) và chứng chỉ quỹ của nhiều công ty quản lý quỹ uy tín khác như VinaCapital, SSI, Mirae Asset… giúp bạn dễ dàng xây dựng một danh mục khởi đầu an toàn, linh hoạt chỉ từ 10,000 VND/chứng chỉ quỹ.
Hiểu rõ thanh khoản là gì giúp cá nhân, nhà đầu tư và doanh nghiệp đánh giá tốt hơn khả năng chuyển đổi tài sản thành tiền, chủ động trước các nhu cầu tài chính và phân bổ nguồn vốn phù hợp. Bên cạnh lợi nhuận và rủi ro, việc cân nhắc mức độ thanh khoản của từng loại tài sản cũng là một phần quan trọng trong quá trình xây dựng kế hoạch tài chính.
Lưu ý: Thông tin trong bài viết chỉ mang tính tham khảo và có thể thay đổi theo từng thời điểm. Để cập nhật chính sách sản phẩm của Techcombank chính xác nhất, vui lòng truy cập các trang sản phẩm từ website Techcombank hoặc liên hệ các phương thức dưới đây: