




Tag:


Quỹ trái phiếu Techcom (TCBF)

Quỹ cổ phiếu Techcom Top 30 (TCEF)

Quỹ đầu tư Cổ phiếu Ngân hàng và tài chính Techcom (TCFIN)

Quỹ đầu tư Cổ phiếu Doanh nghiệp vừa và nhỏ Techcom (TCSME)

Quỹ đầu tư Cổ phiếu Bất động sản Techcom (TCRES)

Quỹ đầu tư Cân bằng Linh hoạt Techcom (TCFF)

Song An
Bảo hiểm giúp bù đắp các chi phí mà BHYT không chi trả, giảm nỗi lo gánh nặng tài chính
Global Prime
Bảo hiểm sức khỏe cao cấp với quyền lợi bảo vệ sức khỏe tới 125 tỷ VND, tận hưởng dịch vụ y tế cao cấp trên toàn thế giới
An tâm đồng hành
Bảo vệ bạn và gia đình trước rủi ro về sức khỏe, hỗ trợ tài chính khi mất giảm thu nhập
Bảo hiểm chăm sóc sức khỏe toàn diện
Bảo hiểm sức khỏe toàn diện giúp bạn an tâm về sức khỏe mà không lo gánh nặng tài chính
Techcom Life Max Chủ Động
Lá chắn toàn diện, linh hoạt vì tương lai vững chắc
Techcom Life Max Vững Vàng
Giải pháp bảo hiểm toàn diện với kế hoạch bảo vệ dài hạn
Khỏe trọn vẹn vượt trội
Bảo vệ vượt trội giúp bạn an tâm và chủ động tạo dựng kế hoạch cho tương lai
Khỏe bình an vượt trội
Bảo vệ bạn vững vàng trước những rủi ro lớn để xây dựng nền tảng tài chính chắc chắn
Vững tương lai vượt trội
Bảo vệ bạn vững vàng trước những rủi ro lớn và linh hoạt tích lũy tài chính an toàn
Nợ nhóm 3 là gì, ảnh hưởng thế nào đến khả năng vay vốn và bao lâu được xóa khỏi CIC? Tìm hiểu cách xử lý nợ nhóm 3 mới 2026 và lưu ý quản lý tài chính để cải thiện lịch sử tín dụng.
Trong lĩnh vực tín dụng, việc hiểu rõ về các nhóm nợ, đặc biệt là nợ nhóm 3, là vô cùng quan trọng để quản lý tài chính cá nhân hiệu quả. Bị xếp vào nợ nhóm 3 có thể gây ra nhiều khó khăn lớn cho khả năng vay vốn trong tương lai của bạn. Vì vậy, nhiều người thắc mắc nợ xấu bao lâu thì xóa, liệu nợ xấu không trả bao lâu được xóa trên hệ thống CIC và có các ngân hàng cho vay nợ xấu nhóm 3 hay không? Bài viết này sẽ giúp bạn hiểu rõ nợ nhóm 3 là gì, mức độ ảnh hưởng và hướng dẫn chi tiết cách để xóa lịch sử nợ xấu này trên hệ thống CIC.
|
Tóm tắt nhanh:
|
| Bạn đọc lưu ý: Nội dung đề cập trong bài viết được tổng hợp dựa trên thông tin chung của thị trường, không đại diện cho duy nhất các sản phẩm và dịch vụ của Techcombank. |
Nợ nhóm 3 hay còn gọi là Nợ dưới tiêu chuẩn, bao gồm các khoản nợ có đặc điểm sau:
Theo quy định của Ngân hàng Nhà nước (dựa trên Thông tư 31/2024/TT-NHNN và các văn bản liên quan), các khoản nợ được phân loại thành 5 nhóm, trong đó nợ từ nhóm 3 trở lên được coi là nợ xấu. Nếu bạn chậm trả nợ từ 91 ngày trở lên, khoản vay của bạn gần như chắc chắn sẽ bị chuyển vào nhóm 3 và được ghi nhận là nợ xấu trên hệ thống CIC.
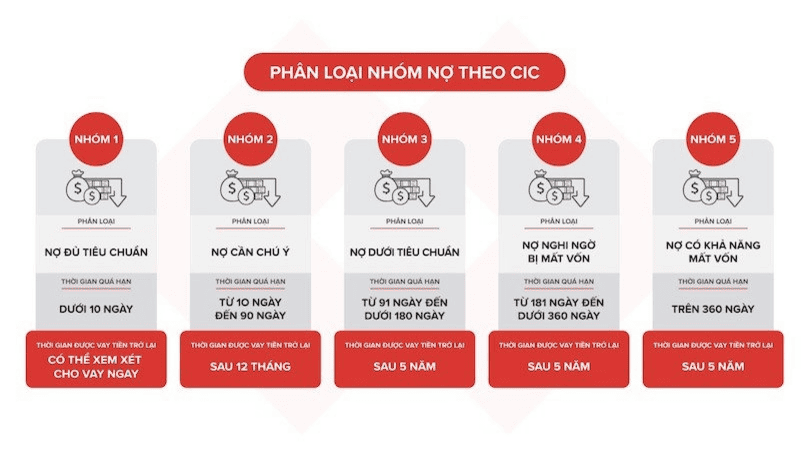 5 Nhóm nợ xấu phân loại theo CIC.
Chi tiết luật này như sau:
| Điều 10. Phân loại nợ và cam kết ngoại bảng theo phương pháp định lượng
… c) Nhóm 3 (Nợ dưới tiêu chuẩn) bao gồm: (i) Khoản nợ quá hạn từ 91 ngày đến 180 ngày, trừ khoản nợ quy định tại khoản 3 Điều này; (ii) Khoản nợ gia hạn nợ lần đầu còn trong hạn, trừ khoản nợ quy định tại điểm b khoản 2, khoản 3 Điều này; (iii) Khoản nợ được miễn hoặc giảm lãi do khách hàng không đủ khả năng trả lãi đầy đủ theo thỏa thuận, trừ khoản nợ quy định tại khoản 3 Điều này; (iv) Khoản nợ thuộc một trong các trường hợp sau đây chưa thu hồi được trong thời gian dưới 30 ngày kể từ ngày có quyết định thu hồi: - Khoản nợ vi phạm quy định tại các khoản 1, 3, 4, 5, 6 Điều 126 Luật Các tổ chức tín dụng (đã sửa đổi, bổ sung); - Khoản nợ vi phạm quy định tại các khoản 1, 2, 3, 4 Điều 127 Luật Các tổ chức tín dụng (đã sửa đổi, bổ sung); - Khoản nợ vi phạm quy định tại các khoản 1, 2, 5 Điều 128 Luật Các tổ chức tín dụng (đã sửa đổi, bổ sung); (v) Khoản nợ trong thời hạn thu hồi theo kết luận thanh tra, kiểm tra; (vi) Khoản nợ phải thu hồi theo quyết định thu hồi nợ trước hạn của tổ chức tín dụng, chi nhánh ngân hàng nước ngoài do khách hàng vi phạm thỏa thuận với tổ chức tín dụng, chi nhánh ngân hàng nước ngoài chưa thu hồi được trong thời gian dưới 30 ngày kể từ ngày có quyết định thu hồi; (vii) Khoản nợ được phân loại vào nhóm 3 theo quy định tại khoản 2, khoản 3 Điều này; (viii) Khoản nợ phải phân loại vào nhóm 3 theo quy định tại khoản 4 Điều 8 Thông tư này. |
Việc bị xếp vào nợ nhóm 3 (nợ dưới tiêu chuẩn) không chỉ phản ánh khả năng trả nợ kém mà còn kéo theo nhiều hệ lụy tài chính đáng kể cho người vay:
Khó tiếp cận nguồn vốn mới: Khi đã rơi vào nhóm nợ xấu này, hầu hết ngân hàng và tổ chức tín dụng sẽ từ chối hồ sơ vay vốn, mở thẻ tín dụng hoặc xét duyệt các khoản vay mua nhà, mua xe.
Ảnh hưởng lâu dài đến uy tín tín dụng: Lịch sử nợ nhóm 3 sẽ được lưu trữ trên hệ thống Trung tâm Thông tin Tín dụng Quốc gia Việt Nam (CIC). Điều này khiến điểm tín dụng cá nhân giảm mạnh, ảnh hưởng trực tiếp đến uy tín của bạn trong tương lai.
 Nợ nhóm 3 làm giới hạn khả năng vay vốn.
Để thoát khỏi tình trạng nợ nhóm 3 và khôi phục lịch sử tín dụng cá nhân, bạn nên thực hiện các bước sau
Đây là bước bắt buộc và quan trọng nhất. Bạn cần làm việc với bên cho vay để thanh toán toàn bộ số tiền nợ, bao gồm gốc, lãi và các khoản phí phạt chậm trả (nếu có).
Lưu ý: Sau khi tất toán, hãy yêu cầu văn bản xác nhận đã hoàn thành nghĩa vụ trả nợ để làm bằng chứng khi cần đối chiếu sau này.
Sau khi thanh toán đầy đủ, thông tin nợ nhóm 3 sẽ được xóa khỏi hệ thống CIC theo quy định. Với nợ nhóm 3, 4, 5 (nợ xấu): Lịch sử nợ sẽ được xóa sau 5 năm kể từ ngày thanh toán hết nợ.
Trong khoảng thời gian này, bạn cần giữ vững kỷ luật tài chính, không phát sinh thêm bất kỳ khoản nợ quá hạn nào khác để đảm bảo hồ sơ tín dụng được cải thiện nhanh chóng.
 Tất toán đầy đủ các khoản nợ và kỷ luật với những khoản vay tương lai giúp bạn xây dựng lại hồ sơ tín dụng tốt.
Sau khi hoàn thành nghĩa vụ thanh toán và lịch sử tín dụng tốt, bạn có thể tham khảo thêm các sản phẩm thẻ tín dụng, vay tín chấp và vay thế chấp tại Techcombank như dưới đây:
Vay tín chấp:
Vay thế chấp:
Thẻ tín dụng:
>>> Xem thêm các thẻ tín dụng khác của Techcombank.
1. Nợ nhóm 3 là bao nhiêu ngày?
Theo quy định của Ngân hàng Nhà nước, nợ nhóm 3 là các khoản nợ quá hạn từ 91 đến 180 ngày. Đây được xếp vào nhóm “nợ dưới tiêu chuẩn” - mức cảnh báo sớm về rủi ro tín dụng.
2. Nợ xấu nhóm 3 có bị truy tố không?
Phát sinh nợ nhóm 3 không đồng nghĩa với việc người vay bị truy cứu trách nhiệm hình sự. Việc có phát sinh trách nhiệm hình sự hay không còn phụ thuộc vào hành vi cụ thể theo quy định pháp luật. Nếu người vay chỉ gặp khó khăn tài chính và không thể thanh toán đúng hạn, vấn đề trước hết được xử lý theo quan hệ tín dụng và nghĩa vụ trả nợ.
3. Nợ xấu nhóm 3 vay được ngân hàng nào?
Không có danh sách ngân hàng chung áp dụng cho mọi khách hàng có nợ nhóm 3. Mỗi tổ chức tín dụng có chính sách cấp tín dụng và tiêu chí thẩm định riêng. Người đang có nợ nhóm 3 thường gặp nhiều hạn chế khi đăng ký khoản vay mới, do lịch sử nợ là một trong những thông tin được xem xét khi thẩm định.
4. Nợ xấu nhóm 3 bao lâu thì được xóa?
Thông tin tiêu cực về khách hàng vay được CIC cung cấp trong thời gian tối đa 5 năm kể từ ngày kết thúc thông tin tiêu cực. Quy định này không đồng nghĩa toàn bộ dữ liệu tín dụng được tự động xóa khỏi cơ sở dữ liệu CIC sau 5 năm. Việc khách hàng có thể tiếp cận khoản vay mới sau khi hoàn thành nghĩa vụ trả nợ vẫn phụ thuộc chính sách và kết quả thẩm định của từng tổ chức tín dụng.
Hy vọng bài viết đã giúp bạn hiểu rõ nợ nhóm 3, thời gian nợ xấu bao lâu xóa theo quy định và những lưu ý quan trọng trong quá trình xử lý nợ xấu. Khi nắm rõ các quy định này việc chủ động xử lý và quản lý tài chính tốt không chỉ giúp bạn thoát khỏi nợ nhóm 3, mà còn tạo nền tảng vững chắc để xây dựng uy tín tín dụng lâu dài trong hệ thống ngân hàng.
Lưu ý: Thông tin trong bài viết chỉ mang tính tham khảo và có thể thay đổi theo từng thời điểm. Để cập nhật chính sách sản phẩm của Techcombank chính xác nhất, vui lòng truy cập các trang sản phẩm từ website Techcombank hoặc liên hệ các phương thức dưới đây:


