




Tag:


Quỹ trái phiếu Techcom (TCBF)

Quỹ cổ phiếu Techcom Top 30 (TCEF)

Quỹ đầu tư Cổ phiếu Ngân hàng và tài chính Techcom (TCFIN)

Quỹ đầu tư Cổ phiếu Doanh nghiệp vừa và nhỏ Techcom (TCSME)

Quỹ đầu tư Cổ phiếu Bất động sản Techcom (TCRES)

Quỹ đầu tư Cân bằng Linh hoạt Techcom (TCFF)

Song An
Bảo hiểm giúp bù đắp các chi phí mà BHYT không chi trả, giảm nỗi lo gánh nặng tài chính
Global Prime
Bảo hiểm sức khỏe cao cấp với quyền lợi bảo vệ sức khỏe tới 125 tỷ VND, tận hưởng dịch vụ y tế cao cấp trên toàn thế giới
An tâm đồng hành
Bảo vệ bạn và gia đình trước rủi ro về sức khỏe, hỗ trợ tài chính khi mất giảm thu nhập
Bảo hiểm chăm sóc sức khỏe toàn diện
Bảo hiểm sức khỏe toàn diện giúp bạn an tâm về sức khỏe mà không lo gánh nặng tài chính
Techcom Life Max Chủ Động
Lá chắn toàn diện, linh hoạt vì tương lai vững chắc
Techcom Life Max Vững Vàng
Giải pháp bảo hiểm toàn diện với kế hoạch bảo vệ dài hạn
Khỏe trọn vẹn vượt trội
Bảo vệ vượt trội giúp bạn an tâm và chủ động tạo dựng kế hoạch cho tương lai
Khỏe bình an vượt trội
Bảo vệ bạn vững vàng trước những rủi ro lớn để xây dựng nền tảng tài chính chắc chắn
Vững tương lai vượt trội
Bảo vệ bạn vững vàng trước những rủi ro lớn và linh hoạt tích lũy tài chính an toàn
Nợ xấu là gì và ảnh hưởng thế nào tới khả năng vay vốn? Xem ngay 3 cách kiểm tra nợ xấu bằng CCCD, thời gian xóa nợ và hướng xử lý cập nhật năm 2026.
Nợ xấu là gì? Thế nào là nợ xấu? Nợ xấu là khoản vay quá hạn từ 90 ngày trở lên mà người đi vay không thể thanh toán đúng hạn tiền gốc và/hoặc lãi theo hợp đồng tín dụng, thuộc các nhóm nợ từ 3 đến 5.
|
Tóm tắt nhanh:
|
| Bạn đọc lưu ý: Nội dung đề cập trong bài viết được tổng hợp dựa trên thông tin chung của thị trường, không đại diện cho duy nhất các sản phẩm và dịch vụ của Techcombank. |
Nợ xấu (Non-Performing Loan - NPL) là những khoản nợ mà người đi vay (cá nhân hoặc tổ chức) không thể hoặc không có khả năng thanh toán đúng hạn các khoản gốc và/hoặc lãi theo cam kết trong hợp đồng tín dụng. Các khoản nợ hiện nay được phân thành 5 nhóm, đánh số từ 1 - 5. Trong đó, nợ xấu là các khoản nợ từ nhóm 3 - 5.
Theo quy định của Ngân hàng Nhà nước Việt Nam tại Thông tư 11/2021/TT-NHNN, nợ được phân loại thành 5 nhóm dựa trên mức độ rủi ro và khả năng thu hồi. Trong đó, nợ xấu là như thế nào được mô tả bao gồm các khoản nợ thuộc nhóm 3 (Nợ dưới tiêu chuẩn), nhóm 4 (Nợ nghi ngờ) và nhóm 5 (Nợ có khả năng mất vốn), vì thế sẽ không có nợ xấu nhóm 1 và nợ xấu nhóm 2.
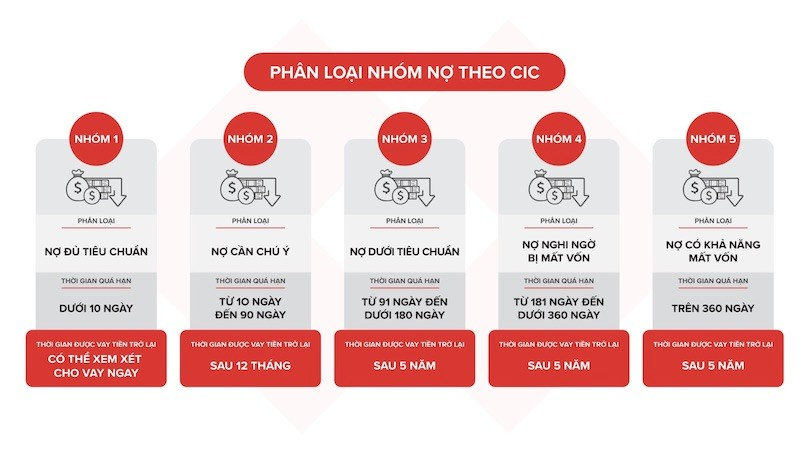 5 nhóm nợ theo CIC, trong đó nợ nhóm 3, 4, 5 là nợ xấu.
Bạn có thể kiểm tra nợ xấu chỉ với CCCD thông qua ứng dụng CIC Credit Connect. Dưới đây là 2 cách kiểm tra nợ xấu:
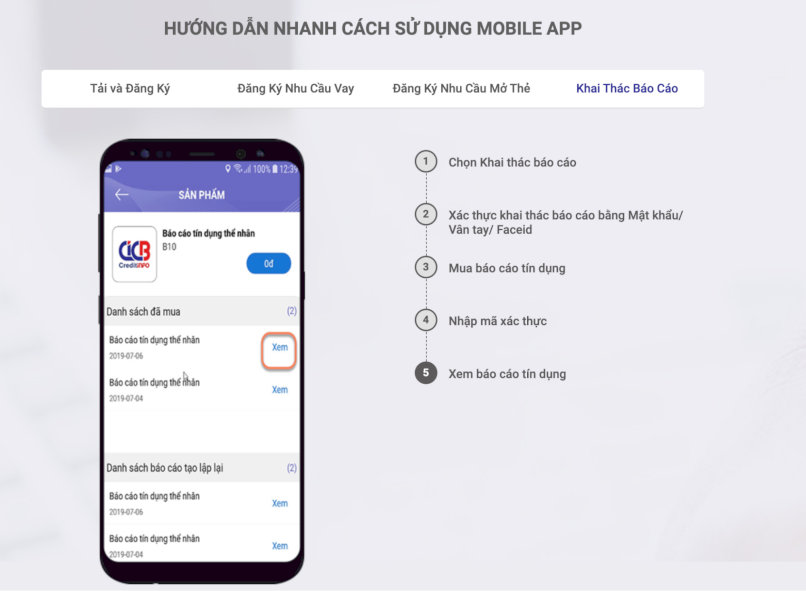 Hướng dẫn sử dụng app CIC Credit Connect từ CIC.
Nợ xấu là một yếu tố cần được quan tâm trong quản lý tài chính cá nhân vì các ảnh hưởng sau:
Nếu khách hàng không may rơi vào nhóm nợ xấu, cần chủ động thực hiện các bước sau để khôi phục uy tín tín dụng:
 Cần chủ động xây lại lịch sử tín dụng tích cực nếu vô tình vướng nợ xấu.
Để duy trì uy tín tín dụng và hạn chế rủi ro phát sinh nợ xấu, người vay nên lưu ý những nguyên tắc sau:
 Quản lý tài chính hiệu quả sẽ giúp bạn tránh nợ xấu.
Sau khi hoàn thành nghĩa vụ trả nợ, thông tin tiêu cực không được xóa ngay lập tức. Thông tin tiêu cực về khách hàng vay chỉ được cung cấp trong thời gian tối đa 5 năm kể từ ngày kết thúc thông tin tiêu cực, trừ trường hợp phục vụ yêu cầu của cơ quan quản lý nhà nước.
Không có một con số cụ thể về số tiền nợ bao nhiêu thì bị nợ xấu. Việc xác định nợ xấu dựa trên thời gian quá hạn thanh toán và khả năng thu hồi nợ, không phải số tiền tuyệt đối của khoản nợ.
Nếu bạn chậm trả góp:
Từ 91 ngày trở lên: Xếp vào nhóm nợ xấu (nhóm 3 trở lên)
Do đó, nếu bạn chậm trả góp trên 90 ngày, bạn sẽ bị ghi nhận nợ xấu trên hệ thống CIC.
Tuỳ theo chính sách của từng ngân hàng, nhưng phần lớn các ngân hàng thường lo ngại khi cấp tín dụng (cho vay, mở thẻ tín dụng, mua trả góp) cho những khách hàng có lịch sử nợ xấu trên hệ thống CIC vì rủi ro tín dụng cao, ngân hàng lo ngại khả năng không thu hồi được vốn.
>>> Tham khảo bài viết: Vay tín chấp khi có nợ xấu, lời khuyên hữu ích dành cho bạn.
Sau khi thanh toán hết nợ xấu, thời gian để được phép vay lại phụ thuộc vào nhóm nợ xấu và chính sách của từng ngân hàng.
Bài viết trên đã giúp bạn giải thích chi tiết về nợ xấu là gì cũng như nợ xấu có sao không. Chủ động kiểm soát lịch sử tín dụng và tuân thủ nghĩa vụ trả nợ đúng hạn sẽ giúp người vay duy trì uy tín tài chính và dễ dàng tiếp cận các giải pháp tín dụng khi cần thiết. Nếu đã từng vướng nợ xấu, bạn cần xử lý sớm để khôi phục uy tín cá nhân và nhận đầy đủ quyền lợi tài chính.
Khách hàng lưu ý: Thông tin trong bài viết chỉ mang tính tham khảo và có thể thay đổi theo từng thời điểm. Để cập nhật chính sách sản phẩm của Techcombank chính xác nhất, vui lòng truy cập các trang sản phẩm từ website Techcombank hoặc liên hệ các phương thức dưới đây:


