




| Mở tài khoản doanh nghiệp nhanh chóng tại Techcombank |  |


Quỹ trái phiếu Techcom (TCBF)

Quỹ cổ phiếu Techcom Top 30 (TCEF)

Quỹ đầu tư Cổ phiếu Ngân hàng và tài chính Techcom (TCFIN)

Quỹ đầu tư Cổ phiếu Doanh nghiệp vừa và nhỏ Techcom (TCSME)

Quỹ đầu tư Cổ phiếu Bất động sản Techcom (TCRES)

Quỹ đầu tư Cân bằng Linh hoạt Techcom (TCFF)

Song An
Bảo hiểm giúp bù đắp các chi phí mà BHYT không chi trả, giảm nỗi lo gánh nặng tài chính
Global Prime
Bảo hiểm sức khỏe cao cấp với quyền lợi bảo vệ sức khỏe tới 125 tỷ VND, tận hưởng dịch vụ y tế cao cấp trên toàn thế giới
An tâm đồng hành
Bảo vệ bạn và gia đình trước rủi ro về sức khỏe, hỗ trợ tài chính khi mất giảm thu nhập
Bảo hiểm chăm sóc sức khỏe toàn diện
Bảo hiểm sức khỏe toàn diện giúp bạn an tâm về sức khỏe mà không lo gánh nặng tài chính
Techcom Life Max Chủ Động
Lá chắn toàn diện, linh hoạt vì tương lai vững chắc
Techcom Life Max Vững Vàng
Giải pháp bảo hiểm toàn diện với kế hoạch bảo vệ dài hạn
Khỏe trọn vẹn vượt trội
Bảo vệ vượt trội giúp bạn an tâm và chủ động tạo dựng kế hoạch cho tương lai
Khỏe bình an vượt trội
Bảo vệ bạn vững vàng trước những rủi ro lớn để xây dựng nền tảng tài chính chắc chắn
Vững tương lai vượt trội
Bảo vệ bạn vững vàng trước những rủi ro lớn và linh hoạt tích lũy tài chính an toàn

Thuế điện tử cho doanh nghiệp: Quy định mới từ 01/07/2026, cách đăng ký tài khoản và nộp thuế online từng bước, kèm những lưu ý giúp hạn chế sai sót.
Từ ngày 01/07/2026, khung pháp lý mới về quản lý thuế có hiệu lực, và việc kê khai, nộp thuế điện tử doanh nghiệp trở thành cách làm quen thuộc của kế toán lẫn chủ doanh nghiệp. Bài viết sẽ giải thích các quy định cần biết, cách đăng ký tài khoản và nộp thuế online từng bước, cùng một số lưu ý giúp bạn hạn chế sai sót.
Hiểu đơn giản, thuế điện tử doanh nghiệp là việc doanh nghiệp làm các thủ tục thuế như đăng ký, khai thuế, nộp thuế, hoàn thuế... trực tuyến thông qua hệ thống của cơ quan thuế, thay cho hồ sơ giấy truyền thống.
Lợi ích khi doanh nghiệp thực hiện thuế điện tử
Khi làm thuế điện tử, bạn nên đối chiếu với các văn bản đang có hiệu lực sau:
Vì vậy, bạn nên tránh áp dụng các hướng dẫn cũ đã hết hiệu lực khi đăng ký hoặc giao dịch.
Tùy từng thời điểm và hướng dẫn trên Cổng thuế điện tử, doanh nghiệp thường cần chuẩn bị:
Doanh nghiệp chuẩn bị chữ ký số và tài khoản ngân hàng trước khi đăng ký.
Bạn có thể thực hiện theo các bước sau:
Lưu ý: Giao diện và thủ tục trên Cổng thuế điện tử có thể thay đổi theo từng thời điểm. Bạn nên kiểm tra hướng dẫn mới trên hệ thống hoặc liên hệ cơ quan thuế quản lý để được hỗ trợ.
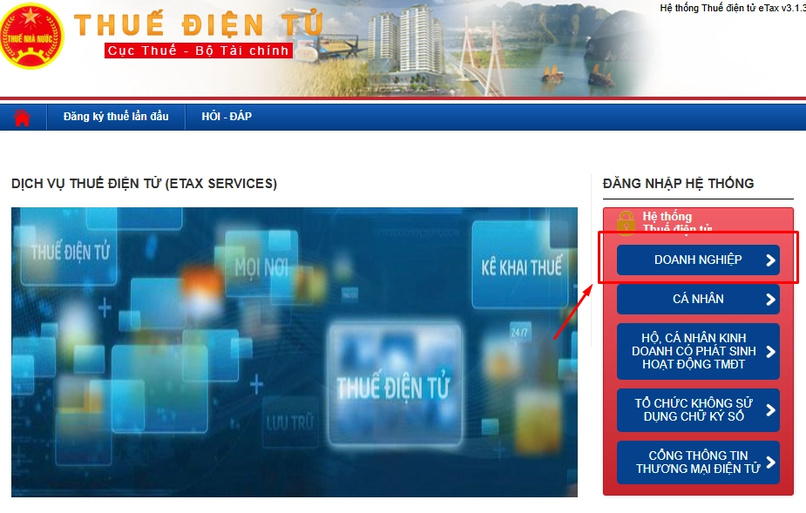
Giao diện đăng ký tài khoản thuế điện tử dành cho doanh nghiệp.
Căn cứ theo Khoản 2 Điều 14 Luật Quản lý thuế 2025, người nộp thuế có thể nộp thuế theo phương thức điện tử thông qua:
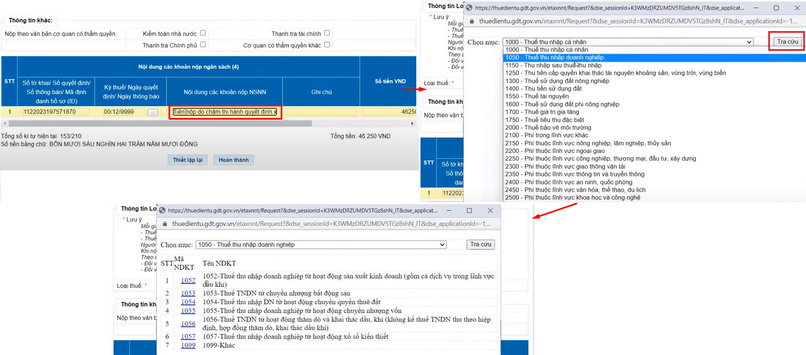
Các bước lập giấy nộp tiền và nộp thuế doanh nghiệp.
1. Doanh nghiệp có bắt buộc làm thuế điện tử không?
Căn cứ theo Khoản 4 Điều 32 Luật Qunản lý thuế 2025, giao dịch giữa người nộp thuế và cơ quan quản lý thuế được thực hiện bằng phương thức điện tử, trừ một số trường hợp đặc biệt do Chính phủ quy định. Vì vậy, doanh nghiệp nên chủ động đăng ký tài khoản giao dịch thuế điện tử để thực hiện nghĩa vụ đúng quy định.
2. Doanh nghiệp có thể nộp thuế điện tử ngoài giờ hành chính không?
Có. Theo Điều 11 Thông tư số 89/2026/TT-BTC của Bộ Tài chính, người nộp thuế được giao dịch thuế điện tử 24 giờ trong ngày và 7 ngày trong tuần, bao gồm cả ngày nghỉ, ngày lễ và ngày Tết.
3, Ngày nộp thuế điện tử được xác định như thế nào?
Căn cứ theo Điểm a khoản 5 Điều 14 Luật Quản lý thuế 2025, khi nộp theo phương thức điện tử, ngày nộp thuế là ngày tổ chức thu trích tiền từ tài khoản của người nộp thuế hoặc người nộp thay và được ghi trên chứng từ nộp tiền.
4. Nộp thuế chậm bị tính tiền chậm nộp như thế nào?
Căn cứ theo Điểm a khoản 2 Điều 16 Luật Quản lý thuế 2025, mức tính tiền chậm nộp là 0.03%/ngày trên số tiền thuế chậm nộp do cơ quan thuế quản lý thu. Chính phủ có thể điều chỉnh mức này theo từng thời kỳ, nên bạn cần theo dõi quy định hiện hành.
5. Gặp sự cố hệ thống khi nộp thuế điện tử thì xử lý thế nào?
Theo Khoản 3 Điều 36 Luật Quản lý thuế 2025, nếu sự cố kỹ thuật của Hệ thống thông tin quản lý thuế khiến người nộp thuế không thực hiện được nghĩa vụ đúng thời hạn, người nộp thuế không bị xử phạt vi phạm hành chính về quản lý thuế và không bị tính tiền chậm nộp trong thời gian xảy ra sự cố. Bạn nên lưu lại thông báo lỗi và liên hệ cơ quan thuế quản lý để được hướng dẫn.
Nhìn chung, thuế điện tử cho doanh nghiệp giúp việc đăng ký, kê khai và nộp thuế diễn ra trực tuyến, thuận tiện và dễ theo dõi hơn. Để giao dịch suôn sẻ, bạn nên chuẩn bị sẵn tài khoản định danh, chữ ký số, cập nhật văn bản hiện hành và nộp thuế sớm.
Lưu ý: Thông tin trong bài viết chỉ mang tính tham khảo và có thể thay đổi theo từng thời điểm.


