




Tag:


Quỹ trái phiếu Techcom (TCBF)

Quỹ cổ phiếu Techcom Top 30 (TCEF)

Quỹ đầu tư Cổ phiếu Ngân hàng và tài chính Techcom (TCFIN)

Quỹ đầu tư Cổ phiếu Doanh nghiệp vừa và nhỏ Techcom (TCSME)

Quỹ đầu tư Cổ phiếu Bất động sản Techcom (TCRES)

Quỹ đầu tư Cân bằng Linh hoạt Techcom (TCFF)

Song An
Bảo hiểm giúp bù đắp các chi phí mà BHYT không chi trả, giảm nỗi lo gánh nặng tài chính
Global Prime
Bảo hiểm sức khỏe cao cấp với quyền lợi bảo vệ sức khỏe tới 125 tỷ VND, tận hưởng dịch vụ y tế cao cấp trên toàn thế giới
An tâm đồng hành
Bảo vệ bạn và gia đình trước rủi ro về sức khỏe, hỗ trợ tài chính khi mất giảm thu nhập
Bảo hiểm chăm sóc sức khỏe toàn diện
Bảo hiểm sức khỏe toàn diện giúp bạn an tâm về sức khỏe mà không lo gánh nặng tài chính
Techcom Life Max Chủ Động
Lá chắn toàn diện, linh hoạt vì tương lai vững chắc
Techcom Life Max Vững Vàng
Giải pháp bảo hiểm toàn diện với kế hoạch bảo vệ dài hạn
Khỏe trọn vẹn vượt trội
Bảo vệ vượt trội giúp bạn an tâm và chủ động tạo dựng kế hoạch cho tương lai
Khỏe bình an vượt trội
Bảo vệ bạn vững vàng trước những rủi ro lớn để xây dựng nền tảng tài chính chắc chắn
Vững tương lai vượt trội
Bảo vệ bạn vững vàng trước những rủi ro lớn và linh hoạt tích lũy tài chính an toàn

Cùng là bảo hiểm sức khỏe bổ sung viện phí nhưng điều khoản rất khác nhau. Bảng so sánh các điểm quyết định bạn có được chi trả hay không.
Bảo hiểm y tế (BHYT) hỗ trợ chi phí khám chữa bệnh theo quy định, nhưng người bệnh vẫn có thể phải tự chi trả một số khoản như thuốc, vật tư, kỹ thuật ngoài phạm vi được hưởng hoặc phần chênh lệch khi sử dụng dịch vụ cao hơn mức BHYT thanh toán. Vì vậy, nhiều người lựa chọn bảo hiểm sức khỏe bổ sung để tăng cường khả năng bảo vệ tài chính khi điều trị.
Trong nhóm sản phẩm này, các khái niệm như bảo hiểm y tế bổ sung, bảo hiểm y tế mở rộng, bảo hiểm sức khỏe bù đắp viện phí thường được sử dụng để chỉ các giải pháp bảo hiểm sức khỏe thương mại hỗ trợ thêm chi phí ngoài phạm vi BHYT. Tuy nhiên, mỗi sản phẩm có thể được thiết kế khác nhau về phạm vi bảo vệ, điều kiện chi trả và hạn mức quyền lợi.
Bài viết dưới đây sẽ phân tích những điểm khác biệt quan trọng cần xem xét khi lựa chọn bảo hiểm sức khỏe bổ sung.
|
Bạn đọc lưu ý: Nội dung đề cập trong bài viết được tổng hợp dựa trên thông tin chung của thị trường, không đại diện cho duy nhất các sản phẩm và dịch vụ của Techcombank. |
Trên thị trường hiện nay, bảo hiểm sức khỏe bổ sung được thiết kế với nhiều cách thức khác nhau nhằm hỗ trợ người tham gia trước các chi phí y tế phát sinh ngoài phạm vi BHYT. Trong đó, nhóm sản phẩm bảo hiểm bù đắp viện phí tập trung vào việc hỗ trợ chi phí điều trị nội trú theo phạm vi và điều kiện của từng hợp đồng.
Bảng dưới đây so sánh Bảo hiểm sức khỏe Song An do Techcom Insurance phát hành với một số đặc điểm thường gặp ở các sản phẩm cùng phân khúc:
|
Tiêu chí |
Bảo hiểm sức khỏe Song An |
Các bảo hiểm sức khỏe bổ sung phổ biến trên thị trường |
|
Ai quyết định bệnh nào được trả? |
Theo mã bệnh quốc tế ICD-10. Bác sĩ chẩn đoán ra mã nào, đối chiếu danh mục. Nếu bệnh có trong danh mục, quyền lợi sẽ được chi trả |
Hợp đồng tự viết định nghĩa riêng cho từng bệnh. Việc được chẩn đoán mắc bệnh chưa đồng nghĩa với đủ điều kiện chi trả, bệnh còn phải đáp ứng mức độ nghiêm trọng theo tiêu chí của hợp đồng |
|
Ung thư phát hiện sớm |
Có chi trả. 100 bệnh ung thư theo phân loại WHO cho mọi giai đoạn |
Thường chỉ trả giai đoạn nặng. Ung thư phát hiện sớm nằm trong phần loại trừ |
|
Đi không đúng tuyến |
Được chi trả, áp dụng cả đúng tuyến và không đúng tuyến. Riêng trường hợp cấp cứu nếu vào bệnh viện tư, được chi trả bằng hạn mức bệnh thông thường |
Nhiều sản phẩm chỉ trả khi đúng tuyến. Không đúng tuyến sẽ không được chi trả |
|
Nằm phòng dịch vụ |
Có phòng dịch vụ |
Một số sản phẩm cắt giảm quyền lợi khi sử dụng phòng dịch vụ |
|
Hạn mức |
Minh bạch theo 2 nhóm bệnh thông thường và bệnh nghiêm trọng. Chi trả theo chi phí thực tế phát sinh trong phạm vi và hạn mức bảo vệ đã lựa chọn |
Thường có điều kiện cho một số hạng mục |
|
Độ tuổi tham gia |
Từ 15 ngày tuổi đến 60 tuổi, tái tục tới 65 tuổi |
Thường từ 6 tuổi trở lên |
|
Thủ tục mua |
Quy trình tham gia đơn giản, không cần khám sức khỏe, thực hiện nhanh chóng trên điện thoại với các bước khai báo thông tin cơ bản |
Thường yêu cầu eKYC và bảng khai sức khỏe phức tạp hơn |
|
Đồng chi trả |
Đồng chi trả 50% với chi phí thuốc. Các chi phí khác (khám, xét nghiệm, chẩn đoán hình ảnh, giường bệnh, phẫu thuật, ICU...) thanh toán 100% theo quy tắc của sản phẩm và phạm vi bảo hiểm |
Một số sản phẩm không có đồng chi trả, nhưng bị thu hẹp ở các điều kiện phía trên |
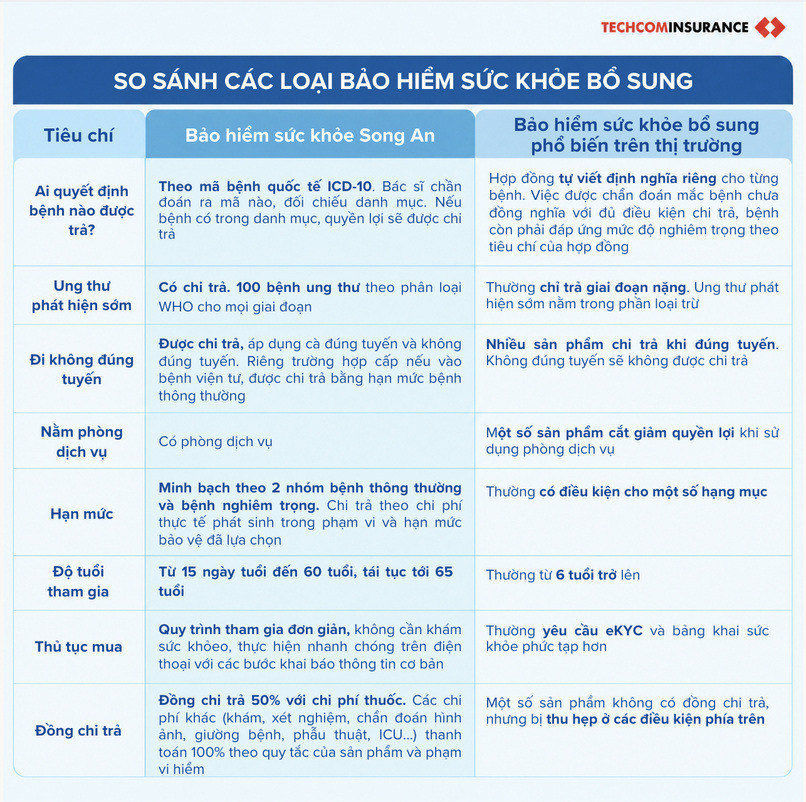 So sánh Bảo hiểm sức khỏe Song An và các loại bảo hiểm sức khỏe bổ sung trên thị trường.
Lưu ý: Thông tin so sánh trên nhằm giúp người đọc hiểu các cách thiết kế sản phẩm phổ biến trên thị trường. Quyền lợi thực tế phụ thuộc vào Quy tắc, Điều khoản của từng sản phẩm bảo hiểm.
Bảng so sánh giúp bạn có thêm góc nhìn tổng quan, nhưng để đánh giá chính xác, mỗi tiêu chí cần được xem xét cụ thể hơn. Dưới đây là phân tích chi tiết 4 điểm khác biệt quan trọng khi so sánh bảo hiểm sức khỏe bổ sung.
Căn cứ xác định bệnh được chi trả là tiêu chuẩn được doanh nghiệp bảo hiểm sử dụng để đối chiếu chẩn đoán y khoa.
Đối với Bảo hiểm sức khỏe Song An, bệnh được xác định theo Bảng phân loại quốc tế về bệnh tật ICD-10. Căn cứ vào chẩn đoán và mã bệnh do bác sĩ ghi nhận, doanh nghiệp bảo hiểm sẽ đối chiếu trực tiếp để xem xét chi trả.
Trong khi đó, với những hợp đồng sử dụng định nghĩa y khoa riêng cho từng bệnh, hồ sơ cần đáp ứng thêm tiêu chí về mức độ nghiêm trọng theo mô tả của hợp đồng.
Ví dụ minh họa: Một khách hàng không may gặp biến cố đột quỵ cấp, được cấp cứu kịp thời và hồi phục tốt. Nếu hợp đồng áp dụng mã ICD-10, người bệnh chỉ cần cung cấp giấy ra viện có ghi đúng mã bệnh là đủ cơ sở để giải quyết quyền lợi. Tuy nhiên, nếu hợp đồng áp dụng định nghĩa y khoa riêng, hồ sơ có thể chưa đủ điều kiện chi trả do không thỏa mãn yêu cầu khắt khe như "phải để lại di chứng thần kinh kéo dài sau 6 tuần".
 Danh sách bệnh trong Bảo hiểm sức khỏe Song An được xác định theo Bảng phân loại quốc tế về bệnh tật ICD-10.
Bệnh hiểm nghèo như ung thư, đột quỵ hay nhồi máu cơ tim thường có chi phí điều trị cao và kéo dài. Tuy nhiên, một điểm khác biệt quan trọng là giai đoạn bệnh được chi trả.
Một số sản phẩm trên thị trường thường chỉ chi trả khi ung thư đã tiến triển đến giai đoạn sau, đồng thời loại trừ ung thư biểu mô tại chỗ. Vì vậy, các trường hợp được phát hiện sớm có thể không thuộc phạm vi chi trả.
Với Bảo hiểm sức khỏe Song An, sản phẩm bảo vệ lên tới 160 bệnh hiểm nghèo theo danh sách, trong đó bệnh ung thư được bảo vệ ngay từ giai đoạn sớm.
Ví dụ minh hoạ: Chị C đi khám định kỳ và phát hiện ung thư tuyến giáp ở giai đoạn 1. Với Bảo hiểm sức khỏe Song An, chị được đền bù ngay để phẫu thuật triệt căn. Ở nhiều sản phẩm khác, bệnh của chị bị xếp vào nhóm "chưa xâm lấn" và bị từ chối bồi thường cho đến khi bệnh chuyển nặng.
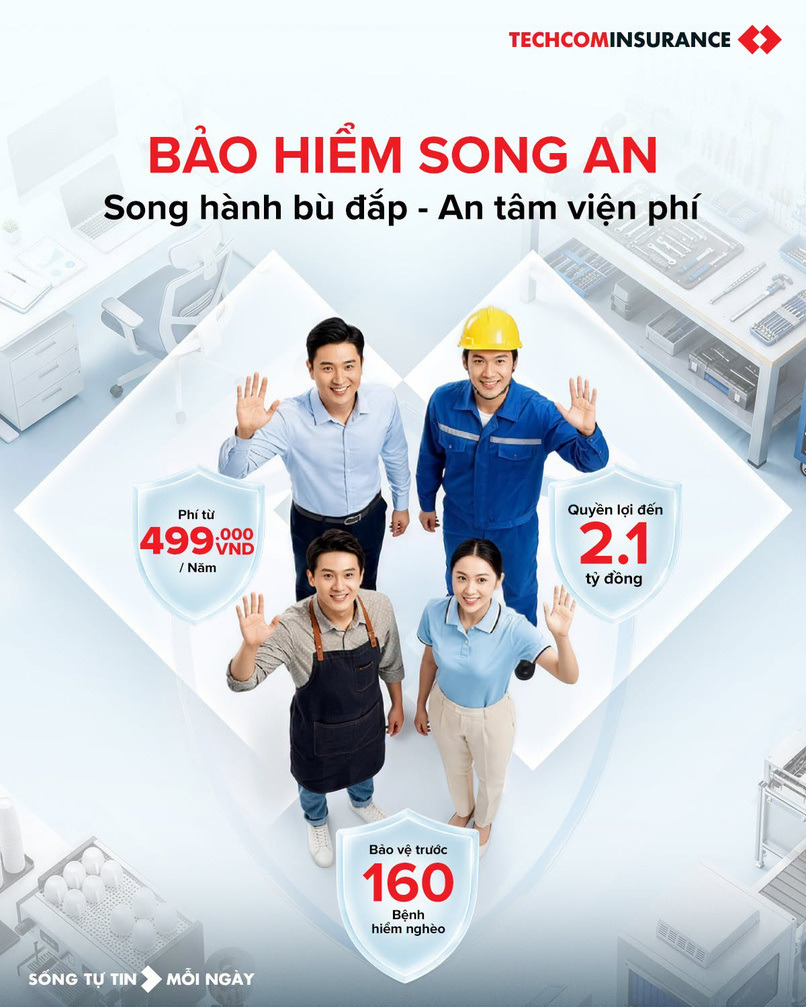 Bảo hiểm sức khỏe Song An bảo vệ lên tới 160 bệnh hiểm nghèo theo Quy tắc và Điều khoản của sản phẩm.
Điểm khác biệt giữa các sản phẩm nằm ở điều kiện áp dụng khi điều trị đúng tuyến, trái tuyến hoặc chuyển tuyến.
Với Bảo hiểm sức khỏe Song An, quyền lợi được áp dụng linh hoạt:
Ví dụ minh họa: Bác D ở tuyến huyện nhưng chủ động lên Bệnh viện Trung ương điều trị (trái tuyến) và nằm phòng dịch vụ. Nhiều sản phẩm sẽ từ chối chi trả 100% vì sai tuyến hoặc phạt cắt giảm còn 30% quyền lợi toàn đợt vì nằm phòng dịch vụ. Với Bảo hiểm sức khỏe Song An, bác D vẫn được hỗ trợ thanh toán theo tỷ lệ trái tuyến, toàn bộ tiền phẫu thuật, thuốc men vẫn được bảo toàn trọn vẹn mà không bị phạt giảm trừ.
Hạn mức bảo hiểm tối đa trong hợp đồng chưa phản ánh toàn bộ khả năng chi trả thực tế. Một số sản phẩm có thể phân bổ hạn mức theo từng hạng mục như tiền phòng/ngày, chi phí phẫu thuật, khiến mỗi khoản chi chỉ được xem xét trong giới hạn riêng, dẫn đến số tiền thực nhận bị thu hẹp.
Ví dụ minh hoạ về hạn mức chia ngăn: Hợp đồng có hạn mức tổng 500 triệu VND nhưng "chia ngăn" trần phẫu thuật tối đa 20 triệu VND/lần. Khi bạn mổ hết 50 triệu VND, bảo hiểm cũng chỉ trả tối đa 20 triệu VND.
Bảo hiểm sức khỏe Song An chi trả chi phí thực tế trọn gói trong hạn mức mà không áp dụng hạn mức phụ chia ngăn. Đồng thời, thay vì loại trừ danh mục thuốc ngoài BHYT như một số gói cơ bản trên thị trường, Bảo hiểm sức khỏe Song An áp dụng cơ chế đồng hành thực tế: thanh toán 100% các chi phí y tế lớn khác (phẫu thuật, chẩn đoán, xạ trị...) và đồng chi trả 50% chi phí thuốc (bao gồm cả thuốc đặc trị đắt đỏ ngoài BHYT).
Tình huống thực tế: Ông Nguyễn Văn A mắc suy thận mãn tính, điều trị nội trú đúng tuyến bảo hiểm y tế, tổng chi phí điều trị là 281,900,000 VND. Dưới đây là bảng minh họa quyền lợi khi ông A không tham gia và có tham gia Bảo hiểm sức khỏe Song An do Techcombank phân phối.
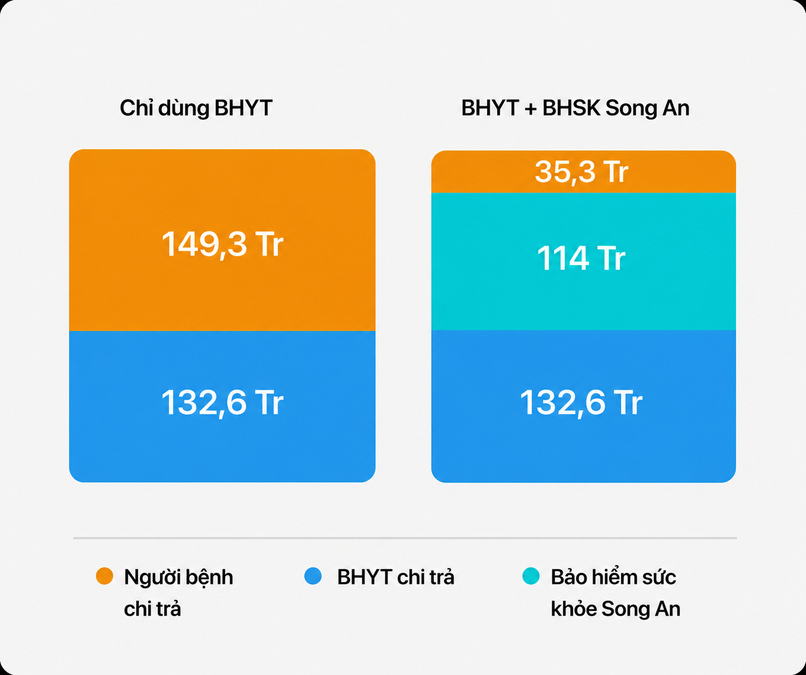 Bảng so sánh khi ông A chỉ dùng BHYT và khi dùng BHYT kết hợp Bảo hiểm sức khỏe Song An.
Cụ thể, Bảo hiểm sức khỏe Song An sẽ bù đắp các chi phí mà bảo hiểm y tế không chi trả như sau:
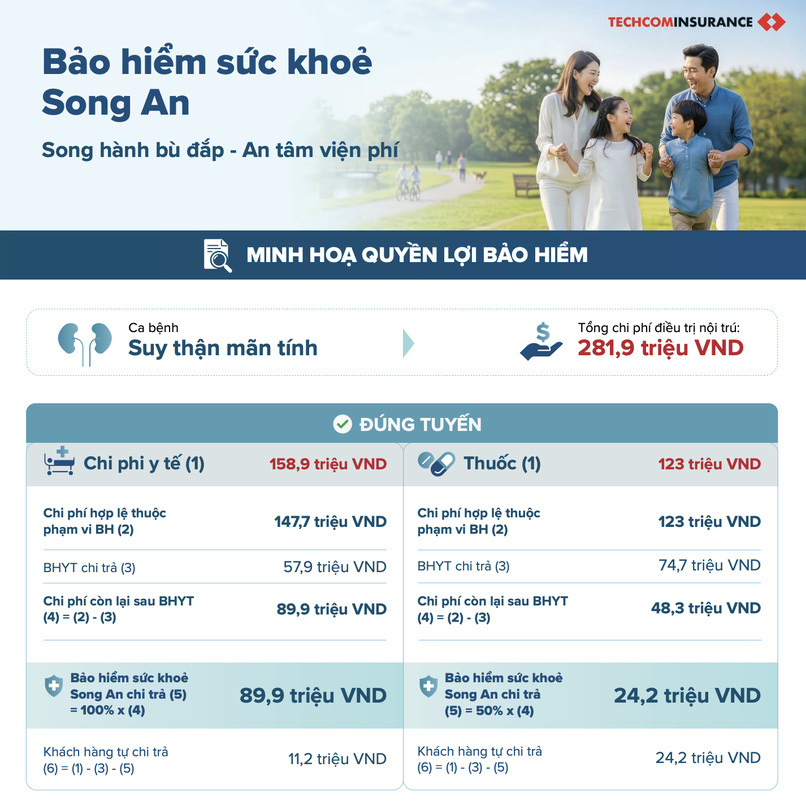 Bảng minh họa quyền lợi khi ông A tham gia Bảo hiểm sức khỏe Song An.
Lưu ý: Ví dụ chỉ mang tính chất minh họa. Phạm vi và mức chi trả thực tế căn cứ theo Quy tắc & Điều khoản Sản phẩm Bảo hiểm sức khỏe Song An do Techcom Insurance phát hành.
>>> Tìm hiểu thêm về Bảo hiểm sức khỏe Song An và các quy định về Hạn mức quyền lợi, Thời gian chờ và Điều khoản loại trừ phù hợp với nhu cầu của bạn.
Trước khi tham gia bảo hiểm sức khỏe bổ sung (hay bảo hiểm sức khỏe bù đắp viện phí), người tham gia nên kiểm tra kỹ các nội dung trong Quy tắc, Điều khoản sản phẩm để hiểu rõ phạm vi bảo vệ và điều kiện chi trả:
Mỗi sản phẩm bảo hiểm sức khỏe bổ sung có cách thiết kế quyền lợi và điều kiện chi trả khác nhau. Vì vậy, người tham gia nên tìm hiểu kỹ phạm vi bảo vệ, hạn mức quyền lợi và Quy tắc, Điều khoản sản phẩm để lựa chọn giải pháp phù hợp với nhu cầu sức khỏe và tài chính của bản thân, gia đình.
Khách hàng lưu ý: Bài viết mang tính tham khảo, không thay thế Quy tắc và Điều khoản sản phẩm. Thông tin về các sản phẩm bảo hiểm sức khỏe bổ sung khác đang mô tả các đặc điểm thường gặp trên thị trường, không đề cập trực tiếp tới sản phẩm cụ thể nào. Vui lòng đọc đầy đủ điều khoản của từng sản phẩm trước khi tham gia.
Để cập nhật chính sách mới nhất của Techcombank, quý khách vui lòng truy cập website Techcombank hoặc liên hệ các phương thức dưới đây:


