




Tag:


Quỹ trái phiếu Techcom (TCBF)

Quỹ cổ phiếu Techcom Top 30 (TCEF)

Quỹ đầu tư Cổ phiếu Ngân hàng và tài chính Techcom (TCFIN)

Quỹ đầu tư Cổ phiếu Doanh nghiệp vừa và nhỏ Techcom (TCSME)

Quỹ đầu tư Cổ phiếu Bất động sản Techcom (TCRES)

Quỹ đầu tư Cân bằng Linh hoạt Techcom (TCFF)

Song An
Bảo hiểm giúp bù đắp các chi phí mà BHYT không chi trả, giảm nỗi lo gánh nặng tài chính
Global Prime
Bảo hiểm sức khỏe cao cấp với quyền lợi bảo vệ sức khỏe tới 125 tỷ VND, tận hưởng dịch vụ y tế cao cấp trên toàn thế giới
An tâm đồng hành
Bảo vệ bạn và gia đình trước rủi ro về sức khỏe, hỗ trợ tài chính khi mất giảm thu nhập
Bảo hiểm chăm sóc sức khỏe toàn diện
Bảo hiểm sức khỏe toàn diện giúp bạn an tâm về sức khỏe mà không lo gánh nặng tài chính
Techcom Life Max Chủ Động
Lá chắn toàn diện, linh hoạt vì tương lai vững chắc
Techcom Life Max Vững Vàng
Giải pháp bảo hiểm toàn diện với kế hoạch bảo vệ dài hạn
Khỏe trọn vẹn vượt trội
Bảo vệ vượt trội giúp bạn an tâm và chủ động tạo dựng kế hoạch cho tương lai
Khỏe bình an vượt trội
Bảo vệ bạn vững vàng trước những rủi ro lớn để xây dựng nền tảng tài chính chắc chắn
Vững tương lai vượt trội
Bảo vệ bạn vững vàng trước những rủi ro lớn và linh hoạt tích lũy tài chính an toàn

So sánh bảo hiểm nhân thọ và bảo hiểm sức khỏe về quyền lợi, thời hạn và mục tiêu bảo vệ. Tìm hiểu nên mua loại nào theo nhu cầu và ngân sách.
Bảo hiểm nhân thọ và bảo hiểm sức khỏe phục vụ những nhu cầu bảo vệ khác nhau, từ chăm sóc sức khỏe và hỗ trợ chi phí y tế đến bảo vệ tài chính dài hạn cho gia đình. Việc so sánh bảo hiểm nhân thọ và bảo hiểm sức khỏe giúp bạn hiểu rõ điểm khác biệt về quyền lợi, thời hạn và mục tiêu bảo vệ, từ đó cân nhắc nên ưu tiên loại nào hoặc kết hợp cả hai.
|
Tóm tắt nhanh:
|
|
Bạn đọc lưu ý: Nội dung đề cập trong bài viết được tổng hợp dựa trên thông tin chung của thị trường, không đại diện cho duy nhất các sản phẩm và dịch vụ của Techcombank. |
Để so sánh bảo hiểm nhân thọ và bảo hiểm sức khỏe, trước hết cần hiểu khái niệm của từng loại hình. Bảo hiểm nhân thọ là sản phẩm bảo vệ tài chính cho người được bảo hiểm trước các rủi ro liên quan đến sức khỏe, thân thể và tính mạng.
Trong khi đó, bảo hiểm sức khỏe tập trung hỗ trợ chi phí y tế khi người được bảo hiểm ốm đau, bệnh tật, tai nạn hoặc có nhu cầu chăm sóc sức khỏe, tùy phạm vi quyền lợi của từng sản phẩm.
Bảng dưới đây giúp làm rõ những điểm khác biệt giữa bảo hiểm nhân thọ và bảo hiểm sức khỏe:
|
Tiêu chí |
Bảo hiểm nhân thọ |
Bảo hiểm sức khỏe |
|
Mục tiêu chính |
Bảo vệ tài chính dài hạn trước các rủi ro lớn liên quan đến tính mạng, sức khỏe, một số sản phẩm kết hợp tích lũy/đầu tư |
Bù đắp chi phí khám chữa bệnh, điều trị y tế khi phát sinh nhu cầu sức khỏe |
|
Rủi ro được bảo vệ |
Tử vong, thương tật toàn bộ vĩnh viễn, bệnh hiểm nghèo hoặc quyền lợi khác tùy sản phẩm |
Ốm đau, bệnh tật, tai nạn, điều trị nội trú, ngoại trú theo chương trình tham gia |
|
Thời hạn hợp đồng |
Thường dài hạn, có thể kéo dài nhiều năm tùy sản phẩm |
Thường theo từng năm và có thể tái tục |
|
Quyền lợi bảo hiểm |
Chi trả theo số tiền bảo hiểm và quyền lợi được quy định khi xảy ra sự kiện bảo hiểm; một số sản phẩm có thêm quyền lợi tích lũy, đầu tư hoặc đáo hạn tùy thiết kế sản phẩm |
Chi trả chi phí y tế trong phạm vi và hạn mức hợp đồng |
|
Người phù hợp |
Người có người phụ thuộc, người tạo thu nhập chính, người muốn lập kế hoạch tài chính dài hạn |
Người muốn chủ động trước chi phí khám chữa bệnh và mở rộng lựa chọn chăm sóc sức khỏe |
Nhìn chung, bảo hiểm nhân thọ hướng đến kế hoạch bảo vệ tài chính dài hạn, trong khi bảo hiểm sức khỏe tập trung vào nhu cầu chi trả chi phí y tế trong thời gian bảo hiểm. Hai loại hình không nhất thiết loại trừ nhau mà có thể được kết hợp tùy nhu cầu và khả năng tài chính.
>>> Tìm hiểu thêm về bảo hiểm nhân thọ là gì và bảo hiểm sức khỏe là gì để hiểu rõ phạm vi quyền lợi và những lưu ý khi lựa chọn.
 So sánh bảo hiểm nhân thọ và bảo hiểm sức khỏe giúp làm rõ quyền lợi và lựa chọn giải pháp phù hợp với nhu cầu bảo vệ tài chính.
Bảo hiểm sức khỏe phù hợp khi bạn muốn chủ động dự phòng chi phí y tế, đặc biệt trong các trường hợp:
Gia đình có con nhỏ, người lớn tuổi hoặc thành viên có nhu cầu khám chữa bệnh thường xuyên có thể cân nhắc bảo hiểm sức khỏe để chủ động hơn trước các chi phí y tế phát sinh.
Ví dụ minh họa: Anh C phải nhập viện phẫu thuật cấp cứu và nằm điều trị 5 ngày tại một bệnh viện tư nhân quốc tế.
Tổng chi phí y tế phát sinh là 45,000,000 VND (bao gồm chi phí phẫu thuật, tiền giường phòng dịch vụ, thuốc men và xét nghiệm). Do lựa chọn không gian lưu trú và dịch vụ theo yêu cầu tại bệnh viện ngoài công lập, mức hưởng thẻ BHYT của anh C bị giới hạn, quỹ BHYT chỉ hỗ trợ chi trả theo danh mục cơ bản là 4,000,000 VND.
Dưới đây là bảng so sánh chi phí khi anh C chỉ dùng BHYT và khi kết hợp thêm Bảo hiểm Chăm sóc sức khỏe toàn diện (Gói An Thịnh) do Techcombank phân phối:
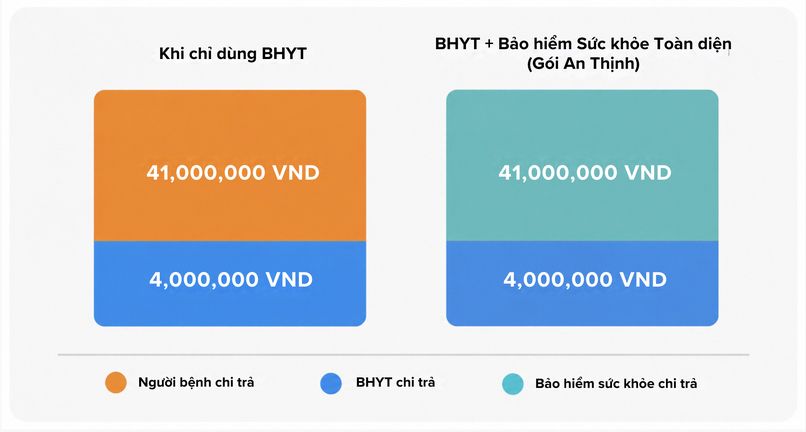 Bảng so sánh khi khách hàng C chỉ dùng BHYT và khi dùng Bảo hiểm Chăm sóc sức khỏe toàn diện.
Nhờ sở hữu đa tầng bảo vệ, anh C được sử dụng dịch vụ bảo lãnh viện phí trực tiếp. Hợp đồng bảo hiểm chăm sóc sức khỏe toàn diện chi trả 41,000,000 VND chênh lệch theo Quy tắc, Điều khoản của chương trình. Nhờ đó, anh C được trải nghiệm dịch vụ y tế theo nhu cầu, với chi phí tự chi trả bằng 0 trong ví dụ này.
Lưu ý: Ví dụ chỉ mang tính chất minh họa. Phạm vi và mức chi trả thực tế căn cứ theo Quy tắc, Điều khoản sản phẩm Bảo hiểm Chăm sóc sức khỏe toàn diện do Techcom Insurance phát hành, bao gồm các quy định về Hạn mức quyền lợi, Thời gian chờ và Điều khoản loại trừ đối với bệnh có sẵn.
Bảo hiểm nhân thọ phù hợp hơn với nhu cầu bảo vệ nguồn tài chính dài hạn của gia đình, đặc biệt khi thu nhập của một người đóng vai trò quan trọng đối với các kế hoạch chung:
Mục tiêu chính là duy trì nguồn lực tài chính nếu người trụ cột gặp biến cố thuộc phạm vi bảo hiểm. Khoản tiền được chi trả theo hợp đồng có thể giúp gia đình trang trải sinh hoạt, tiếp tục việc học của con và giảm áp lực trả nợ.
Ví dụ minh hoạ: Chị A (30 tuổi, đã có gia đình) tham gia sản phẩm Bảo hiểm Liên kết chung Techcom Life Max Chủ Động với Số tiền bảo hiểm ban đầu là 5 tỷ VND, định kỳ đóng phí 30 triệu VND/năm trong 20 năm:
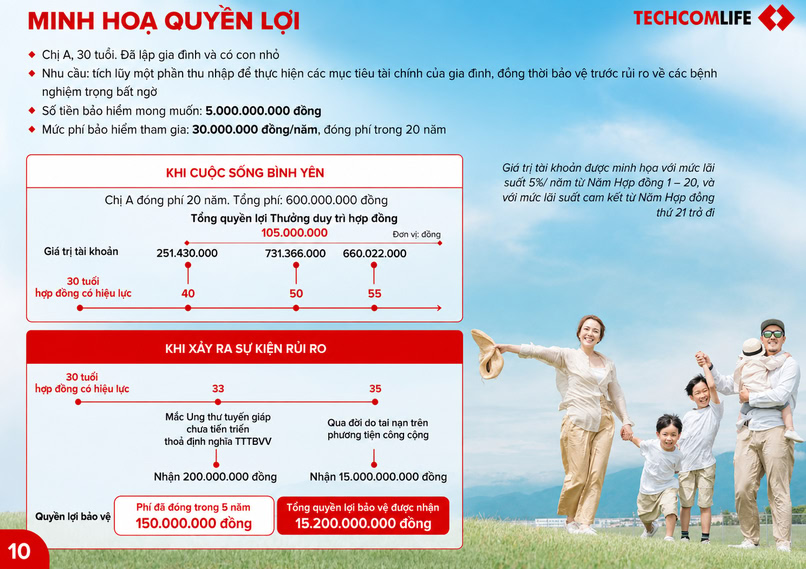
Giả sử, tại cột mốc sinh con ở tuổi 32, Chị A lựa chọn quyền lợi gia tăng Số tiền bảo hiểm lên 6 tỷ VND (tăng thêm 20%) mà không cần thẩm định sức khỏe hay tài chính:
Lưu ý: Ví dụ mang tính chất minh họa. Mức chi trả và điều kiện thay đổi hợp đồng thực tế căn cứ theo Quy tắc, Điều khoản Sản phẩm..
Nếu có khả năng tài chính, bạn có thể kết hợp cả hai để đáp ứng hai nhu cầu khác nhau. Bảo hiểm sức khỏe hỗ trợ chi phí khám chữa bệnh khi phát sinh, còn bảo hiểm nhân thọ giúp bảo vệ nguồn tài chính dài hạn trước những rủi ro lớn. Trước khi tham gia, nên kiểm tra các quyền lợi đang có và cân nhắc mức phí có thể duy trì lâu dài.
Techcombank hiện phân phối các giải pháp bảo hiểm sức khỏe và bảo hiểm nhân thọ, giúp khách hàng lựa chọn theo nhu cầu chăm sóc y tế và bảo vệ tài chính dài hạn cho gia đình. Tùy mục tiêu và khả năng tài chính, khách hàng có thể tham khảo từng nhóm sản phẩm dưới đây.
Bảo hiểm sức khỏe:
Bảo hiểm nhân thọ:
Lưu ý: Quyền lợi và mức chi trả phụ thuộc vào chương trình bảo hiểm, phạm vi bảo vệ, hạn mức, thời gian chờ, điều khoản loại trừ và điều kiện của từng hợp đồng. Với bảo hiểm nhân thọ, lãi suất, khoản thưởng và việc rút tiền được áp dụng theo Quy tắc, Điều khoản sản phẩm. Khách hàng nên đọc kỹ tài liệu và được tư vấn đầy đủ trước khi tham gia.
Sau khi tham khảo các giải pháp, khách hàng có thể truy cập Techcombank Mobile để tìm hiểu sản phẩm, đăng ký nhu cầu tư vấn hoặc mua bảo hiểm theo hình thức áp dụng cho từng sản phẩm.
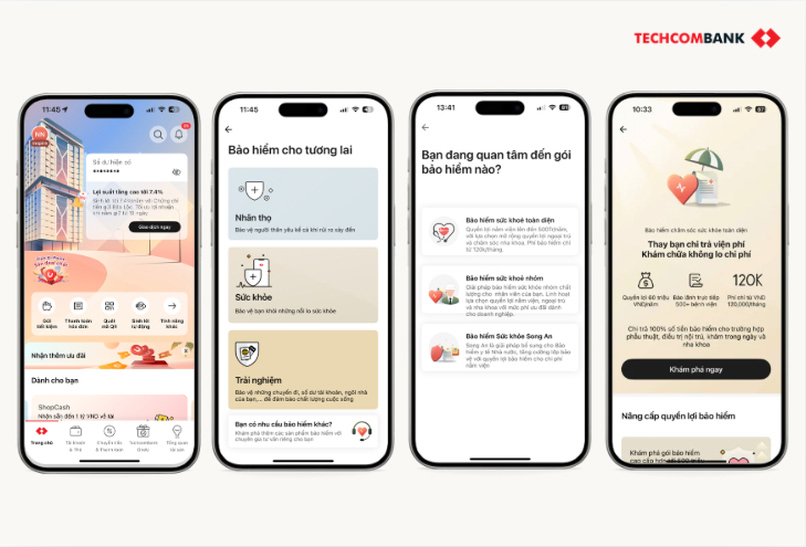 Hướng dẫn mua bảo hiểm trên Techcombank Mobile.
Nếu chưa có tài khoản Techcombank hoặc còn nhiều băn khoăn về sản phẩm, khách hàng có thể truy cập website Techcombank, vào mục Bảo hiểm sức khỏe hoặc Bảo hiểm kết hợp Tích lũy và Đầu tư, ấn Liên hệ và để lại thông tin trên mẫu đăng ký. Sau đó, chuyên gia bảo hiểm sẽ liên hệ và tư vấn 1:1, giải đáp các thắc mắc liên quan đến sản phẩm/dịch vụ.
Việc so sánh bảo hiểm nhân thọ và bảo hiểm sức khỏe giúp người tham gia xác định loại hình phù hợp với nhu cầu bảo vệ và khả năng tài chính. Nếu ưu tiên dự phòng chi phí khám chữa bệnh, bảo hiểm sức khỏe có thể là lựa chọn phù hợp; nếu cần bảo vệ nguồn tài chính dài hạn cho gia đình, bảo hiểm nhân thọ có thể được cân nhắc. Trong trường hợp ngân sách cho phép, hai loại hình có thể được kết hợp để bổ sung cho nhau. Trước khi tham gia, bạn nên kiểm tra các quyền lợi đang có, đọc kỹ Quy tắc và Điều khoản sản phẩm, đồng thời cân nhắc mức phí có thể duy trì lâu dài.
Khách hàng lưu ý: Thông tin trong bài viết chỉ mang tính tham khảo và có thể thay đổi theo từng thời điểm. Để cập nhật chính sách mới nhất của Techcombank, quý khách vui lòng truy cập website Techcombank hoặc liên hệ các phương thức dưới đây:


