




Tag:


Quỹ trái phiếu Techcom (TCBF)

Quỹ cổ phiếu Techcom Top 30 (TCEF)

Quỹ đầu tư Cổ phiếu Ngân hàng và tài chính Techcom (TCFIN)

Quỹ đầu tư Cổ phiếu Doanh nghiệp vừa và nhỏ Techcom (TCSME)

Quỹ đầu tư Cổ phiếu Bất động sản Techcom (TCRES)

Quỹ đầu tư Cân bằng Linh hoạt Techcom (TCFF)

Song An
Bảo hiểm giúp bù đắp các chi phí mà BHYT không chi trả, giảm nỗi lo gánh nặng tài chính
Global Prime
Bảo hiểm sức khỏe cao cấp với quyền lợi bảo vệ sức khỏe tới 125 tỷ VND, tận hưởng dịch vụ y tế cao cấp trên toàn thế giới
An tâm đồng hành
Bảo vệ bạn và gia đình trước rủi ro về sức khỏe, hỗ trợ tài chính khi mất giảm thu nhập
Bảo hiểm chăm sóc sức khỏe toàn diện
Bảo hiểm sức khỏe toàn diện giúp bạn an tâm về sức khỏe mà không lo gánh nặng tài chính
Techcom Life Max Chủ Động
Lá chắn toàn diện, linh hoạt vì tương lai vững chắc
Techcom Life Max Vững Vàng
Giải pháp bảo hiểm toàn diện với kế hoạch bảo vệ dài hạn
Khỏe trọn vẹn vượt trội
Bảo vệ vượt trội giúp bạn an tâm và chủ động tạo dựng kế hoạch cho tương lai
Khỏe bình an vượt trội
Bảo vệ bạn vững vàng trước những rủi ro lớn để xây dựng nền tảng tài chính chắc chắn
Vững tương lai vượt trội
Bảo vệ bạn vững vàng trước những rủi ro lớn và linh hoạt tích lũy tài chính an toàn

Tìm hiểu rủi ro khi gửi tiết kiệm ngân hàng, từ lộ thông tin cá nhân, lộ OTP đến giao dịch hộ và cập nhật lưu ý bảo vệ tiền gửi năm 2026
Gửi tiết kiệm ngân hàng là hình thức tích lũy được nhiều người lựa chọn nhờ cơ chế quản lý tiền gửi và bảo vệ quyền lợi theo quy định pháp luật. Tuy nhiên, người gửi vẫn có thể gặp rủi ro khi gửi tiết kiệm từ hành vi lừa đảo, lộ thông tin bảo mật hoặc giao dịch không đúng quy trình. Bài viết dưới đây phân tích các rủi ro thường gặp và những lưu ý giúp khách hàng bảo vệ khoản tiền gửi.
|
Tóm tắt nhanh:
|
|
Bạn đọc lưu ý: Nội dung đề cập trong bài viết được tổng hợp dựa trên thông tin chung của thị trường, không đại diện cho duy nhất các sản phẩm và dịch vụ của Techcombank. |
Đa số các rủi ro khi gửi tiết kiệm ngân hàng đến từ việc người dùng bảo mật thông tin cá nhân không đúng cách, khiến kẻ gian lợi dụng lấy mất thông tin cá nhân. Dù tình trạng này rất ít khi xảy ra vì ngân hàng có công nghệ bảo mật nhiều lớp, song, khách hàng vẫn nên thực hiện theo những lời khuyên bảo mật từ ngân hàng để tránh các rủi ro như sau:
Hiện nay, một số kẻ gian có thể gọi điện thoại cho người dùng nhằm lợi dụng lấy các thông tin như tên, tuổi, địa chỉ, số CCCD, mã OTP gửi về máy… Các cuộc gọi này có thể kèm theo video quay mặt và giọng nói của bạn hoặc những người thân thuộc, hoặc sử dụng công nghệ AI để giả dạng công an/cán bộ điều tra nhằm lừa gạt bạn thực hiện các hành vi chuyển tiền hay cung cấp thông tin đăng nhập…
Cảnh báo: Ngân hàng không bao giờ chủ động liên hệ với khách hàng qua điện thoại, email... để yêu cầu cung cấp thông tin cá nhân, thông tin giao dịch... Vì vậy, tất cả cuộc gọi với mục đích trên đều là giả mạo.
Một số trường hợp gặp phải rủi ro trên đã được ghi nhận, theo chia sẻ với phóng viên Đài Truyền hình Việt Nam VTV1, anh Đặng Anh Quang (Hà Nội) cho biết đã chuyển 20 triệu đồng cho đối tượng lừa đảo khi nhận được cuộc gọi video call rõ mặt và giọng nói của bạn mình. Anh Quang khẳng định chất lượng hình ảnh của cuộc gọi lừa đảo cực kỳ giống người thật và rất khó phát giác, khiến anh tin tưởng và bị mất tiền.
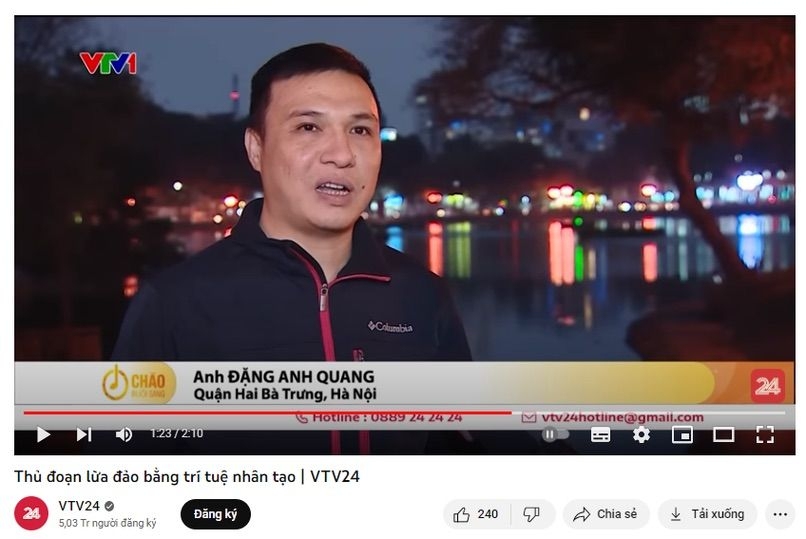 Anh Đặng Anh Quang chia sẻ với phóng viên VTV1 về khả năng sử dụng công nghệ AI giả dạng người thật khiến người dùng dễ mắc lừa.
Qua đó, có thể thấy các thủ đoạn lừa đảo hiện nay vô cùng tinh vi và dễ dàng qua mắt được người dùng thiếu cảnh giác. Tuy nhiên, người dùng có thể phát hiện hành vi lừa đảo thông qua một số dấu hiệu như:
LỜI KHUYÊN: Các chuyên gia an ninh đã đưa ra lời khuyên rằng khi nhận được các cuộc gọi yêu cầu mượn tiền, chuyển tiền từ người thân, bạn bè hay bất kỳ nhân vật nào từ các tổ chức khác, người dùng cần xác nhận lại trực tiếp với các đối tượng liên quan để tránh bị lừa đảo.
 Khách hàng bị lộ thông tin cá nhân có thể bị kẻ gian lừa đảo để chiếm đoạt tài sản của bản thân và những người thân thuộc.
Các trường hợp thực hiện giao dịch gửi tiền trực tuyến, người dùng cần lưu ý bảo vệ kỹ các thông tin cá nhân như tên đăng nhập, mật khẩu, mã OTP… Các thông tin này chỉ có thể bị lộ thông qua việc người dùng chia sẻ thông tin đăng nhập cho người khác, đăng nhập trên nhiều thiết bị, tải các ứng dụng có chứa mã ngầm về điện thoại, nhấp vào các đường link lạ…
LỜI KHUYÊN:
 Khách hàng nên đổi mật khẩu ngân hàng 3 tháng/lần để tăng tính bảo mật cho tài khoản.
Việc nhờ người khác gửi tiết kiệm hộ vào tài khoản tiền gửi đứng tên của người khác sẽ dẫn đến việc khách hàng không thể kiểm soát hoàn toàn dòng tiền của bản thân, và có rủi ro về việc xác minh chủ sở hữu của khoản tiền gửi nếu xảy ra tranh chấp.
Theo bản tin được đăng tải trên Tạp chí Kinh tế Việt Nam, chị Nguyễn Hải A. (1988) đã nhiều lần tin tưởng nhờ người thân gửi tiết kiệm và được hứa hẹn có thể nhận mức lãi suất cao hơn. Lợi dụng sơ hở đó, người quen này đã tự ý tất toán sổ, lấy tiền của chị A. để cho vay nặng lãi, chiếm đoạt tổng số tiền lên tới hơn 20 tỷ đồng và hơn 40.000 USD.
LỜI KHUYÊN: Khách hàng nên tự thực hiện toàn bộ các giao dịch liên quan tới khoản gửi tiết kiệm ngân hàng của bản thân. Trong trường hợp bất khả kháng, khách hàng cần làm giấy ủy quyền theo quy định của ngân hàng cho cá nhân đáng tin cậy để đảm bảo an toàn cho khoản tiền gửi.
 Khách hàng nên cẩn trọng trong việc giao dịch trung gian bởi có nhiều nguy cơ bị lợi dụng sơ hở để trục lợi.
Một trong những vấn đề người gửi tiền quan tâm là quyền lợi của mình nếu ngân hàng không thể thực hiện nghĩa vụ thanh toán. Theo Luật Các tổ chức tín dụng năm 2024, tổ chức tín dụng có thể được đặt vào diện kiểm soát đặc biệt khi thuộc các trường hợp luật định. Tùy tình trạng thực tế, cơ quan có thẩm quyền sẽ xem xét các biện pháp xử lý phù hợp như phục hồi, chuyển giao bắt buộc hoặc các phương án khác theo quy định pháp luật.
Trong trường hợp phát sinh nghĩa vụ chi trả bảo hiểm tiền gửi, khách hàng được bảo vệ đối với các khoản tiền gửi thuộc phạm vi bảo hiểm. Theo Luật Bảo hiểm tiền gửi số 111/2025/QH15, tiền gửi được bảo hiểm là tiền gửi bằng đồng Việt Nam của cá nhân tại tổ chức tham gia bảo hiểm tiền gửi, bao gồm tiền gửi có kỳ hạn, không kỳ hạn, tiền gửi tiết kiệm và một số hình thức tiền gửi khác theo quy định.
Từ ngày 13/07/2026, hạn mức chi trả bảo hiểm tiền gửi là 350 triệu VND cho toàn bộ khoản tiền gửi được bảo hiểm của một người tại một tổ chức tham gia bảo hiểm tiền gửi, bao gồm cả tiền gốc và tiền lãi.
Như vậy, bảo hiểm tiền gửi là cơ chế bảo vệ quyền lợi người gửi tiền khi phát sinh nghĩa vụ chi trả theo quy định, nhưng không đồng nghĩa toàn bộ số tiền gửi đều được bảo đảm hoàn trả không giới hạn.
 Bảo hiểm tiền gửi giúp bảo vệ quyền lợi của người gửi tiền trong phạm vi và hạn mức theo quy định pháp luật.
Gửi tiết kiệm tại ngân hàng là một hình thức tích lũy phù hợp với người có khoản tiền nhàn rỗi và mong muốn nhận lãi theo kỳ hạn. Tuy nhiên, mức độ an toàn của khoản tiền gửi còn phụ thuộc vào việc lựa chọn tổ chức tín dụng, hình thức giao dịch và cách khách hàng bảo vệ thông tin tài khoản:
Nhìn chung, gửi tiết kiệm ngân hàng là lựa chọn có cơ chế bảo vệ theo quy định pháp luật và quy trình quản lý của tổ chức tín dụng. Để bảo vệ khoản tiền gửi, khách hàng vẫn cần lựa chọn ngân hàng phù hợp và chủ động thực hiện các biện pháp bảo mật tài khoản.
Để khẳng định thêm về tính an toàn khi gửi tiền tại ngân hàng, bạn đọc tìm hiểu chi tiết trong bài viết: Tư vấn: Gửi tiền tại ngân hàng có an toàn không?
 Gửi tiết kiệm ngân hàng là hình thức tích trữ tiền an toàn và được bảo hộ tốt tại Việt Nam.
Bên cạnh các biện pháp bảo mật từ ngân hàng, khách hàng cần chủ động kiểm soát thông tin và chứng từ giao dịch để hạn chế rủi ro trong quá trình gửi tiết kiệm. Một số lưu ý quan trọng bao gồm:
 Khách hàng cần lựa chọn gửi tiền vào các ngân hàng uy tín để nhận được dịch vụ và các chính sách minh bạch, chuyên nghiệp.
Có, nhưng rủi ro chủ yếu đến từ việc người gửi bảo mật thông tin cá nhân không đúng cách, như lộ thông tin, lộ mã OTP khi giao dịch trực tuyến hoặc nhờ người khác gửi hộ.
Khách hàng cần liên hệ ngay với ngân hàng qua hotline hoặc ứng dụng chính thức để thông báo sự việc và yêu cầu hỗ trợ kiểm tra, ngăn chặn giao dịch nếu cần. Đồng thời, khách hàng nên đổi mật khẩu khi có dấu hiệu lộ thông tin đăng nhập và lưu giữ chứng từ liên quan để phục vụ quá trình xác minh.
>>> Tìm hiểu thêm: Hướng dẫn cách xử lý khi bị mất tiền gửi tiết kiệm online
Gửi tiết kiệm ngân hàng là hình thức tích lũy có cơ chế quản lý và bảo vệ quyền lợi người gửi tiền theo quy định pháp luật. Tuy nhiên, khách hàng vẫn cần chủ động bảo mật thông tin cá nhân, trực tiếp thực hiện giao dịch và kiểm tra kỹ chứng từ trước khi gửi tiền. Việc tìm hiểu chính sách tiền gửi và bảo hiểm tiền gửi cũng giúp khách hàng nắm rõ quyền lợi của mình, từ đó quản lý khoản tích lũy chủ động hơn.
Khách hàng lưu ý: Thông tin trong bài viết chỉ mang tính tham khảo và có thể thay đổi theo từng thời điểm. Để cập nhật chính sách sản phẩm của Techcombank chính xác nhất, vui lòng truy cập các trang sản phẩm từ website https://techcombank.com/ hoặc liên hệ các phương thức dưới đây:

Cộng đến 1.5%/năm lãi suất cho khoản tiền gửi vào ngày Inspire Day
Cộng thêm đến 1.5%/năm khi có tiền gửi tiết kiệm mở mới vào ngày Inspire hàng tháng dành cho khách hàng là hội viên Inspire

Cộng đến 1.7%/năm lãi suất cho khoản tiền gửi đầu tiên
Đồng hành cùng khách hàng trong quá trình xây dựng nền tảng tài chính vững chắc, Techcombank mang đến chương trình cộng thêm đến 1.7%/năm lãi suất cho khoản tiền gửi tiết kiệm đầu tiên.

Cộng đến 1.5%/năm lãi suất cho khoản tiền gửi vào tuần lễ PnP
Đặc quyền dành cho hội viên Private hoặc Priority: Cộng thêm đến 1.5%/năm cho khoản tiền gửi tiết kiệm mở mới trong tuần lễ PnP

Cộng lên đến 0.8%/năm lãi suất cho khoản tiền gửi vào ngày Happy Monday
Khởi đầu tuần mới đầy hứng khởi với lãi suất cộng thêm lên đến 0.8%/năm khi có khoản tiền gửi tiết kiệm mở mới từ 20 triệu VND.


