




Tag:


Quỹ trái phiếu Techcom (TCBF)

Quỹ cổ phiếu Techcom Top 30 (TCEF)

Quỹ đầu tư Cổ phiếu Ngân hàng và tài chính Techcom (TCFIN)

Quỹ đầu tư Cổ phiếu Doanh nghiệp vừa và nhỏ Techcom (TCSME)

Quỹ đầu tư Cổ phiếu Bất động sản Techcom (TCRES)

Quỹ đầu tư Cân bằng Linh hoạt Techcom (TCFF)

Song An
Bảo hiểm giúp bù đắp các chi phí mà BHYT không chi trả, giảm nỗi lo gánh nặng tài chính
Global Prime
Bảo hiểm sức khỏe cao cấp với quyền lợi bảo vệ sức khỏe tới 125 tỷ VND, tận hưởng dịch vụ y tế cao cấp trên toàn thế giới
An tâm đồng hành
Bảo vệ bạn và gia đình trước rủi ro về sức khỏe, hỗ trợ tài chính khi mất giảm thu nhập
Bảo hiểm chăm sóc sức khỏe toàn diện
Bảo hiểm sức khỏe toàn diện giúp bạn an tâm về sức khỏe mà không lo gánh nặng tài chính
Techcom Life Max Chủ Động
Lá chắn toàn diện, linh hoạt vì tương lai vững chắc
Techcom Life Max Vững Vàng
Giải pháp bảo hiểm toàn diện với kế hoạch bảo vệ dài hạn
Khỏe trọn vẹn vượt trội
Bảo vệ vượt trội giúp bạn an tâm và chủ động tạo dựng kế hoạch cho tương lai
Khỏe bình an vượt trội
Bảo vệ bạn vững vàng trước những rủi ro lớn để xây dựng nền tảng tài chính chắc chắn
Vững tương lai vượt trội
Bảo vệ bạn vững vàng trước những rủi ro lớn và linh hoạt tích lũy tài chính an toàn

Chứng chỉ tiền gửi khác gì sổ tiết kiệm? So sánh 4 điểm khác biệt về thanh khoản, lãi suất, kỳ hạn và số tiền tham gia để chọn kênh tích lũy phù hợp năm 2026.
Chứng chỉ tiền gửi và tiền gửi tiết kiệm/tiền gửi có kỳ hạn đều là những sản phẩm thu hút đông đảo nhà đầu tư bởi tính an toàn và khả năng sinh lời ổn định. Tuy nhiên, mỗi loại hình lại sở hữu những đặc điểm riêng. Bài viết dưới đây sẽ giúp bạn hiểu rõ điểm khác biệt giữa hai sản phẩm này, từ đó đưa ra lựa chọn phù hợp với nhu cầu và mục tiêu tài chính của bản thân.
|
Bạn đọc lưu ý: Nội dung đề cập trong bài viết được tổng hợp dựa trên thông tin chung của thị trường, không đại diện cho duy nhất các sản phẩm và dịch vụ của Techcombank. |
Bảng so sánh chứng chỉ tiền gửi và tiền gửi tiết kiệm/ tiền gửi có kỳ hạn
|
Tiêu chí | ||
|
Tính thanh khoản |
|
|
|
Lãi suất |
Lãi suất cố định hoặc thả nổi theo kỳ hạn, tùy theo quy định của từng ngân hàng Trong trường hợp chuyển nhượng, bạn có thể thỏa thuận mức lãi suất phù hợp với người mua |
Cố định trong suốt kỳ hạn gửi |
|
Kỳ hạn |
Linh hoạt, từ 1 ngày đến 60 tháng tùy theo quy định của ngân hàng |
Từ 1 tuần đến 36 tháng tùy theo quy định của ngân hàng |
|
Số tiền tham gia |
Từ 100,000 VND |
Từ 100,000 VND |
Cả chứng chỉ tiền gửi và tiền gửi tiết kiệm/tiền gửi có kỳ hạn đều cho phép khách hàng thu hồi vốn khi có nhu cầu. Tuy nhiên, có một số điểm khác biệt:
Chứng chỉ tiền gửi có thể chuyển nhượng khi có nhu cầu.
Lãi suất của chứng chỉ tiền gửi có thể cố định hoặc thả nổi tùy theo chính sách từng ngân hàng và thường được cập nhật tại mỗi định kỳ trả lãi. Trường hợp chuyển nhượng cho người mua khác, bạn có thể đàm phán mức lãi suất theo thời gian sở hữu thực tế.
Trong khi đó với tiền gửi tiết kiệm/tiền gửi có kỳ hạn, các quy định về lãi suất mà bạn được hưởng bao gồm:
>>> Xem thêm Lãi suất gửi tiết kiệm của 30+ ngân hàng hôm nay.
>>> Tìm hiểu Cập nhật lãi suất chứng chỉ tiền gửi các ngân hàng MỚI NHẤT.
Về kỳ hạn:
Thực tế, chứng chỉ tiền gửi và tiền gửi tiết kiệm/ tiền gửi có kỳ hạn đều có quy định về số tiền tham gia tối thiểu:
Với những khách hàng cần nguồn vốn lớn hơn, các hình thức vay tiêu dùng có tài sản đảm bảo cũng là giải pháp hợp lý để cân đối nhu cầu chi tiêu và đầu tư.
Số tiền tối thiểu để gửi tiết kiệm thường nhỏ hơn so với chứng chỉ tiền gửi.
Việc lựa chọn chứng chỉ tiền gửi hay tiền gửi có kỳ hạn phụ thuộc vào kế hoạch sử dụng vốn, nhu cầu thanh khoản và kỳ vọng sinh lời:
|
|
Tại Techcombank, khách hàng có thể tham gia Chứng chỉ tiền gửi Bảo Lộc - giải pháp tối ưu tiền nhàn rỗi với:
(*) Lợi suất giao dịch trung bình trên thị trường, chỉ mang tính chất tham khảo và có thể thay đổi tùy theo thỏa thuận của bên mua và bên bán. Khách hàng vui lòng tham khảo bảng lợi suất mới nhất để biết thêm chi tiết tại trang Chứng chỉ tiền gửi Bảo Lộc.
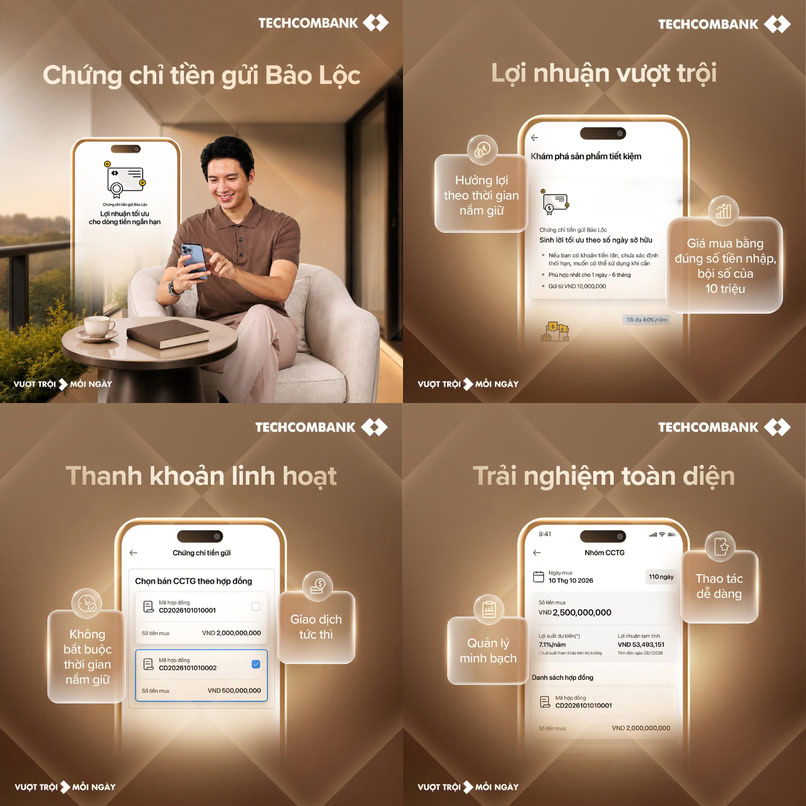
Chứng chỉ tiền gửi Bảo Lộc là giải pháp sinh lời tối ưu cho nguồn tiền trong ngắn hạn.
Trên đây là những thông tin cơ bản giúp bạn trả lời câu hỏi “Chứng chỉ tiền gửi khác gì tiền gửi tiết kiệm”? Ngoài ra, bạn có thể tham khảo thêm bài viết: Trái phiếu và chứng chỉ tiền gửi, để hiểu rõ hơn về các hình thức sinh lời hấp dẫn trên thị trường hiện nay. Mỗi hình thức đều có những ưu và nhược điểm riêng, giúp bạn tối ưu hoá số tiền nhàn rỗi một cách an toàn trong bối cảnh tài chính hiện nay.
Khách hàng lưu ý: Thông tin trong bài viết chỉ mang tính tham khảo và có thể thay đổi theo từng thời điểm. Để cập nhật chính sách sản phẩm của Techcombank chính xác nhất, vui lòng truy cập các trang sản phẩm từ website Techcombank hoặc liên hệ các phương thức dưới đây:


