




| Mở tài khoản hộ kinh doanh nhanh chóng tại Techcombank |  |


Tìm hiểu các hình thức thanh toán phổ biến như tiền mặt, chuyển khoản, thẻ ngân hàng, mã QR, ví điện tử và NFC cùng ưu, nhược điểm để lựa chọn phù hợp.
Hiện nay, các hình thức thanh toán ngày càng đa dạng, từ tiền mặt, chuyển khoản ngân hàng đến thẻ, mã QR, ví điện tử và thanh toán không tiếp xúc (NFC). Mỗi hình thức có đặc điểm, ưu điểm và hạn chế riêng, phù hợp với từng nhu cầu giao dịch. Hãy cùng Techcombank tìm hiểu chi tiết để lựa chọn cách thanh toán thuận tiện và an toàn trong bài viết dưới đây.
|
Tóm tắt nhanh: Hiện nay, có 6 hình thức thanh toán phổ biến, phù hợp với nhu cầu mua sắm và giao dịch của cá nhân, hộ kinh doanh:
|
|
Bạn đọc lưu ý: Nội dung đề cập trong bài viết được tổng hợp dựa trên thông tin chung của thị trường, không đại diện cho duy nhất các sản phẩm và dịch vụ của Techcombank. |
Hình thức thanh toán là cách người mua thực hiện việc chi trả cho hàng hóa, dịch vụ hoặc các giao dịch tài chính. Các hình thức phổ biến hiện nay gồm tiền mặt, chuyển khoản ngân hàng, thẻ ngân hàng, mã QR, ví điện tử và thanh toán không tiếp xúc bằng NFC.
Trong thực tế, hình thức thanh toán và phương thức thanh toán thường được sử dụng với ý nghĩa tương đương. Tuy nhiên, tùy ngữ cảnh, có thể phân biệt hai thuật ngữ dựa trên phạm vi và trọng tâm sử dụng như sau:
|
Tiêu chí |
Phương thức thanh toán |
Hình thức thanh toán |
|
Bản chất |
Cách thức thực hiện nghĩa vụ thanh toán giữa các bên tham gia giao dịch. |
Cách người mua sử dụng tiền, công cụ hoặc công nghệ để thực hiện thanh toán. |
|
Phạm vi |
Có thể đề cập đến cách thực hiện giao dịch, thời điểm chi trả và điều kiện thanh toán theo thỏa thuận. |
Thường tập trung vào công cụ hoặc cách chi trả được sử dụng trong giao dịch. |
|
Ví dụ |
Thanh toán bằng tiền mặt, chuyển khoản, trả trước, trả sau hoặc trả góp. |
Tiền mặt, chuyển khoản ngân hàng, thẻ ngân hàng, ví điện tử, mã QR và NFC. |
Ví dụ: Khi mua điện thoại trả góp trong 6 tháng, khách hàng có thể lựa chọn chuyển khoản ngân hàng để thanh toán từng kỳ. Trong trường hợp này, trả góp thể hiện cách tổ chức việc chi trả, còn chuyển khoản ngân hàng là hình thức thanh toán được sử dụng.
 Hình thức thanh toán là cách thức người mua dùng để chi trả cho sản phẩm hoặc dịch vụ.
Hiện nay, các hình thức thanh toán ngày càng đa dạng, đáp ứng nhu cầu mua sắm, chuyển tiền và chi trả dịch vụ của cá nhân, hộ kinh doanh và doanh nghiệp. Tùy theo công cụ sử dụng và cách thức giao dịch, người dùng có thể lựa chọn 6 hình thức thanh toán phổ biến dưới đây.
Thanh toán bằng tiền mặt là hình thức người mua sử dụng tiền giấy hoặc tiền kim loại để chi trả trực tiếp cho người bán khi mua hàng hóa, sử dụng dịch vụ. Hình thức này phù hợp với các giao dịch trực tiếp, đặc biệt tại chợ truyền thống, cửa hàng nhỏ hoặc những địa điểm chưa hỗ trợ thanh toán điện tử.
Ưu điểm của thanh toán bằng tiền mặt là thao tác đơn giản, không yêu cầu người mua có tài khoản ngân hàng hay kết nối Internet. Tuy nhiên, người dùng cần chuẩn bị đủ tiền, đồng thời lưu ý nguy cơ thất lạc, nhận phải tiền giả và khó tra cứu lịch sử giao dịch nếu không lưu giữ chứng từ.
 Thanh toán bằng tiền mặt phù hợp với các giao dịch trực tiếp và không yêu cầu tài khoản ngân hàng hay kết nối Internet.
Thanh toán bằng chuyển khoản ngân hàng là hình thức người mua chuyển tiền từ tài khoản của mình đến tài khoản người nhận thông qua Mobile Banking, Internet Banking hoặc các kênh giao dịch ngân hàng. Người dùng có thể nhập thông tin chuyển khoản trực tiếp hoặc quét mã QR để khởi tạo giao dịch. Hình thức này thường được sử dụng khi mua sắm trực tuyến, thanh toán hóa đơn hoặc chi trả cho đối tác.
Chuyển khoản giúp hạn chế sử dụng tiền mặt, thuận tiện tra cứu lịch sử và đối chiếu giao dịch. Tuy nhiên, người dùng cần kiểm tra chính xác tên người nhận, số tiền và nội dung chuyển khoản trước khi xác nhận để hạn chế chuyển nhầm.
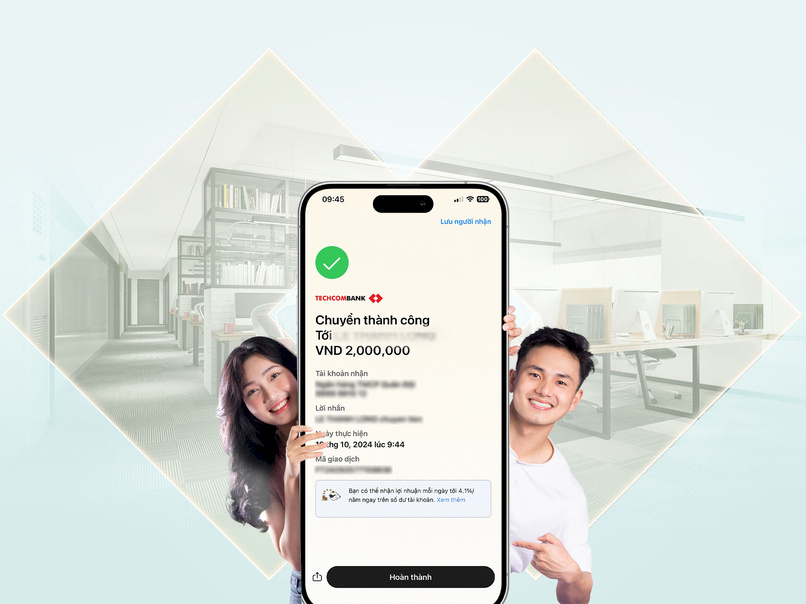 Chuyển khoản là hình thức phổ biến nhưng dễ sai sót khi khách hàng phải tự nhập thông tin.
Thanh toán bằng thẻ ngân hàng là hình thức sử dụng thẻ ghi nợ, thẻ tín dụng hoặc thẻ trả trước để chi trả hàng hóa, dịch vụ tại điểm chấp nhận thẻ hoặc trên các nền tảng trực tuyến có hỗ trợ. Trong đó, thẻ ghi nợ sử dụng tiền từ tài khoản liên kết, thẻ tín dụng cho phép chi tiêu trong hạn mức được cấp, còn thẻ trả trước sử dụng giá trị đã nạp vào thẻ.
Hình thức này phù hợp với mua sắm tại cửa hàng, siêu thị, khách sạn và các nền tảng trực tuyến, giúp người dùng thanh toán mà không cần mang nhiều tiền mặt. Tuy nhiên, cần lưu ý hạn mức, các khoản phí có thể phát sinh, điều kiện sử dụng thẻ và bảo mật thông tin để hạn chế rủi ro.
 Thanh toán bằng thẻ ngân hàng giúp người dùng chi trả thuận tiện tại các điểm bán và nền tảng trực tuyến có hỗ trợ.
Thanh toán bằng mã QR (QR Code) là hình thức người mua sử dụng ứng dụng ngân hàng hoặc ví điện tử tương thích để quét mã và thực hiện giao dịch. Tùy loại mã QR, thông tin người nhận, số tiền hoặc nội dung thanh toán có thể được điền sẵn. Hình thức này phổ biến tại cửa hàng, quán ăn, siêu thị và các kênh mua sắm trực tuyến.
Ưu điểm của thanh toán QR là thao tác nhanh, giảm việc nhập thủ công thông tin chuyển tiền và thuận tiện theo dõi lịch sử giao dịch. Tuy nhiên, người dùng cần có thiết bị, ứng dụng và kết nối phù hợp, đồng thời kiểm tra thông tin người nhận, số tiền trước khi xác nhận để tránh chuyển nhầm hoặc quét phải mã QR giả mạo.
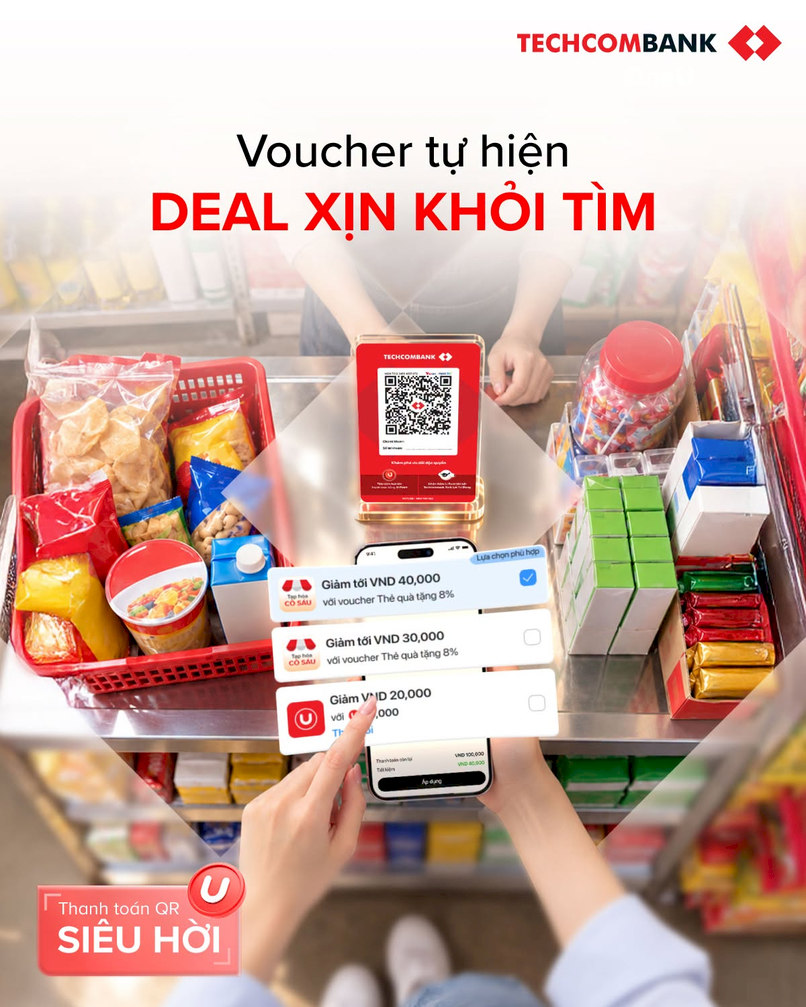 Thanh toán bằng mã QR giúp giao dịch nhanh chóng và hạn chế nhập sai thông tin người nhận.
Thanh toán qua ví điện tử là hình thức sử dụng các dịch vụ ví điện tử được cấp phép như MoMo, ZaloPay để chi trả hàng hóa, dịch vụ và hóa đơn. Tùy theo dịch vụ, người dùng có thể thanh toán bằng số dư ví hoặc nguồn tiền liên kết được hỗ trợ, bao gồm cả giao dịch quét mã QR.
Ví điện tử phù hợp với mua sắm trực tuyến, thanh toán dịch vụ và giao dịch tại các điểm bán chấp nhận ví. Ưu điểm là thao tác thuận tiện, dễ theo dõi lịch sử thanh toán và có thể nhận ưu đãi từ nhà cung cấp. Tuy nhiên, phạm vi chấp nhận, hạn mức, phí giao dịch và điều kiện sử dụng có thể khác nhau giữa các dịch vụ.
 Thanh toán qua ví điện tử giúp người dùng chi trả thuận tiện, theo dõi lịch sử giao dịch và sử dụng các chương trình ưu đãi khi mua sắm.
Thanh toán không tiếp xúc bằng NFC (Near Field Communication) sử dụng công nghệ giao tiếp tầm ngắn để truyền dữ liệu thanh toán giữa thẻ hoặc thiết bị tương thích với đầu đọc thanh toán. Người dùng có thể chạm thẻ không tiếp xúc hoặc điện thoại hỗ trợ Apple Pay, Google Pay, Samsung Pay vào thiết bị POS, SmartPOS hoặc SoftPOS tương thích để thực hiện giao dịch.
Hình thức này phù hợp với các giao dịch trực tiếp tại cửa hàng, siêu thị và nhà hàng, giúp giảm thao tác thanh toán. Tuy nhiên, người dùng cần có thẻ hoặc thiết bị tương thích, sử dụng dịch vụ được hỗ trợ và thực hiện xác thực khi giao dịch yêu cầu.
 Thanh toán không tiếp xúc bằng NFC giúp người dùng thực hiện giao dịch nhanh chóng bằng cách chạm thẻ hoặc thiết bị tương thích vào máy thanh toán.
Các hình thức thanh toán mang lại nhiều tiện ích cho khách hàng cá nhân và hộ kinh doanh, đồng thời tồn tại những hạn chế về bảo mật, chi phí và điều kiện sử dụng. Dưới đây là bảng tổng hợp lợi ích và hạn chế để người dùng lựa chọn hình thức thanh toán phù hợp:
|
Tiêu chí |
Khách hàng cá nhân |
Hộ kinh doanh |
|
Lợi ích |
|
|
|
Hạn chế |
|
|
Lưu ý: Khi thanh toán điện tử, khách hàng cần kiểm tra thông tin giao dịch, không chia sẻ mã OTP và sử dụng xác thực 3D Secure khi được hỗ trợ. Hộ kinh doanh nên xác nhận tiền đã nhận trên hệ thống ngân hàng hoặc thiết bị thanh toán, không nên phụ dựa vào ảnh chụp chuyển khoản.
Để đáp ứng nhu cầu thanh toán đa dạng của khách hàng, chủ hộ kinh doanh có thể sử dụng Tài khoản Hộ kinh doanh Techcombank kết hợp các giải pháp nhận thanh toán qua mã QR, thẻ ngân hàng và công nghệ không tiếp xúc, giúp giao dịch thuận tiện và dễ theo dõi doanh thu hơn.
Bên cạnh các giải pháp nhận thanh toán, Tài khoản Hộ kinh doanh Techcombank còn cung cấp những tiện ích tài chính hỗ trợ chủ hộ bổ sung vốn kinh doanh, tối ưu tiền nhàn rỗi và thực hiện nghĩa vụ thuế:
 Tài khoản Hộ kinh doanh Techcombank - Trợ thủ quản lý tài chính đắc lực cho chủ hộ.
Các hình thức thanh toán phổ biến gồm tiền mặt, chuyển khoản ngân hàng, thẻ ghi nợ, thẻ tín dụng, thẻ trả trước, mã QR, ví điện tử và thanh toán không tiếp xúc bằng NFC. Mỗi hình thức có đặc điểm riêng, phù hợp với nhu cầu mua sắm trực tiếp, trực tuyến hoặc chuyển tiền.
Chuyển khoản qua ngân hàng, thanh toán bằng thẻ và ví điện tử đều có thể đảm bảo an toàn khi sử dụng dịch vụ chính thức và tuân thủ các biện pháp bảo mật. Người dùng nên ưu tiên giao dịch có xác thực OTP, sinh trắc học hoặc 3D Secure khi được hỗ trợ, đồng thời kiểm tra thông tin người nhận trước khi thanh toán.
Hình thức thanh toán và phương thức thanh toán thường được dùng tương đương. Tuy nhiên, hình thức thanh toán chủ yếu chỉ công cụ chi trả như tiền mặt, thẻ hoặc chuyển khoản, còn phương thức thanh toán có thể đề cập đến cách chi trả như trả một lần, trả góp hoặc định kỳ.
Không phải mọi trường hợp đều yêu cầu người thanh toán phải có tài khoản ngân hàng riêng. Tùy theo dịch vụ, khách hàng có thể sử dụng thẻ trả trước hoặc ví điện tử theo điều kiện của tổ chức cung cấp. Tuy nhiên, chuyển khoản ngân hàng và nhiều dịch vụ thanh toán điện tử vẫn yêu cầu tài khoản hoặc nguồn tiền liên kết phù hợp.
Việc trang bị các hình thức thanh toán phù hợp giúp hộ kinh doanh nâng cao trải nghiệm khách hàng, rút ngắn thời gian giao dịch và quản lý dòng tiền minh bạch. Nhà bán hàng có thể cân nhắc lựa chọn và kết hợp các giải pháp này để tối ưu vận hành và sẵn sàng đáp ứng nhu cầu thanh toán hiện đại.
Lưu ý: Thông tin trong bài viết chỉ mang tính tham khảo và có thể thay đổi theo từng thời điểm. Để cập nhật chính sách sản phẩm của Techcombank chính xác nhất, vui lòng truy cập các trang sản phẩm từ website Techcombank hoặc liên hệ các phương thức dưới đây:


