

| Tìm hiểu Quỹ Đầu tư Trái phiếu Techcom (TCBF) |  |


NPV là gì và vì sao chỉ số này quan trọng khi đánh giá một dự án đầu tư? Tìm hiểu công thức tính NPV, cách đọc kết quả dương/âm và ứng dụng trong tài chính cá nhân.
NPV (Net Present Value - giá trị hiện tại ròng) là chỉ số phổ biến dùng để đánh giá hiệu quả của một khoản đầu tư hay dự án kinh doanh. Chỉ số này phản ánh chênh lệch giữa giá trị hiện tại của dòng tiền dự kiến thu về trong tương lai và số vốn bỏ ra ban đầu, giúp nhà đầu tư hình dung dự án có thực sự tạo thêm giá trị hay không trước khi ra quyết định.
|
Bạn đọc lưu ý: Nội dung đề cập trong bài viết được tổng hợp dựa trên thông tin chung của thị trường, không đại diện cho duy nhất các sản phẩm và dịch vụ của Techcombank. |
Khi cân nhắc rót vốn vào một dự án, nhà đầu tư không chỉ quan tâm đến tổng số tiền thu về mà còn cần biết dòng tiền đó, khi quy đổi về thời điểm hiện tại, có lớn hơn khoản vốn đã bỏ ra hay không. Đây chính là vai trò của NPV.
Nói cách khác, NPV giúp trả lời câu hỏi: nếu dùng số vốn này để đầu tư thay vì đầu tư vào một kênh khác, dự án có mang lại lợi ích tương xứng với chi phí cơ hội đã bỏ ra không.
 NPV giúp nhà đầu tư so sánh giá trị dòng tiền tương lai với vốn bỏ ra ban đầu
Công thức tổng quát của NPV như sau:
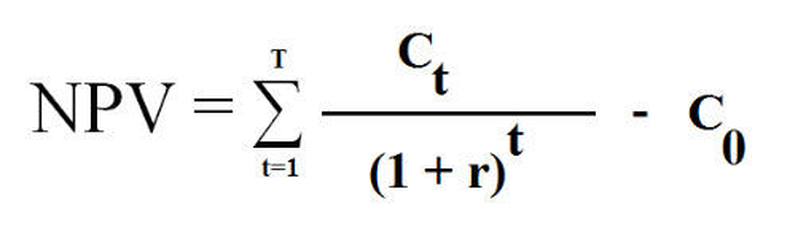
Trong đó:
Bản chất của công thức là quy đổi toàn bộ dòng tiền tương lai về giá trị hiện tại (do tiền ở các thời điểm khác nhau có giá trị khác nhau), sau đó trừ đi số vốn đã bỏ ra để xem phần chênh lệch còn lại là dương hay âm.
>>> Tham khảo thêm EBITDA là gì để đánh giá thêm khả năng tạo lợi nhuận từ hoạt động cốt lõi của doanh nghiệp.
Đây là bản chi tiết hơn cho phần ví dụ minh họa (mục 2.2), giữ nguyên ký hiệu T, t, Ct, C0, r như bạn đã dùng ở công thức:
Lưu ý: Số liệu giả định, không phải số liệu thị trường thực tế.
Một dự án có vốn đầu tư ban đầu C0 = 500 triệu VND, thời gian hoạt động T = 5 năm, dự kiến tạo dòng tiền ròng Ct = 150 triệu VND mỗi năm, với tỷ lệ chiết khấu giả định r = 8%/năm.
Quy đổi từng dòng tiền về giá trị hiện tại theo công thức Ct / (1+r)^t:
|
Năm (t) |
Ct (triệu VND) |
Hệ số chiết khấu 1/(1+r)^t |
Giá trị hiện tại (triệu VND) |
|
1 |
150 |
0,9259 |
138,9 |
|
2 |
150 |
0,8573 |
128,6 |
|
3 |
150 |
0,7938 |
119,1 |
|
4 |
150 |
0,7350 |
110,3 |
|
5 |
150 |
0,6806 |
102,1 |
|
Tổng |
- |
- |
598,9 |
Tổng giá trị hiện tại của 5 dòng tiền ≈ 598,9 triệu VND.
NPV = 598,9 triệu - 500 triệu (C0) = ≈ 98,9 triệu VND
Vì NPV > 0, dự án trong ví dụ này được xem là có khả năng tạo thêm giá trị so với chi phí vốn đã bỏ ra (dựa trên các giả định đã nêu).
Sau khi tính toán, kết quả NPV sẽ rơi vào một trong ba trường hợp:
Cần lưu ý, NPV là một công cụ tham khảo quan trọng nhưng không phải là căn cứ duy nhất để đưa ra quyết định đầu tư.
>>> Tham khảo thêm ROA là chỉ số gì để kết hợp đánh giá hiệu quả sử dụng tài sản của doanh nghiệp.
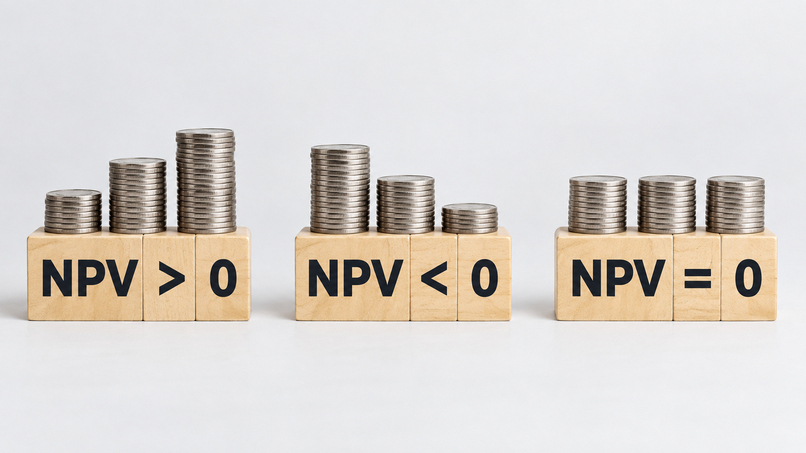 Ba trường hợp của chỉ số NPV và ý nghĩa tương ứng
Bên cạnh NPV, nhà đầu tư nên kết hợp thêm một số yếu tố khác để có cái nhìn toàn diện hơn:
>>> Tham khảo thêm FDI là gì để hiểu thêm về hình thức đầu tư trực tiếp nước ngoài tại Việt Nam.
1. NPV khác gì với IRR? NPV cho biết giá trị tuyệt đối (bằng tiền) mà dự án tạo thêm sau khi quy đổi dòng tiền về hiện tại, trong khi IRR (tỷ suất hoàn vốn nội bộ) thể hiện tỷ lệ sinh lời phần trăm của dự án. Hai chỉ số này thường được sử dụng song song để đánh giá toàn diện hơn.
2. Tỷ lệ chiết khấu trong công thức NPV nên chọn như thế nào? Tỷ lệ chiết khấu thường được xác định dựa trên chi phí vốn, mức sinh lời kỳ vọng hoặc mặt bằng lãi suất tham khảo trên thị trường tại thời điểm đánh giá. Đây là yếu tố mang tính giả định và cần được điều chỉnh phù hợp với từng dự án cụ thể.
3. NPV có áp dụng được cho tài chính cá nhân không? Về bản chất, tư duy của NPV - so sánh giá trị tương lai với chi phí hiện tại - có thể vận dụng cho các quyết định tài chính cá nhân dài hạn, dù không nhất thiết phải tính toán chi tiết như trong thẩm định dự án doanh nghiệp.
4. NPV dương có luôn đồng nghĩa với quyết định đầu tư đúng đắn? Không hẳn. NPV dương cho thấy dự án có khả năng tạo thêm giá trị dựa trên các giả định đã đưa ra, nhưng kết quả này phụ thuộc nhiều vào độ chính xác của dòng tiền dự báo và tỷ lệ chiết khấu sử dụng. Nhà đầu tư vẫn nên kết hợp thêm các yếu tố rủi ro và khả năng tài chính thực tế trước khi quyết định.
Tóm lại, NPV (giá trị hiện tại ròng) là công cụ quan trọng giúp đánh giá một dự án đầu tư có thực sự tạo thêm giá trị hay không, thông qua việc so sánh dòng tiền tương lai quy đổi về hiện tại với vốn bỏ ra ban đầu. Bên cạnh việc tính toán NPV, bạn nên kết hợp thêm các yếu tố về rủi ro, dòng tiền và khả năng tài chính cá nhân để đưa ra quyết định phù hợp.