Giảm trừ gia cảnh 2026 là 15,5 triệu đồng/tháng cho bản thân và 6,2 triệu đồng/người phụ thuộc. Tìm hiểu cách tính và đăng ký giảm trừ.
Giảm trừ gia cảnh 2026 là khoản được xem xét khi xác định thu nhập tính thuế từ tiền lương, tiền công của cá nhân cư trú. Việc xác định đúng mức giảm trừ, người phụ thuộc và thủ tục đăng ký giúp người nộp thuế thực hiện nghĩa vụ thuế theo đúng quy định. Bài viết dưới đây tổng hợp các quy định về giảm trừ gia cảnh, điều kiện người phụ thuộc, cách tính và đăng ký giảm trừ trong năm 2026.
|
Tóm tắt nhanh:
|
|
Bạn đọc lưu ý: Nội dung đề cập trong bài viết được tổng hợp dựa trên thông tin chung của thị trường, không đại diện cho duy nhất các sản phẩm và dịch vụ của Techcombank. |
Theo Điều 10 Văn bản hợp nhất số 112/VBHN-VPQH năm 2026, mức giảm trừ gia cảnh đối với người nộp thuế là 15.5 triệu VND/tháng và mỗi người phụ thuộc là 6.2 triệu VND/tháng. Các quy định về thu nhập từ tiền lương, tiền công của cá nhân cư trú được áp dụng từ kỳ tính thuế năm 2026.
>>> Tìm hiểu thêm: Thuế thu nhập cá nhân là gì và cách tính thuế thu nhập cá nhân mới nhất.
Giảm trừ gia cảnh năm 2026 có hai phần: khoản dành cho bản thân người nộp thuế và khoản dành cho người phụ thuộc. Khoản giảm trừ cho bản thân áp dụng khi xác định thuế từ tiền lương, tiền công của cá nhân cư trú; người phụ thuộc là cá nhân mà người nộp thuế có nghĩa vụ nuôi dưỡng theo quy định.
Theo Điều 47 Nghị định 253/2026/NĐ-CP, người phụ thuộc được xác định theo từng nhóm và điều kiện cụ thể. Các nhóm phổ biến gồm:
Với những trường hợp có yêu cầu về thu nhập, thu nhập bình quân tháng trong năm từ tất cả các nguồn không vượt quá 3 triệu VND/tháng. Mức này không áp dụng cho mọi nhóm người phụ thuộc, vì vậy khi đăng ký, bạn cần kiểm tra đúng điều kiện của từng nhóm theo quy định hiện hành.
Lưu ý: Mỗi người phụ thuộc chỉ được tính giảm trừ một lần cho một người nộp thuế trong cùng năm tính thuế. Nếu nhiều thành viên cùng nuôi dưỡng, gia đình nên thống nhất một người đứng tên đăng ký để tránh tính trùng.
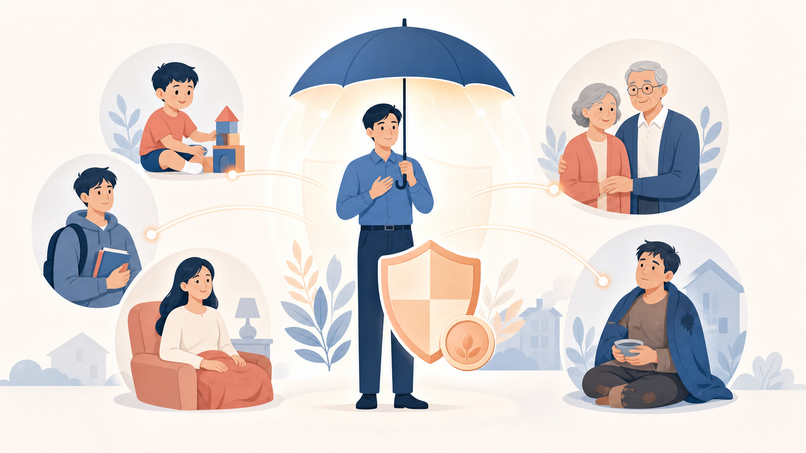 Người phụ thuộc được xác định theo từng nhóm và điều kiện cụ thể.
Với thu nhập từ tiền lương, tiền công của cá nhân cư trú, thu nhập tính thuế được xác định sau khi trừ các khoản bảo hiểm và khoản đóng góp đủ điều kiện, giảm trừ gia cảnh cùng các khoản giảm trừ khác theo quy định.
Công thức khái quát:
Thu nhập tính thuế = Thu nhập chịu thuế - Các khoản được trừ theo quy định
>>> Tham khảo thêm sổ BHXH điện tử để kiểm tra khoản bảo hiểm bắt buộc đã đóng, được trừ khi tính thuế.
Ví dụ: Nếu không có người phụ thuộc, tổng giảm trừ gia cảnh là 15.5 triệu VND/tháng. Nếu có 2 người phụ thuộc đủ điều kiện, tổng giảm trừ gia cảnh là 27.9 triệu VND/tháng, gồm 15.5 triệu VND/tháng cho bản thân và 12.4 triệu VND/tháng cho 2 người phụ thuộc.
Lưu ý: Mức giảm trừ gia cảnh không phải là ngưỡng thu nhập để xác định một người có phải nộp thuế hay không. Khi tính thu nhập tính thuế, cần xem xét thêm các khoản bảo hiểm, khoản đóng góp và các khoản giảm trừ khác đủ điều kiện theo quy định.
>>> Tham khảo thêm mức lương đóng thuế thu nhập cá nhân để biết ngưỡng thu nhập bắt đầu phát sinh thuế.
 Công thức tính giảm trừ gia cảnh cho thấy khoản giảm trừ gia cảnh được trừ khỏi thu nhập chịu thuế trước khi xác định phần thu nhập tính thuế.
Để được tính giảm trừ gia cảnh cho người phụ thuộc, người nộp thuế cần đăng ký thuế cho người phụ thuộc theo quy định. Từ ngày 01/07/2026, thủ tục đăng ký thuế cho người phụ thuộc đồng thời được sử dụng để xác định người phụ thuộc khi tính giảm trừ gia cảnh. Người nộp thuế có thể ủy quyền cho cơ quan chi trả thu nhập thực hiện hoặc tự đăng ký trực tiếp với cơ quan thuế.
Người nộp thuế chuẩn bị hồ sơ và gửi cho doanh nghiệp hoặc cơ quan đang trả thu nhập. Cơ quan chi trả thu nhập sẽ tổng hợp thông tin và gửi hồ sơ đăng ký thuế của người phụ thuộc đến cơ quan thuế.
Hồ sơ người nộp thuế gửi cho cơ quan chi trả thu nhập gồm:
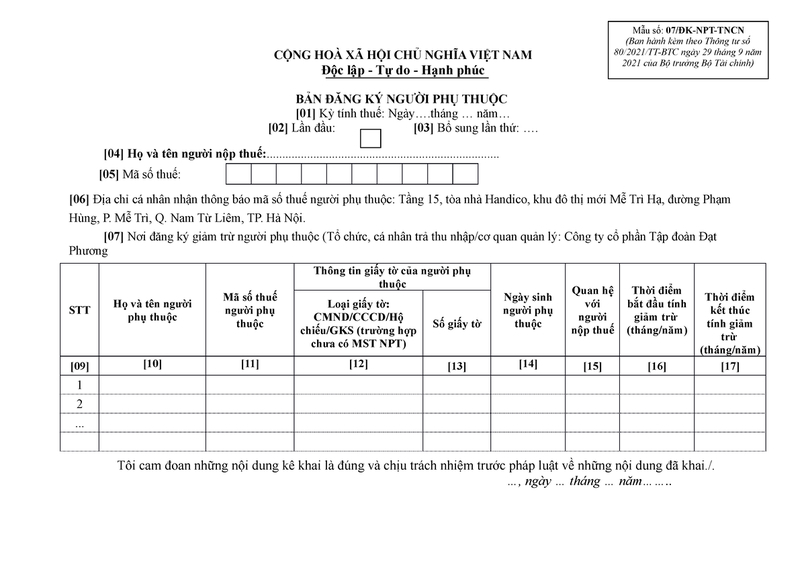 Mẫu đăng ký người phụ thuộc.
Người nộp thuế tự chuẩn bị và nộp hồ sơ đăng ký thuế cho người phụ thuộc tại cơ quan thuế có thẩm quyền.
Hồ sơ gồm:
Hồ sơ có thể được nộp trực tiếp hoặc thực hiện bằng phương thức điện tử theo quy định về đăng ký thuế.
>>> Tham khảo thêm bảo hiểm xã hội VssID đăng nhập để tra cứu thông tin bảo hiểm của bản thân ngay trên điện thoại.
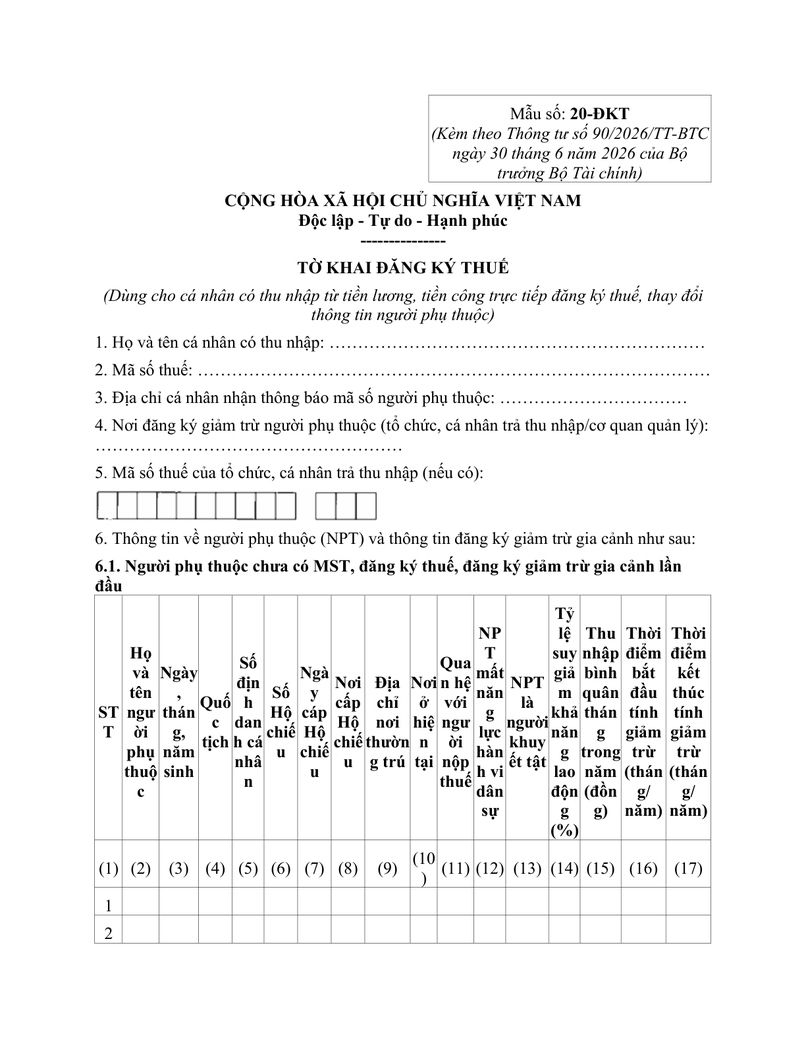 Tờ khai đăng ký thuế cho cá nhân.
Lưu ý: Hồ sơ gồm tờ khai đăng ký thuế và giấy tờ xác định người phụ thuộc. Thành phần giấy tờ cụ thể phụ thuộc vào từng nhóm người phụ thuộc và tình trạng thực tế, chẳng hạn quan hệ với người nộp thuế, độ tuổi hoặc tình trạng đang học, không có khả năng lao động. Người nộp thuế có thể đối chiếu với Thông tư 87/2026/TT-BTC để xác định hồ sơ chứng minh tương ứng và Thông tư 90/2026/TT-BTC để xác định hồ sơ đăng ký thuế.
>>> Tìm hiểu thêm: Cách đăng ký mã số thuế cá nhân mới nhất.
Người nộp thuế cần đăng ký người phụ thuộc cùng hồ sơ chứng minh trước ngày 31/12 của năm tính thuế. Nếu thông tin người phụ thuộc không thay đổi, việc đăng ký được thực hiện ổn định cho các năm sau.
Khi đã đăng ký, khoản giảm trừ cho người phụ thuộc được tạm tính từ tháng đăng ký và tính đủ theo tháng. Nếu trong năm người nộp thuế chưa tính giảm trừ cho người phụ thuộc, khoản giảm trừ có thể được tính từ tháng phát sinh nghĩa vụ nuôi dưỡng khi thực hiện quyết toán và người phụ thuộc đáp ứng đủ điều kiện.
Ví dụ: Nếu đăng ký người phụ thuộc trong năm 2026, khoản giảm trừ được tạm tính từ tháng đăng ký. Trường hợp chưa tính giảm trừ trong năm, khi quyết toán thuế, người nộp thuế có thể xác định lại thời điểm tính giảm trừ từ tháng phát sinh nghĩa vụ nuôi dưỡng theo quy định.
>>> Tìm hiểu thêm: Hướng dẫn quyết toán thuế thu nhập cá nhân và cách yêu cầu hoàn thuế thu nhập cá nhân chi tiết.
|
Khi đã phân biệt tháng đăng ký để tạm tính với tháng phát sinh nghĩa vụ nuôi dưỡng trong cách áp dụng giảm trừ gia cảnh 2026, bạn có thể sắp xếp khoản thu nhập thực nhận cho chi tiêu, dự phòng và tích lũy. Mở Tài khoản thanh toán Techcombank để theo dõi tổng quan tài chính, quản lý tài khoản và lập kế hoạch thu chi trên Techcombank Mobile, hỗ trợ bạn quản lý dòng tiền cá nhân. |
 Mở tài khoản thanh toán Techcombank trên Techcombank Mobile.
Giảm trừ gia cảnh 2026 được xác định dựa trên thu nhập tính thuế, điều kiện của người phụ thuộc và các khoản giảm trừ đủ điều kiện theo quy định. Người nộp thuế nên kiểm tra đúng nhóm người phụ thuộc, chuẩn bị hồ sơ phù hợp và thực hiện đăng ký theo đúng thời hạn để đảm bảo quyền lợi khi tính thuế. Các quy định về giảm trừ gia cảnh và thủ tục đăng ký có thể được cập nhật theo từng thời kỳ, vì vậy người nộp thuế nên đối chiếu thông tin từ cơ quan thuế và các văn bản pháp luật hiện hành trước khi thực hiện.
Khách hàng lưu ý: Thông tin trong bài viết chỉ mang tính tham khảo và có thể thay đổi theo từng thời điểm. Để cập nhật chính sách mới nhất của Techcombank, quý khách vui lòng truy cập website Techcombank hoặc liên hệ các phương thức dưới đây: