




| Mở tài khoản hộ kinh doanh nhanh chóng tại Techcombank |  |


FOB là gì? Tìm hiểu trách nhiệm bên mua, bên bán, cách phân chia chi phí, thời điểm chuyển giao rủi ro theo Incoterms® 2020 và lưu ý khi xuất nhập khẩu.
Trong hoạt động xuất nhập khẩu, điều kiện FOB xác định thời điểm giao hàng, phân chia chi phí và rủi ro giữa bên bán và bên mua khi vận chuyển bằng đường biển hoặc đường thủy nội địa. Vậy FOB là gì, mỗi bên chịu trách nhiệm đến đâu? Bài viết dưới đây giải thích quy định FOB theo Incoterms® 2020 và những lưu ý khi doanh nghiệp lựa chọn điều kiện này trong hợp đồng ngoại thương.
|
Tóm tắt nhanh: FOB (Free On Board) là điều kiện giao hàng theo Incoterms® 2020, áp dụng cho vận tải đường biển và đường thủy nội địa. Khi giao dịch theo FOB, doanh nghiệp cần lưu ý các nội dung sau:
|
|
Bạn đọc lưu ý: Nội dung đề cập trong bài viết được tổng hợp dựa trên thông tin chung của thị trường, không đại diện cho duy nhất các sản phẩm và dịch vụ của Techcombank. |
FOB (Free On Board) là điều kiện giao hàng thuộc bộ quy tắc Incoterms® 2020 do Phòng Thương mại Quốc tế (ICC) ban hành, áp dụng cho vận tải đường biển và đường thủy nội địa. Theo FOB, bên bán giao hàng trên tàu do bên mua chỉ định tại cảng xếp hàng đã thỏa thuận hoặc thu xếp hàng hóa đã được giao trên tàu. Thông thường, rủi ro mất mát hoặc hư hỏng hàng hóa chuyển sang bên mua từ thời điểm hàng được giao trên tàu.
Trách nhiệm của từng bên được phân chia như sau:
Lưu ý: Với hàng container được bàn giao cho người vận chuyển tại bến trước khi xếp lên tàu, doanh nghiệp nên cân nhắc điều kiện FCA (Free Carrier) thay vì FOB để xác định điểm giao hàng và thời điểm chuyển rủi ro phù hợp.
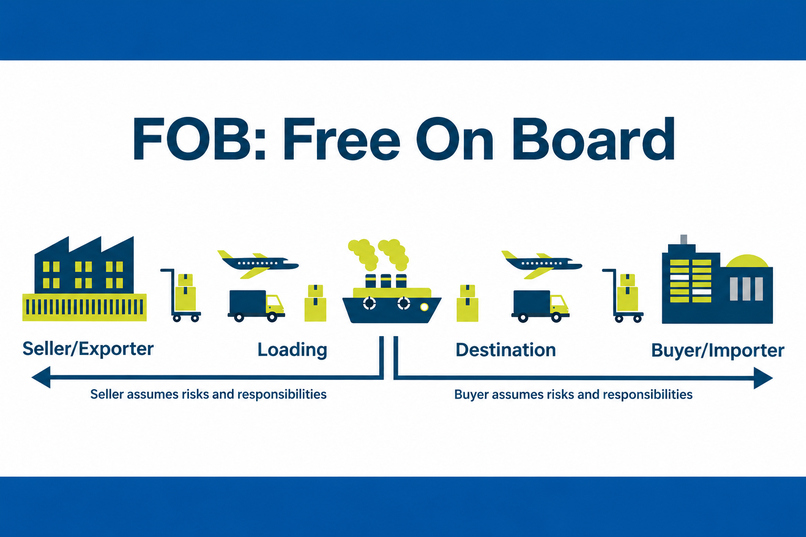 Theo điều kiện FOB, bên bán chịu trách nhiệm giao hàng lên tàu và bên mua đảm nhận vận chuyển quốc tế.
Theo quy tắc FOB trong Incoterms® 2020, bên bán chịu các chi phí liên quan đến hàng hóa cho đến khi hàng được xếp lên tàu tại cảng giao hàng đã thỏa thuận. Sau thời điểm đó, bên mua chịu chi phí vận chuyển và các chi phí phát sinh tiếp theo. Trách nhiệm chi phí của hai bên được phân chia như sau:
|
Nhóm chi phí |
Trách nhiệm Bên bán |
Trách nhiệm Bên mua |
|
Vận chuyển nội địa đến cảng đi |
Chịu chi phí vận chuyển hàng đến cảng và giao lên tàu |
Không chịu chi phí trước điểm giao hàng |
|
Thủ tục xuất khẩu & thuế xuất khẩu |
Thực hiện thông quan, xin giấy phép và nộp thuế xuất khẩu nếu áp dụng |
Hỗ trợ cung cấp thông tin, chứng từ khi cần theo quy định |
|
Xếp hàng lên tàu (Loading on board) |
Chịu chi phí xếp hàng lên tàu để hoàn thành giao hàng |
Chịu chi phí phát sinh sau khi hàng được giao trên tàu |
|
Cước vận chuyển quốc tế (Ocean Freight) |
Không có nghĩa vụ thuê vận chuyển chính |
Thu xếp và thanh toán cước vận chuyển chính |
|
Bảo hiểm hàng hóa (Cargo Insurance) |
Không bắt buộc mua bảo hiểm cho bên mua |
Không bắt buộc mua bảo hiểm; chủ động thu xếp nếu cần |
|
Thủ tục & thuế nhập khẩu |
Không có nghĩa vụ thông quan nhập khẩu |
Thực hiện thông quan, nộp thuế nhập khẩu và chịu các chi phí liên quan theo quy định |
Lưu ý: Các khoản phí cụ thể tại cảng như phí xếp dỡ, lưu kho, lưu bãi hoặc chi phí phát sinh do tàu đến muộn cần được xác định theo nghĩa vụ FOB và các thỏa thuận liên quan. Không nên mặc định mọi khoản phí tại cảng đi đều thuộc bên bán.
Về rủi ro, bên mua thông thường chịu rủi ro mất mát hoặc hư hỏng hàng hóa từ khi hàng được giao trên tàu tại cảng xếp hàng, không phải khi hàng đến cảng đích. Trong một số trường hợp, rủi ro có thể chuyển sớm hơn nếu bên mua không thực hiện đúng nghĩa vụ thông báo hoặc chỉ định tàu và đáp ứng các điều kiện theo FOB.
FOB không bắt buộc bên nào mua bảo hiểm hàng hóa cho bên còn lại. Vì vậy, doanh nghiệp nhập khẩu nên cân nhắc mua bảo hiểm để hạn chế tổn thất tài chính trong quá trình vận chuyển.
Điều kiện FOB phù hợp với giao dịch vận tải đường biển hoặc đường thủy nội địa, đặc biệt khi bên mua có khả năng chủ động thuê tàu và quản lý quá trình vận chuyển quốc tế. Theo Incoterms® 2020, doanh nghiệp nên cân nhắc sử dụng FOB trong các trường hợp sau:
Lưu ý: Đối với hàng container được bàn giao tại bến container trước khi xếp lên tàu, doanh nghiệp nên cân nhắc điều kiện FCA (Free Carrier) thay vì FOB. Việc lựa chọn cần dựa trên địa điểm bàn giao thực tế, không chỉ căn cứ vào phương thức vận tải đường biển.
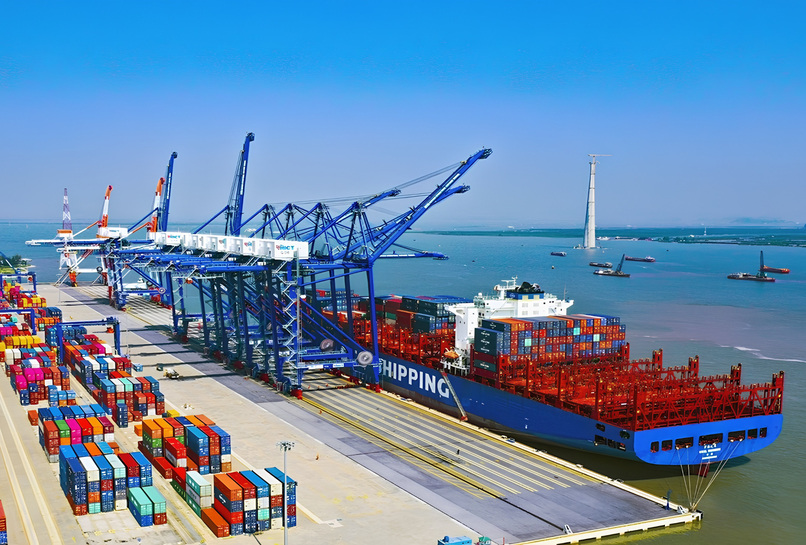 Điều kiện FOB phù hợp khi bên mua chủ động thuê tàu và quản lý vận chuyển hàng hóa bằng đường biển hoặc đường thủy nội địa.
FOB, CIF và FCA đều là các điều kiện giao hàng thuộc Incoterms® 2020, nhưng khác nhau về địa điểm giao hàng, trách nhiệm vận chuyển và bảo hiểm hàng hóa. Doanh nghiệp có thể tham khảo bảng so sánh dưới đây để lựa chọn điều kiện phù hợp với phương thức vận tải và khả năng quản lý giao dịch quốc tế.
|
Tiêu chí |
FOB (Free On Board) |
CIF (Cost, Insurance and Freight) |
FCA (Free Carrier) |
|
Phương thức vận tải |
Đường biển, đường thủy nội địa |
Đường biển, đường thủy nội địa |
Mọi phương thức vận tải, kể cả đa phương thức |
|
Điểm giao hàng |
Trên tàu tại cảng xếp hàng |
Trên tàu tại cảng xếp hàng |
Tại địa điểm giao hàng đã thỏa thuận, cho người vận chuyển hoặc người khác do bên mua chỉ định |
|
Thời điểm chuyển giao rủi ro |
Khi hàng được giao trên tàu |
Khi hàng giao trên tàu |
Khi hoàn thành nghĩa vụ giao hàng tại địa điểm đã thỏa thuận |
|
Bên thu xếp và trả cước vận chuyển chính |
Bên mua |
Bên bán |
Bên mua |
|
Bảo hiểm hàng hoá |
Không bắt buộc, bên mua chủ động thu xếp nếu cần |
Bên bán mua bảo hiểm tối thiểu theo quy định cho quyền lợi bên mua |
Không bắt buộc, các bên chủ động thu xếp nếu cần |
Với CIF, bên bán trả cước vận chuyển và mua bảo hiểm đến cảng đích, nhưng rủi ro thông thường chuyển sang bên mua khi hàng được giao trên tàu tại cảng xếp hàng, tương tự FOB. Trong khi đó, FCA cho phép giao hàng tại cơ sở bên bán hoặc địa điểm khác đã thỏa thuận, theo điều kiện giao hàng tương ứng.
Doanh nghiệp có thể cân nhắc FOB khi bên mua chủ động thu xếp vận chuyển chính, CIF khi bên bán đảm nhận cước vận chuyển và bảo hiểm, hoặc FCA khi hàng được bàn giao cho người vận chuyển trước khi xếp lên tàu. FCA đặc biệt phù hợp với hàng container giao tại bến, dù hành trình chính được vận chuyển bằng đường biển.
Khi giao dịch theo FOB, doanh nghiệp cần thống nhất điều kiện giao hàng, trách nhiệm chứng từ và phương án tài chính để hạn chế chi phí, rủi ro phát sinh:
Lưu ý: FOB quy định việc giao hàng, phân chia chi phí và chuyển giao rủi ro, nhưng không quyết định thời điểm chuyển quyền sở hữu hay điều kiện thanh toán. Doanh nghiệp cần thỏa thuận riêng các nội dung này trong hợp đồng ngoại thương.
 Doanh nghiệp cần kiểm tra điều khoản FOB, thống nhất kế hoạch giao hàng và chủ động dự trù chi phí, ngoại tệ để thực hiện giao dịch.
Hiểu rõ FOB là gì và cách phân chia trách nhiệm, chi phí, rủi ro theo Incoterms® 2020 giúp doanh nghiệp lựa chọn điều kiện giao hàng phù hợp và chủ động trong hoạt động xuất nhập khẩu. Bên cạnh đó, doanh nghiệp cần xây dựng phương án thanh toán quốc tế, dự trù ngoại tệ và quản lý dòng tiền hiệu quả để đảm bảo quá trình giao dịch diễn ra thuận lợi.
Lưu ý: Thông tin trong bài viết chỉ mang tính chất tham khảo và có thể thay đổi theo từng thời điểm.


