




| Mở tài khoản hộ kinh doanh nhanh chóng tại Techcombank |  |


Cách tính thuế hộ kinh doanh nhỏ lẻ 2026: Hướng dẫn chi tiết thuế GTGT, TNCN theo từng ngành nghề mới nhất. Cập nhật ngưỡng miễn thuế mới nhất.
Hộ kinh doanh đóng thuế như thế nào từ năm 2026 là vấn đề được nhiều hộ kinh doanh quan tâm khi hàng loạt quy định mới về thuế chính thức có hiệu lực. Bài viết dưới đây sẽ giúp bạn nắm rõ các quy định quan trọng về thuế hộ kinh doanh 2026, cách tính thuế, hồ sơ kê khai và quy trình nộp thuế để thực hiện đúng nghĩa vụ trong quá trình kinh doanh.
|
Bạn đọc lưu ý: Nội dung đề cập trong bài viết được tổng hợp dựa trên thông tin chung của thị trường, không đại diện cho duy nhất các sản phẩm và dịch vụ của Techcombank. |
Đóng thuế là nghĩa vụ mà hộ kinh doanh cần thực hiện trong suốt quá trình hoạt động để tuân thủ quy định của pháp luật. Để thực hiện đúng nghĩa vụ này, hộ kinh doanh cần nắm được danh sách các văn bản pháp lý quan trọng quy định về thuế và quản lý thuế đối như sau:
 Các chính sách thuế mới từ năm 2026 thay đổi ngưỡng doanh thu chịu thuế và chấm dứt áp dụng phương pháp thuế khoán đối với hộ kinh doanh.
Từ năm 2026, hộ kinh doanh có doanh thu trên 1 tỷ VND/năm có thể phải nộp các loại thuế sau tùy theo quy mô, ngành nghề và doanh thu:
|
Loại thuế |
Nội dung |
Đối tượng áp dụng |
|
Thuế GTGT |
Thuế GTGT là khoản thuế tính trên hàng hóa, dịch vụ phát sinh trong quá trình kinh doanh. Với hộ kinh doanh, số thuế phải nộp được xác định theo doanh thu và phương pháp tính thuế theo quy định |
Hộ kinh doanh có doanh thu trên 1 tỷ VND/năm |
|
Thuế TNCN |
Thuế TNCN là khoản thuế tính trên thu nhập từ hoạt động kinh doanh của cá nhân/hộ kinh doanh. Khoản thuế này được xác định dựa trên doanh thu hoặc thu nhập tính thuế theo quy định từng trường hợp |
Hộ kinh doanh có doanh thu trên 1 tỷ VND/năm |
|
Thuế tiêu thụ đặc biệt |
Thuế tiêu thụ đặc biệt là loại thuế gián thu áp dụng với một số hàng hóa, dịch vụ đặc thù, thường có tính xa xỉ hoặc không khuyến khích tiêu dùng. Loại thuế này nhằm điều tiết sản xuất, nhập khẩu, tiêu dùng, đồng thời góp phần tăng nguồn thu ngân sách Nhà nước |
Hộ kinh doanh sản xuất rượu bia, thuốc lá, xăng, cung cấp dịch vụ vũ trường, karaoke... |
|
Thuế tài nguyên |
Thuế tài nguyên là một loại thuế gián thu mà cá nhân, tổ chức phải nộp cho nhà nước khi khai thác tài nguyên thiên nhiên |
Hộ kinh doanh có hoạt động khai thác tài nguyên như khoáng sản, dầu thô, khí thiên nhiên, sản phẩm của rừng, hải sản tự nhiên, nước thiên nhiên... |
|
Phí bảo vệ môi trường |
Thuế bảo vệ môi trường là loại thuế gián thu, thu vào sản phẩm, hàng hóa (sau đây gọi chung là hàng hóa) khi sử dụng gây tác động xấu đến môi trường |
Hộ kinh doanh khai thác khoáng sản |
 Hộ kinh doanh có doanh thu trên 1 tỷ VND/năm thuộc đối tượng nộp thuế GTGT và thuế TNCN theo quy định hiện hành.
Thuế GTGT được tính theo phương pháp trực tiếp trên doanh thu, cụ thể:
|
Thuế GTGT = Doanh thu × Tỷ lệ % thuế GTGT |
Trong đó tỷ lệ % thuế GTGT được tính như sau:
|
Nhóm ngành nghề kinh doanh |
Tỷ lệ % tính thuế GTGT |
|
Phân phối, cung cấp hàng hóa |
1% |
|
Dịch vụ, xây dựng không bao thầu nguyên vật liệu |
5% |
|
Sản xuất, vận tải, dịch vụ có gắn với hàng hóa; xây dựng có bao thầu nguyên vật liệu |
3% |
|
Hoạt động kinh doanh khác |
2% |
Thuế TNCN của hộ kinh doanh, cá nhân kinh doanh được xác định theo một trong hai phương pháp sau:
Phương pháp nộp thuế trên doanh thu tính thuế
Áp dụng đối với hộ kinh doanh, cá nhân kinh doanh có doanh thu năm trên 1 tỷ đồng đến 3 tỷ VND lựa chọn phương pháp này.
|
Thuế TNCN = Doanh thu tính thuế (doanh thu - 1 tỷ VND) x Thuế suất TNCN |
Trong đó thuế suất TNCN được tính như sau:
|
Nhóm ngành nghề kinh doanh |
Thuế suất Thuế TNCN (%) |
|
Phân phối, cung cấp hàng hóa |
0.5% |
|
Dịch vụ, xây dựng không bao thầu nguyên vật liệu |
2% |
|
Hoạt động cho thuê tài sản, đại lý bảo hiểm, đại lý xổ số, đại lý bán hàng đa cấp |
5% |
|
Sản xuất, vận tải, dịch vụ có gắn với hàng hóa; xây dựng có bao thầu nguyên vật liệu |
1.5% |
|
Hoạt động cung cấp sản phẩm và dịch vụ nội dung thông tin số về giải trí, trò chơi điện tử, phim số, ảnh số, nhạc số, quảng cáo |
5% |
|
Hoạt động kinh doanh khác |
1% |
Phương pháp nộp thuế trên thu nhập tính thuế
Áp dụng với tất cả hộ kinh doanh, cá nhân kinh doanh có doanh thu năm trên 1 tỷ VND (trừ trường hợp nộp thuế trên doanh thu tính thuế):
|
Thu nhập tính thuế = Doanh thu - Chi phí hợp lý, hợp lệ Thuế TNCN phải nộp = Thu nhập tính thuế x Thuế suất |
Trong đó:
Thuế suất được tính như sau:
|
Mức doanh thu năm |
Thuế suất TNCN |
|
Doanh thu trên 1 tỷ đến 3 tỷ VND |
15% |
|
Doanh thu trên 3 tỷ đến 50 tỷ VND |
17% |
|
Doanh thu trên 50 tỷ VND |
20% |
Chi phí hợp lý, hợp lệ được xác định như sau:
Một khoản chi được tính vào chi phí hợp lý khi xác định thu nhập tính thuế TNCN nếu đáp ứng đồng thời 3 điều kiện:
Chi tiết các khoản chi được trừ:
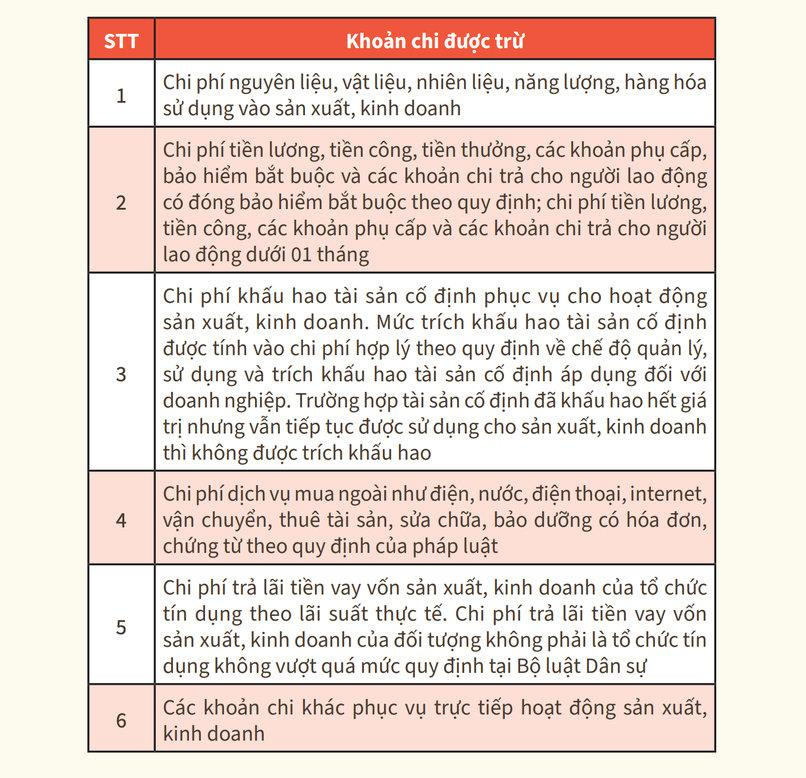 Chi tiết các khoản chi được trừ.
Chi tiết các khoản chi không được trừ:
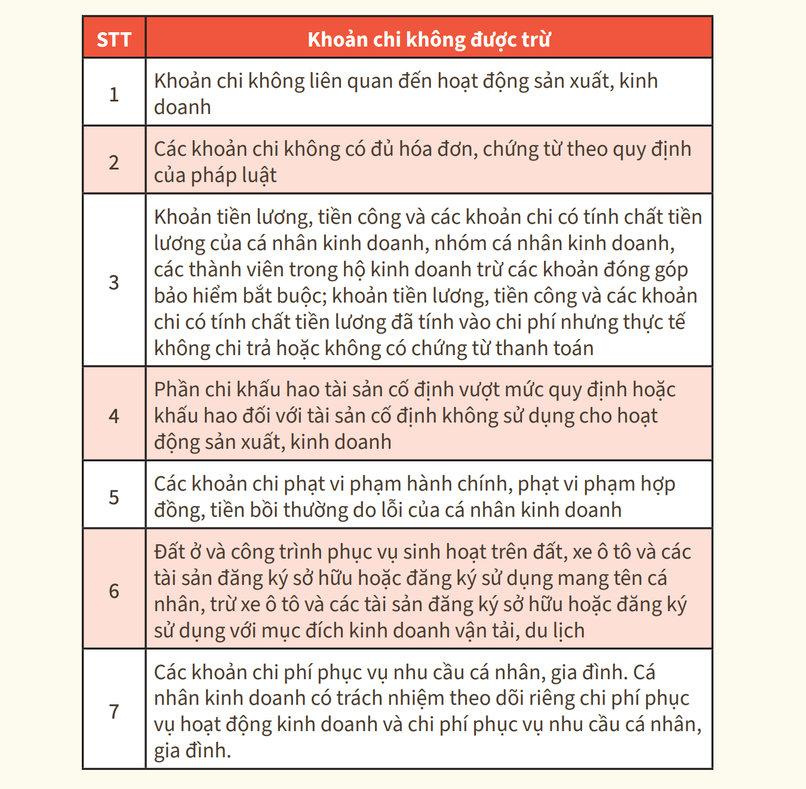 Chi tiết các khoản chi không được trừ.
Theo Thông báo 85/TB-CT năm 2026 quy định thời hạn kê khai thuế hộ kinh doanh như sau: Hộ kinh doanh có doanh thu đến 1 tỷ VND thường kê khai theo năm, doanh thu trên 1 tỷ đến 50 tỷ VND kê khai theo quý, doanh thu trên 50 tỷ VND kê khai theo tháng.
>>> Truy cập Sổ tay hướng dẫn thực hiện nghĩa vụ thuế dành cho Hộ kinh doanh & Cá nhân kinh doanh để cập nhật Hướng dẫn kê khai, nộp thuế cụ thể cho từng trường hợp.
Hộ kinh doanh cần tạo tài khoản thuế điện tử để thực hiện toàn bộ nghiệp vụ thuế. Có thể lựa chọn một trong hai phương thức:
(*) Nếu đã có tài khoản định danh điện tử VNeID (mức 2), có thể đăng nhập nhanh bằng VNeID để rút ngắn quy trình.
Quy trình kê khai thuế điện tử được thực hiện theo trình tự sau:
 Hộ kinh doanh có thể kê khai thuế qua eTax Mobile.
Sau khi hoàn tất tờ khai, người nộp thuế thực hiện nộp thuế bằng nhiều phương thức điện tử:
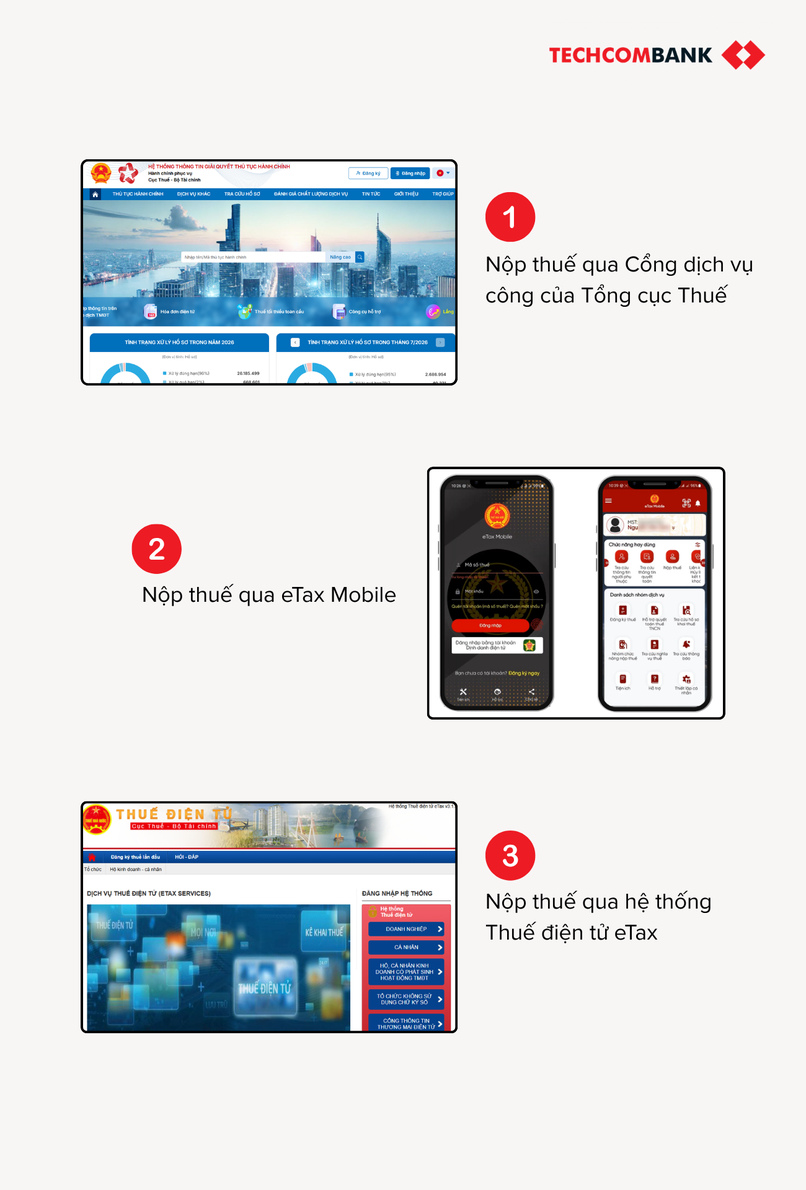 Hộ kinh doanh có thể nộp thuế trực tuyến thông qua các nền tảng thuế điện tử theo quy định.
Việc kê khai và nộp thuế sẽ thuận tiện hơn khi hộ kinh doanh có dữ liệu doanh thu rõ ràng, dòng tiền minh bạch và chứng từ được lưu trữ đầy đủ. Để chủ động quản lý dòng tiền, xuất hoá đơn, kê khai và nộp thuế, chủ hộ kinh doanh có thể tham khảo bộ giải pháp phần mềm bán hàng T-Shop và Tài khoản Hộ kinh doanh từ Techcombank.
Với T-Shop, chỉ cần 2 phút đăng ký, chủ hộ sẽ nhận ngay phần mềm quản lý hiệu quả kinh doanh, theo dõi dòng tiền, xuất hóa đơn ngay trên điện thoại:
Ngoài ra, T-Shop còn hỗ trợ nhiều tính năng ưu việt giúp chủ cửa hàng tối ưu vận hành, quản lý hiệu quả, bứt phá doanh thu:
 Techcombank T-Shop hỗ trợ hộ kinh doanh quản lý doanh thu, xuất hóa đơn và nhận ưu đãi thuế đặc quyền.
Với Tài khoản Hộ kinh doanh Techcombank, chủ hộ có thể tách bạch dòng tiền kinh doanh và dòng tiền cá nhân, liên kết eTax Mobile để thực hiện nghĩa vụ thuế nhanh chóng, thuận tiện.
Khi sử dụng Tài khoản Hộ kinh doanh, chủ hộ còn có cơ hội nhận thêm nhiều ưu đãi hấp dẫn như:
Lưu ý: Ưu đãi có thể thay đổi tuỳ theo chính sách của Techcombank tại từng thời kỳ. Khám phá các ưu đãi mới nhất tại trang Giải pháp và dịch vụ ngân hàng tối ưu cho chủ hộ kinh doanh bán lẻ.
 Tài khoản Hộ kinh doanh Techcombank - Trợ thủ quản lý tài chính đắc lực cho chủ hộ.
Có. Theo Điều 8, Điều 9 Nghị định 68/2026/NĐ-CP (được sửa đổi, bổ sung tại Nghị định 141/2026/NĐ-CP), hộ kinh doanh có doanh thu từ 1 tỷ VND/năm trở xuống không phải nộp thuế GTGT và thuế TNCN nhưng vẫn phải thông báo doanh thu thực tế với cơ quan thuế theo thời hạn quy định.
Theo Điều 3, Điều 4 Nghị định 68/2026/NĐ-CP (được sửa đổi, bổ sung tại Nghị định 141/2026/NĐ-CP), hộ kinh doanh có doanh thu từ 1 tỷ VND/năm sẽ thuộc đối tượng nộp thuế GTGT và thuế TNCN theo quy định.
Căn cứ theo Điều 13 Nghị định 125/2020/NĐ-CP (sửa đổi, bổ sung tại Nghị định 310/2025/NĐ-CP), hộ kinh doanh kê khai thuế chậm có bị phạt theo quy định của cơ quan thuế.
Theo khoản 2 Điều 4 Nghị định 126/2020/NĐ-CP, hộ kinh doanh không phải nộp hồ sơ khai thuế trong thời gian tạm ngừng hoạt động, kinh doanh, trừ trường hợp tạm ngừng không trọn tháng, quý hoặc năm dương lịch thì vẫn phải thực hiện nghĩa vụ này theo quy định.
 Hộ kinh doanh chậm kê khai thuế có thể bị xử phạt vi phạm hành chính theo quy định pháp luật.
Có thể thấy, việc thực hiện nghĩa vụ thuế của hộ kinh doanh hiện nay đã có nhiều thay đổi quan trọng so với trước đây. Do đó, nắm rõ hộ kinh doanh đóng thuế như thế nào không chỉ giúp hộ kinh doanh tuân thủ đúng quy định của pháp luật mà còn tạo nền tảng để hoạt động kinh doanh ổn định, minh bạch và bền vững.
Lưu ý: Thông tin trong bài viết chỉ mang tính tham khảo và có thể thay đổi theo từng thời điểm. Để cập nhật chính sách sản phẩm của Techcombank chính xác nhất, vui lòng truy cập các trang sản phẩm từ website Techcombank hoặc liên hệ các phương thức dưới đây:


