


| Mở tài khoản hộ kinh doanh nhanh chóng tại Techcombank |  |


Hộ kinh doanh đóng thuế như thế nào? Hướng dẫn xác định doanh thu tính thuế hộ kinh doanh, cách tính và kê khai thuế hộ nhỏ lẻ theo 4 nhóm doanh thu mới nhất 2026.
Hộ kinh doanh nhỏ lẻ đóng thuế như thế nào kể từ 1/1/2026 theo quy định thuế 2026 mới? Bài viết này sẽ giải đáp cách xác định doanh thu tính thuế hộ kinh doanh, cách tính thuế GTGT, cách kê khai thuế hộ kinh doanh nhỏ lẻ đúng luật năm 2026 theo 4 nhóm doanh thu
|
Tóm tắt nhanh:
|
|
Bạn đọc lưu ý: Nội dung bài viết được tổng hợp dựa trên thông tin chung của thị trường, không đại diện cho duy nhất sản phẩm và dịch vụ của Techcombank. |
Thuế giá trị gia tăng (GTGT) và thuế thu nhập cá nhân (TNCN) là 2 loại thuế áp dụng cho hộ kinh doanh, cá nhân kinh doanh. Ngoài ra còn có thuế tiêu thụ đặc biệt, thuế bảo vệ môi trường… (áp dụng cho hàng hoá, dịch vụ đặc thù).
Theo Nghị định 141/2026/NĐ-CP sửa đổi, bổ sung Nghị định 68/2026/NĐ-CP, từ ngày 1/1/2026, ngưỡng doanh thu năm không phải nộp thuế GTGT và TNCN của hộ kinh doanh, cá nhân kinh doanh được nâng lên 1 tỷ VND. Quy định cụ thể đối với từng loại thuế như sau:
Thuế giá trị gia tăng (GTGT) là loại thuế gián thu, tính trên giá trị tăng thêm của hàng hóa, dịch vụ phát sinh trong quá trình từ sản xuất, lưu thông đến tiêu dùng.
Theo Điều 3 Nghị định 68/2026/NĐ-CP, được sửa đổi bởi Nghị định 141/2026/NĐ-CP, hộ kinh doanh, cá nhân kinh doanh có doanh thu năm từ 1 tỷ VND trở xuống thuộc đối tượng không chịu thuế GTGT. Trường hợp doanh thu trên 1 tỷ VND/năm, thuế GTGT được tính theo phương pháp trực tiếp trên doanh thu, áp dụng tỷ lệ phần trăm tương ứng với ngành nghề kinh doanh.
>>> Tìm hiểu về thuế GTGT trong bài Thuế VAT là gì? Quy định & cách tính mới nhất.
Thuế thu nhập cá nhân (TNCN) là loại thuế trực thu, đánh vào thu nhập của chủ hộ kinh doanh từ hoạt động sản xuất, kinh doanh.
Theo Điều 4 Nghị định 68/2026/NĐ-CP, được sửa đổi bởi Nghị định 141/2026/NĐ-CP, hộ kinh doanh, cá nhân kinh doanh có doanh thu năm từ 1 tỷ VND trở xuống không phải nộp thuế TNCN từ hoạt động kinh doanh. Trường hợp doanh thu trên 1 tỷ VND/năm, số thuế phải nộp được xác định theo phương pháp tính thuế và mức doanh thu tương ứng.
Đặc biệt, theo Nghị quyết 43/2026/QH16, cá nhân và hộ kinh doanh có doanh thu hằng năm không quá 10 tỷ VND/năm được giảm 30% số thuế thu nhập cá nhân (TNCN) phải nộp trong kỳ tính thuế năm 2026 và 2027.
Lưu ý: Mức giảm 30% được tính trên số thuế TNCN phải nộp, không phải trên tổng doanh thu và không áp dụng đối với thuế GTGT.
>>> Tìm hiểu chi tiết luật thuế TNCN 2026, mức đóng thuế thu nhập cá nhân 2026 trong bài Thuế TNCN 2026: Quy định & cách tính mới nhất.
Thuế được tính theo phương pháp trực tiếp trên doanh thu:
Trong đó, tỷ lệ tính và kê khai thuế hộ kinh doanh theo từng ngành nghề 2026 như sau:
|
STT |
Loại hình kinh doanh |
Thuế GTGT |
Thuế TNCN |
|
1 |
Phân phối, cung cấp hàng hóa |
1% |
0.5% |
|
2 |
Dịch vụ, xây dựng không bao thầu nguyên vật liệu |
5% |
2% |
|
3 |
Cho thuê tài sản |
5% |
5% |
|
4 |
Làm đại lý xổ số, đại lý bảo hiểm, bán hàng đa cấp; khoản bồi thường vi phạm hợp đồng, bồi thường khác |
– |
5% |
|
5 |
Sản xuất, vận tải, dịch vụ có gắn với hàng hóa, xây dựng có bao thầu nguyên vật liệu |
3% |
1.5% |
|
6 |
Hoạt động kinh doanh khác |
2% |
1% |
Đối với hộ, cá nhân kinh doanh trên nền tảng thương mại điện tử, tổ chức quản lý nền tảng thuộc diện khấu trừ, nộp thuế thay có trách nhiệm thực hiện theo quy định tại Nghị định 117/2025/NĐ-CP và các quy định thuế hiện hành. Tỷ lệ khấu trừ GTGT và TNCN theo nhóm hàng hóa, dịch vụ được tổng hợp trong bảng sau:
|
STT |
Ngành nghề |
Thuế GTGT |
Thuế TNCN cá nhân cư trú |
Thuế TNCN cá nhân không cư trú |
|
1 |
Hàng hóa |
1% |
0.5% |
1% |
|
2 |
Dịch vụ |
5% |
2% |
5% |
|
3 |
Vận tải, dịch vụ gắn với hàng hóa |
3% |
1.5% |
2% |
Cơ quan quản lý dự kiến chia hộ kinh doanh thành 4 nhóm theo doanh thu hàng năm:
|
Tiêu chí |
Dưới 1 tỷ VND (Nhóm 1) |
Từ 1 tỷ đến dưới 3 tỷ VND (Nhóm 2) |
Từ 3 tỷ đến dưới 50 tỷ VND (Nhóm 3) |
Trên 50 tỷ VND (Nhóm 4) |
|
Thuế VAT |
Không chịu thuế |
Doanh thu (x) tỷ lệ thuế GTGT theo ngành | ||
|
Thuế TNCN |
Miễn hoàn toàn |
Lựa chọn cách tính: - Cách 1: (Doanh thu - 1 tỷ VND) x tỷ lệ TNCN theo ngành - Cách 2: (Doanh thu - chi phí) x 15% |
(Doanh thu - chi phí) × 17% |
(Doanh thu - chi phí) × 20% |
|
Khai thuế VAT |
Không kê khai |
Theo quý |
Theo tháng | |
|
Khai thuế TNCN |
Theo quý hoặc quyết toán năm (31/1 năm sau) | |||
|
Hóa đơn điện tử |
Không bắt buộc |
Bắt buộc (nếu doanh thu > 1 tỷ VND) |
Bắt buộc |
Bắt buộc |
Bảng tổng hợp quy định kê khai & cách tính thuế theo mức doanh thu tính thuế hộ kinh doanh 2026:
|
Nhóm hộ kinh doanh |
Mốc doanh thu |
Cách tính thuế áp dụng |
Thời điểm kê khai |
Lưu ý quan trọng |
|
Hộ mới kinh doanh trong 6 tháng đầu năm 2026 |
Từ 1 tỷ VND trở xuống |
Không phải nộp thuế GTGT, TNCN |
Thông báo doanh thu chậm nhất 31/7/2026 |
Khai doanh thu từ ngày bắt đầu kinh doanh đến hết 30/6; thông báo kèm tài khoản ngân hàng/ví điện tử dùng cho kinh doanh |
|
Hộ mới kinh doanh trong 6 tháng cuối năm 2026 |
Từ 1 tỷ VND trở xuống |
Không phải nộp thuế GTGT, TNCN |
Thông báo doanh thu chậm nhất 31/7/2026 |
Vẫn cần ghi chép, lưu trữ chứng từ doanh thu |
|
Hộ có doanh thu lũy kế vượt 1 tỷ VND trong năm |
Vượt 1 tỷ VND (lũy kế) |
Tỷ lệ % trên doanh thu (hoặc trên thu nhập nếu lựa chọn) |
Kê khai, nộp thuế theo quý, bắt đầu từ quý phát sinh doanh thu vượt ngưỡng |
Đăng ký sử dụng hóa đơn điện tử ngay khi vượt ngưỡng |
|
Hộ kinh doanh doanh thu từ 3 tỷ VND trở lên |
Từ 3 tỷ VND/năm |
Thuế TNCN trên lãi (doanh thu – chi phí) |
Theo quy định kỳ kê khai |
Cần chuẩn bị chứng từ chi phí (hàng hóa, mặt bằng, nhân công…) |
|
Hộ có doanh thu trên 1 tỷ đến 3 tỷ VND |
Trên 1 tỷ - 3 tỷ VND/năm |
Chọn: (Doanh thu – 1 tỷ) × tỷ lệ TNCN theo ngành, hoặc (Doanh thu – chi phí) × 15% |
Theo quý (chậm nhất ngày cuối tháng đầu quý sau) |
Nên so sánh hai cách để chọn cách có lợi |
|
Hộ có doanh thu trên 3 tỷ VND |
Trên 3 tỷ VND/năm |
Thuế TNCN trên thu nhập (doanh thu − chi phí) × 17% hoặc 20% |
Theo quý; riêng hộ trên 50 tỷ VND khai thuế GTGT theo tháng |
Cần chuẩn bị đầy đủ hóa đơn, chứng từ chi phí (hàng hóa, mặt bằng, nhân công…) |
Thuế hộ kinh doanh năm 2026 hoàn toàn có thể khai báo online nên hộ kinh doanh cần tạo tài khoản thuế điện tử để thực hiện toàn bộ nghiệp vụ thuế. Có thể lựa chọn một trong hai phương thức:
(*) Nếu đã có tài khoản định danh điện tử VNeID (mức 2), có thể đăng nhập nhanh bằng VNeID để rút ngắn quy trình.
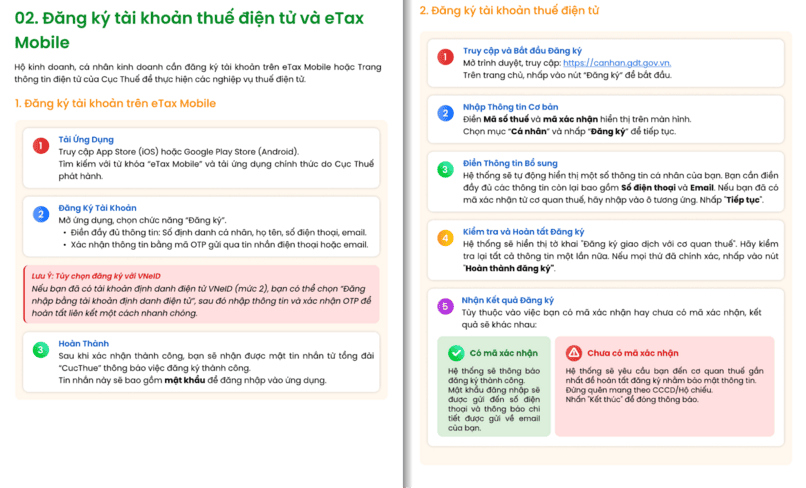
Hướng dẫn đăng ký tài khoản thuế điện tử.
Hộ kinh doanh, cá nhân kinh doanh có thể nộp tờ khai thuế qua ứng dụng eTax Mobile hoặc Trang thông tin điện tử của Cục Thuế hoặc Hệ thống thông tin giải quyết thủ tục hành chính của Cục Thuế.
Quy trình kê khai thuế hộ kinh doanh 2026 trên tài khoản thuế điện tử được thực hiện theo trình tự sau:
Mốc thời gian quan trọng:
Các loại tờ khai thường dùng:
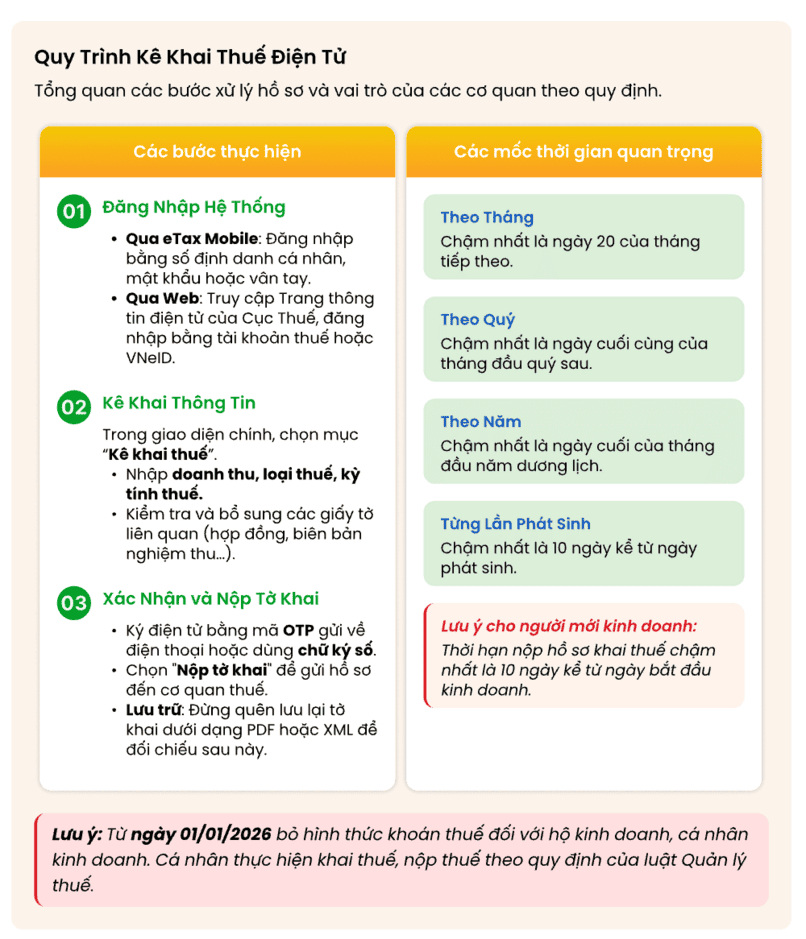
Kê khai thuế điện tử.
Sau khi hoàn tất tờ khai, người nộp thuế thực hiện nộp thuế bằng nhiều phương thức điện tử:
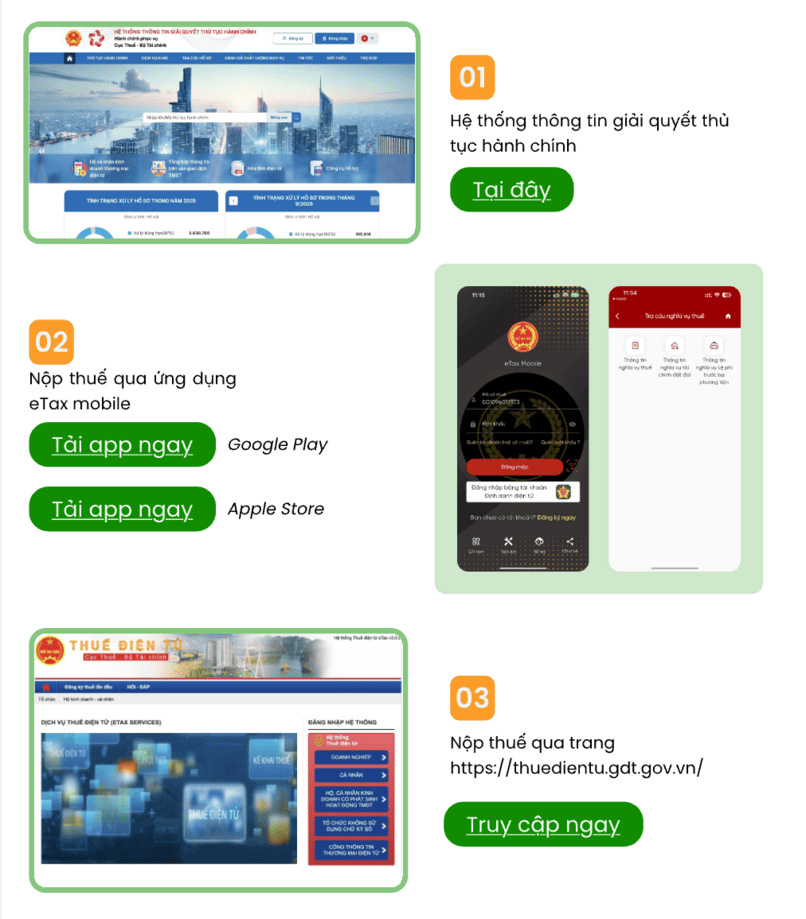
Hộ kinh doanh có thể đóng thuế qua 1 trong 3 kênh trên.
Người nộp thuế có thể tra cứu kết quả nộp thuế, giấy nộp tiền, nghĩa vụ thuế, thông báo từ cơ quan thuế để đảm bảo không phát sinh nợ thuế ngay trên eTax Mobile hoặc cổng Thuế điện tử.
Từ năm 2026, việc chuyển đổi hoàn toàn sang nộp thuế kê khai đòi hỏi hộ kinh doanh phải chủ động nâng cao năng lực quản lý. Công nghệ trở thành công cụ trọng yếu giúp tối ưu quy trình và kiểm soát dòng tiền.
Để hỗ trợ Hộ kinh doanh thích nghi với hoá đơn điện tử, chuyển đổi số và phát triển kinh doanh bền vững, Techcombank đã cho ra mắt Tài khoản thanh toán Hộ kinh doanh - giải pháp giúp chủ hộ tách bạch dòng tiền kinh doanh với dòng tiền cá nhân, thuận tiện theo dõi doanh thu tính thuế hộ kinh doanh. Khi mở Tài khoản Hộ kinh doanh Techcombank, chủ hộ sẽ nhận được vô vàn ưu đãi liên quan đến thuế, phí và hoá đơn điện tử:
Lưu ý: Ưu đãi có thể thay đổi tuỳ theo chính sách của Techcombank tại từng thời kỳ. Khám phá các ưu đãi mới nhất tại trang Giải pháp và dịch vụ ngân hàng tối ưu cho chủ hộ kinh doanh bán lẻ.
Techcombank đồng hành cùng hộ kinh doanh thích ứng chính sách mới.
>>> Tìm hiểu về hộ kinh doanh cá thể trong bài Hộ kinh doanh cá thể là gì? Quy định về hộ kinh doanh 2026.
Từ ngày 1/1/2026, hộ kinh doanh, cá nhân kinh doanh có doanh thu năm từ 1 tỷ đồng trở xuống không phải nộp thuế GTGT và thuế TNCN từ hoạt động kinh doanh. Trường hợp doanh thu trên 1 tỷ đồng, nghĩa vụ thuế được xác định theo phương pháp và mức doanh thu tương ứng.
Hộ kinh doanh kê khai thuế theo quý phải nộp tờ khai chậm nhất vào ngày cuối cùng của tháng đầu quý sau; nếu kê khai theo tháng thì chậm nhất ngày 20 của tháng tiếp theo.
Sàn thương mại điện tử sẽ khấu trừ và nộp thuế GTGT thay cho hộ kinh doanh, theo tỷ lệ thuế quy định tại Nghị định 117/2025/NĐ-CP.
Bài viết trên đây đã giúp bạn trả lời câu hỏi “hộ kinh doanh đóng thuế như thế nào?”, cũng như hướng dẫn về nghĩa vụ kê khai thuế hộ kinh doanh năm 2026. Quá trình chuyển đổi sang kê khai điện tử đòi hỏi sự chủ động, nhưng đồng thời cũng mang lại sự minh bạch và hiệu quả. Hãy tận dụng các công cụ công nghệ và giải pháp tài chính toàn diện để biến thách thức thành lợi thế cạnh tranh.
>>> Có thể bạn quan tâm: Techcombank đồng hành cùng Hộ kinh doanh chuyển đổi lên Doanh nghiệp, khám phá ngay giải pháp giúp các chủ hộ kinh doanh tự tin gia nhập sân chơi doanh nghiệp.
Lưu ý: Thông tin trong bài viết chỉ mang tính tham khảo và có thể thay đổi theo từng thời điểm. Để cập nhật chính sách sản phẩm của Techcombank chính xác nhất, vui lòng truy cập các trang sản phẩm từ website Techcombank hoặc liên hệ các phương thức dưới đây:


