Lương hưu 2026 tính thế nào? Cập nhật điều kiện hưởng theo Luật Bảo hiểm xã hội 2024, cách tính chi tiết cho lao động nam - nữ kèm ví dụ và mức điều chỉnh 8% mới nhất.
Lương hưu là nguồn thu nhập ổn định giúp người lao động an tâm khi kết thúc quá trình làm việc. Từ ngày 01/7/2025, Luật Bảo hiểm xã hội 2024 chính thức có hiệu lực, mang đến nhiều thay đổi về điều kiện hưởng, cách tính và mức điều chỉnh lương hưu. Bài viết tổng hợp chi tiết quy định mới nhất về lương hưu năm 2026, kèm ví dụ minh họa cách tính cho lao động nam, nữ để người lao động chủ động chuẩn bị cho giai đoạn nghỉ hưu.
|
Bạn đọc lưu ý: Nội dung đề cập trong bài viết được tổng hợp dựa trên thông tin chung của thị trường, không đại diện cho duy nhất các sản phẩm và dịch vụ của Techcombank. |
Theo Điều 64 Luật Bảo hiểm xã hội 2024 (Luật số 41/2024/QH15, hiệu lực từ 01/7/2025), người lao động được hưởng lương hưu khi đáp ứng đồng thời hai điều kiện sau:
Về lộ trình tuổi nghỉ hưu trong điều kiện lao động bình thường, kể từ năm 2021, tuổi nghỉ hưu tăng dần mỗi năm thêm 3 tháng với lao động nam và 4 tháng với lao động nữ, cho đến khi nam đủ 62 tuổi (dự kiến năm 2028) và nữ đủ 60 tuổi (dự kiến năm 2035). Một số mốc cụ thể:
|
Năm nghỉ hưu |
Tuổi nghỉ hưu - Lao động nam |
Tuổi nghỉ hưu - Lao động nữ |
|
2021 |
60 tuổi 3 tháng |
55 tuổi 4 tháng |
|
2024 |
61 tuổi |
56 tuổi 4 tháng |
|
2025 |
61 tuổi 3 tháng |
56 tuổi 8 tháng |
|
2026 |
61 tuổi 6 tháng |
57 tuổi |
|
2028 |
62 tuổi |
58 tuổi |
|
2035 |
62 tuổi |
60 tuổi |
Như vậy, năm 2026, lao động nam trong điều kiện lao động bình thường nghỉ hưu ở tuổi 61 tuổi 6 tháng, lao động nữ nghỉ hưu ở tuổi 57 tuổi.
Bên cạnh đó, Điều 64 và Điều 65 Luật Bảo hiểm xã hội 2024 quy định một số trường hợp được nghỉ hưu ở tuổi thấp hơn so với tuổi nêu trên, nhưng vẫn phải bảo đảm điều kiện về thời gian đóng BHXH tối thiểu:
Về thời điểm hưởng lương hưu, thời điểm bắt đầu hưởng được xác định theo hình thức tham gia BHXH và trường hợp cụ thể của người lao động. Đối với BHXH bắt buộc, thời điểm hưởng là thời điểm đủ điều kiện hưởng lương hưu theo quy định và được xác định trong hồ sơ nghỉ việc theo Điều 69 Luật BHXH 2024. Đối với BHXH tự nguyện, thời điểm hưởng được tính từ ngày đầu tiên của tháng liền kề sau tháng đủ điều kiện hưởng lương hưu theo Điều 101 của Luật này.
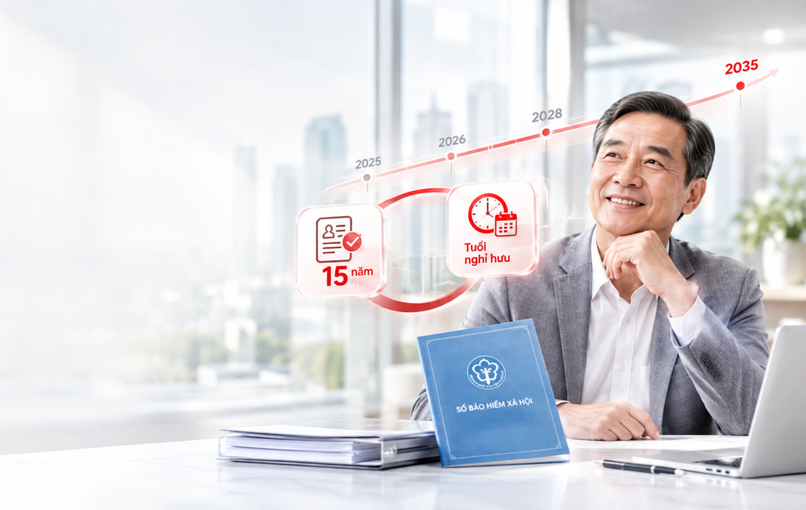 Điều kiện hưởng lương hưu năm 2026 theo Luật Bảo hiểm xã hội 2024.
Theo Điều 66 và Điều 72 Luật Bảo hiểm xã hội 2024, mức lương hưu hằng tháng được xác định theo công thức:
Mức lương hưu hằng tháng = Tỷ lệ hưởng lương hưu × Mức bình quân tiền lương tháng làm căn cứ đóng BHXH
Trong đó, tỷ lệ hưởng lương hưu được tính khác nhau giữa lao động nam và lao động nữ, còn mức bình quân tiền lương tháng làm căn cứ đóng BHXH được xác định dựa trên toàn bộ hoặc một phần quá trình đóng BHXH tùy theo thời điểm người lao động bắt đầu tham gia (quy định chi tiết tại Điều 72 Luật Bảo hiểm xã hội 2024 và Nghị định 158/2025/NĐ-CP). Mức tiền lương làm căn cứ đóng BHXH hằng tháng cũng có giới hạn: tối thiểu không thấp hơn mức tham chiếu, tối đa bằng 20 lần mức tham chiếu (hiện mức tham chiếu bằng mức lương cơ sở).
Bảng tỷ lệ hưởng lương hưu theo số năm đóng BHXH của lao động nữ:
|
Số năm đóng BHXH |
Tỷ lệ hưởng |
|
15 năm |
45% |
|
18 năm |
51% |
|
20 năm |
55% |
|
25 năm |
65% |
|
28 năm |
71% |
|
30 năm |
75% (tối đa) |
Ví dụ minh họa: Chị A đóng BHXH đủ 25 năm, mức bình quân tiền lương làm căn cứ đóng BHXH là 7 triệu VND/tháng.
Ví dụ minh họa khác: Chị C đóng BHXH đủ 30 năm (đạt tỷ lệ tối đa 75%), mức bình quân tiền lương làm căn cứ đóng BHXH là 6 triệu VND/tháng. Lương hưu hằng tháng = 75% × 6 triệu VND = 4,5 triệu VND/tháng.
Bảng tỷ lệ hưởng lương hưu theo số năm đóng BHXH của lao động nam:
|
Số năm đóng BHXH |
Tỷ lệ hưởng |
|
15 năm |
40% |
|
17 năm |
42% |
|
19 năm |
44% |
|
20 năm |
45% |
|
25 năm |
55% |
|
30 năm |
65% |
|
35 năm |
75% (tối đa) |
Ví dụ minh họa: Anh B đóng BHXH đủ 30 năm, mức bình quân tiền lương làm căn cứ đóng BHXH là 8 triệu VND/tháng.
Ví dụ minh họa khác: Anh D mới đóng BHXH được 17 năm và đến tuổi nghỉ hưu, mức bình quân tiền lương làm căn cứ đóng BHXH là 6 triệu VND/tháng.
Lưu ý:
Ngày 15/5/2026, Chính phủ ban hành Nghị định số 162/2026/NĐ-CP điều chỉnh lương hưu, trợ cấp bảo hiểm xã hội và trợ cấp hằng tháng. Nghị định áp dụng đối với nhiều nhóm đối tượng đang hưởng lương hưu, trợ cấp BHXH và trợ cấp hằng tháng trước ngày 01/7/2026, trong đó có thể kể đến:
Về mức điều chỉnh, từ ngày 01/7/2026:
Lưu ý: Các mức điều chỉnh, trợ cấp nêu trên được cập nhật theo văn bản pháp luật hiện hành tại thời điểm bài viết; người lao động và người đang hưởng lương hưu nên theo dõi thông tin chính thức từ cơ quan Bảo hiểm xã hội để nắm mức hưởng cụ thể của mình.
>>> Tham khảo thêm tăng lương hưu để cập nhật chi tiết các đợt điều chỉnh lương hưu mới nhất.
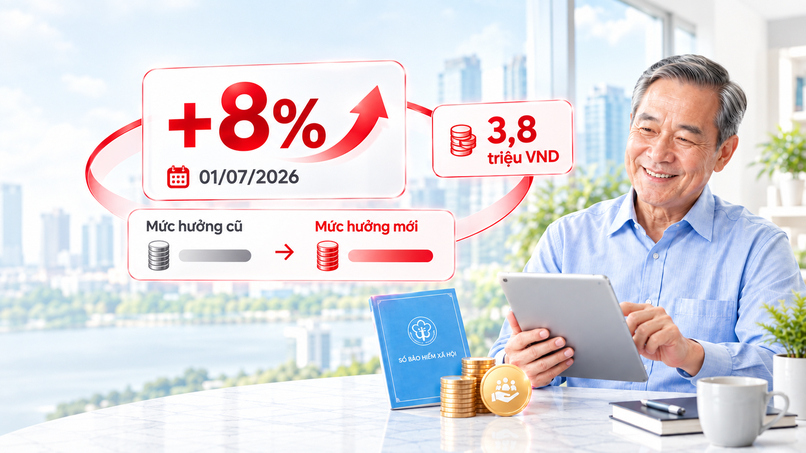
Mức điều chỉnh lương hưu áp dụng từ ngày 01/7/2026 theo Nghị định 162/2026/NĐ-CP.
Để có mức lương hưu tốt hơn khi đến tuổi nghỉ hưu, người lao động có thể cân nhắc một số hướng sau:
>>> Tham khảo thêm cách hoàn thuế thu nhập cá nhân để nhận lại khoản thuế đã nộp thừa trong quá trình làm việc.
 Một số hướng gợi ý giúp người lao động tối ưu quyền lợi lương hưu.
1. Lương 7 triệu về hưu được bao nhiêu?
Nếu hiểu "lương 7 triệu" là mức bình quân tiền lương tháng làm căn cứ đóng BHXH, thì lương hưu hằng tháng sẽ phụ thuộc vào số năm đóng BHXH và giới tính, theo công thức tại Điều 66 Luật Bảo hiểm xã hội 2024. Một số ví dụ minh họa để tham khảo:
Đây chỉ là ví dụ minh họa mang tính tham khảo; mức hưởng thực tế cần căn cứ vào toàn bộ quá trình đóng BHXH thực tế của từng người, do cơ quan BHXH tính toán khi giải quyết hồ sơ.
2. Lương cơ bản 5 triệu thì lương hưu bao nhiêu?
Tương tự, nếu mức bình quân tiền lương làm căn cứ đóng BHXH là 5 triệu VND/tháng, lương hưu hằng tháng cũng được tính theo công thức Tỷ lệ hưởng × Mức bình quân tiền lương. Một số ví dụ minh họa:
Con số cụ thể còn tùy thuộc vào số năm đóng BHXH thực tế và mức bình quân tiền lương trong suốt quá trình tham gia của từng người, không áp dụng chung một mức cố định cho tất cả trường hợp.
3. Lương hưu tháng 7 năm 2026 sẽ tăng bao nhiêu?
Theo Nghị định 162/2026/NĐ-CP, từ ngày 01/7/2026, lương hưu, trợ cấp BHXH và trợ cấp hằng tháng được điều chỉnh tăng thêm 8% so với mức hưởng của tháng 6/2026. Riêng nhóm nghỉ hưu trước ngày 01/01/1995 mà sau điều chỉnh vẫn thấp hơn 3.800.000 đồng/tháng thì tiếp tục được điều chỉnh bổ sung: người có mức hưởng từ 3.500.000 đồng/tháng trở xuống được cộng thêm 300.000 đồng/người/tháng; người có mức hưởng trên 3.500.000 đồng nhưng dưới 3.800.000 đồng/tháng được nâng lên bằng 3.800.000 đồng/người/tháng. Mức lương hưu sau điều chỉnh sẽ là căn cứ cho các lần điều chỉnh tiếp theo.
4. Chế độ về hưu một lần hiện nay là gì?
Đây là chế độ trợ cấp một lần khi nghỉ hưu theo Điều 68 Luật Bảo hiểm xã hội 2024, áp dụng cho lao động nam có thời gian đóng BHXH cao hơn 35 năm và lao động nữ cao hơn 30 năm - tức phần thời gian đóng vượt mức tương ứng tỷ lệ hưởng tối đa 75%. Mức trợ cấp được chia thành hai trường hợp:
Đây là quyền lợi bổ sung ngoài lương hưu hằng tháng, dành cho người lao động có thời gian tham gia BHXH dài hơn mức cần thiết để đạt tỷ lệ hưởng tối đa.
>>> Tham khảo thêm cách quyết toán thuế thu nhập cá nhân để chủ động hoàn tất nghĩa vụ thuế với các khoản thu nhập trong năm.
Nắm rõ điều kiện, cách tính và các mức điều chỉnh lương hưu giúp người lao động chủ động hơn trong việc lập kế hoạch tài chính dài hạn. Từ năm 2026, cùng với lộ trình tăng tuổi nghỉ hưu và tỷ lệ hưởng theo Luật Bảo hiểm xã hội 2024, người lao động nên duy trì việc đóng BHXH liên tục, cân nhắc kỹ trước khi rút BHXH một lần và chủ động chuẩn bị thêm nguồn tài chính bổ sung. Việc theo dõi các cập nhật chính sách mới nhất về lương hưu cũng sẽ giúp người lao động và người đang hưởng lương hưu bảo vệ tốt hơn quyền lợi của mình.
Lưu ý: Thông tin trong bài viết chỉ mang tính tham khảo và có thể thay đổi theo từng thời điểm.